Investir en obligations : le coupon ne dit pas ce que vous gagnerez
Publié par : Clémence de Villeneuve — Rédactrice spécialisée en finance
Investir en obligations consiste à prêter de l’argent à un État ou à une entreprise, en échange d’une rémunération prévue par contrat. Vous pouvez acheter les titres directement ou passer par un ETF, un fonds obligataire ou une assurance vie. Le bon choix dépend surtout de votre horizon, de votre budget et du risque accepté : une obligation n’est pas un placement sans risque, et son coupon n’est pas son rendement réel.
Comprendre ce que vous achetez et ce que vous toucherez
Une obligation est un titre de créance négociable. Contrairement à une action, elle ne vous rend pas propriétaire d’une partie de l’entreprise : vous devenez son créancier. L’émetteur s’engage à respecter les conditions du contrat, notamment le versement des intérêts et le remboursement prévu.
Calculer le rendement d’une obligation
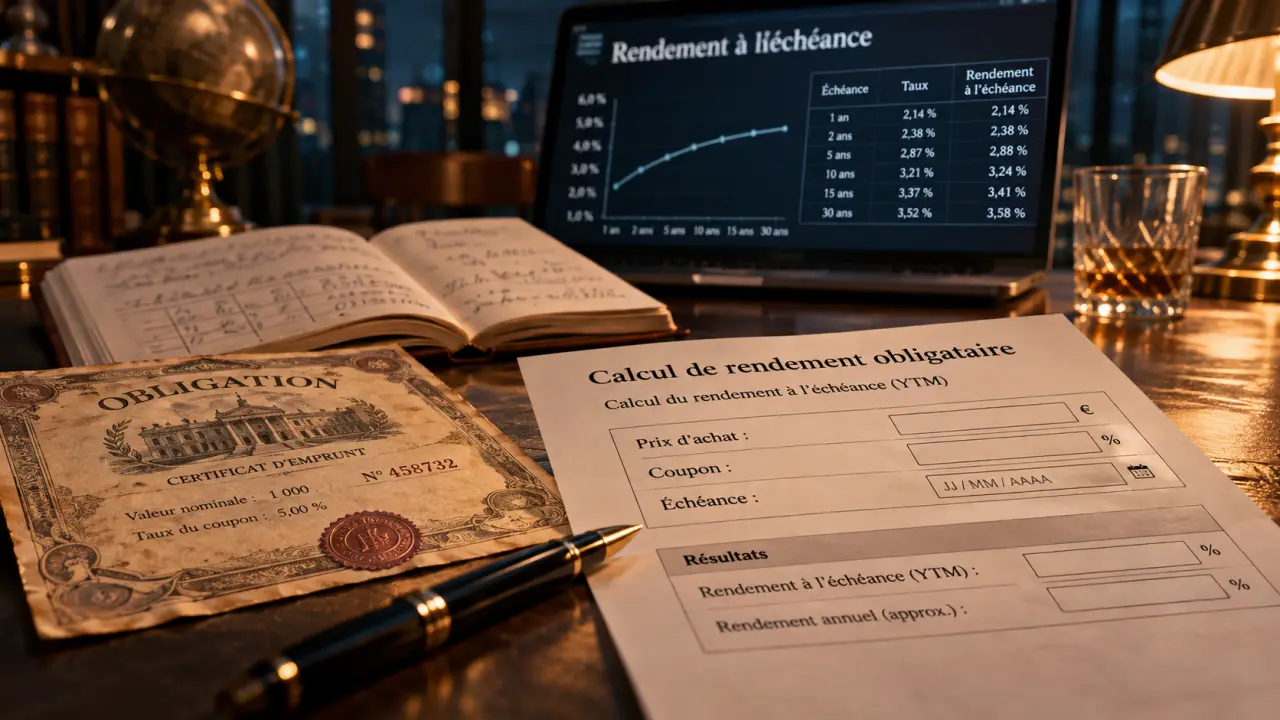
Saisissez les caractéristiques de l’obligation pour obtenir des estimations de rendement. Les montants sont exprimés dans la même devise.
Résultats estimatifs
Saisissez vos données puis lancez le calcul.
Résultats théoriques, non garantis. Le rendement courant correspond au coupon annuel divisé par le prix d’achat. Le rendement à l’échéance brut est obtenu en résolvant l’équation d’actualisation des coupons et du remboursement du nominal.
L’estimation nette ajoute les frais à la mise initiale, taxe les coupons selon le taux saisi et applique ce taux à une éventuelle plus-value positive estimée à l’échéance. Cette approximation ne constitue pas un calcul fiscal personnalisé.
Le calcul suppose des flux annuels réguliers et un remboursement intégral à l’échéance. Il ne modélise pas un défaut, une revente avant terme, une retenue étrangère ni une fiscalité personnalisée complexe. Les rendements calculés ne préjugent pas des performances futures.
La valeur nominale sert de référence au calcul des intérêts. Le coupon désigne cette rémunération, souvent annuelle ou semestrielle. L’échéance est la date de remboursement ; la maturité résiduelle correspond au temps restant jusque-là. Le prix payé peut être supérieur ou inférieur au nominal.
Le coupon ne suffit pas à comparer deux placements
Prenons l’exemple d’un emprunt de 10 millions d’euros divisé en 1 000 obligations de 10 000 euros. Avec un taux fixe de 5 % pendant 10 ans, chaque titre verse 500 euros par an, soit 5 000 euros de coupons sur la période. Le remboursement s’ajoute à ces intérêts, sous réserve que l’émetteur honore ses engagements.
Si vous achetez ce titre au-dessus de 10 000 euros, votre rendement sera inférieur au taux du coupon. Acheté en dessous, il sera supérieur, toutes choses égales par ailleurs. Le rendement à l’échéance intègre le prix d’achat, les coupons et le remboursement prévu. C’est un indicateur annualisé théorique, pas une garantie de performance nette.
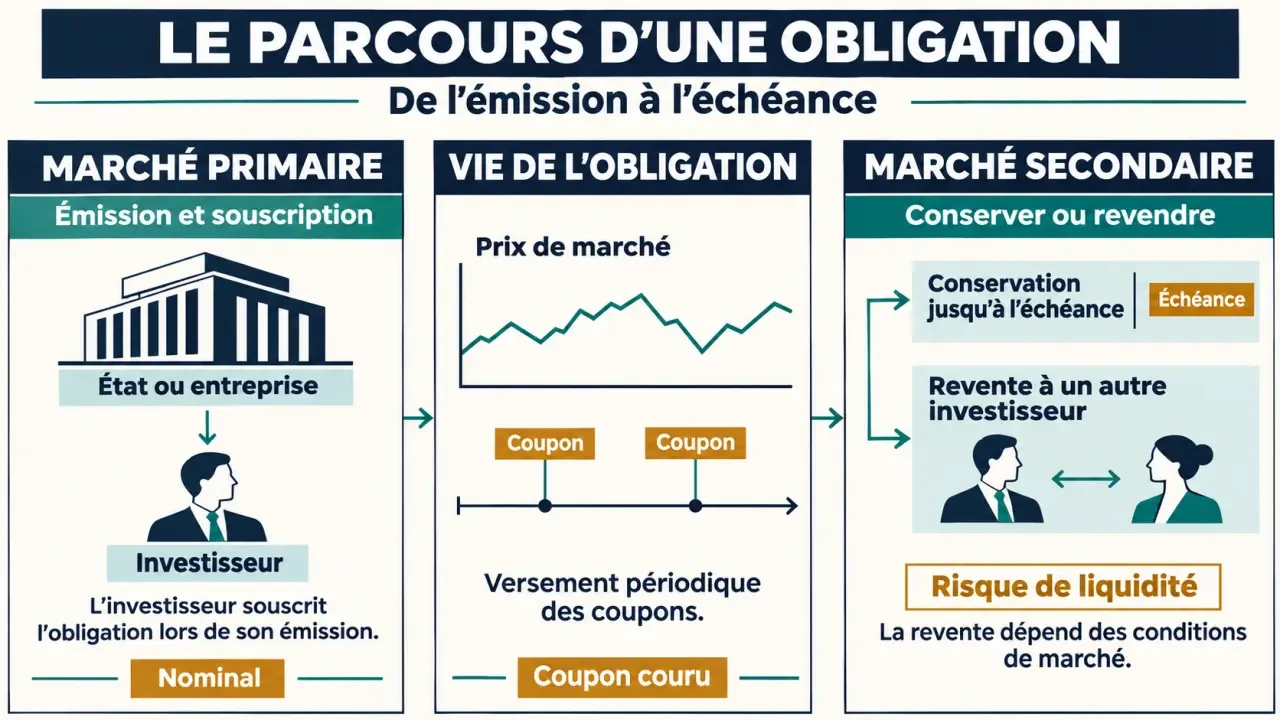
À l’émission, l’achat intervient sur le marché primaire. Ensuite, les titres s’échangent sur le marché secondaire. Sur ce dernier, vérifiez aussi le coupon couru : les intérêts accumulés depuis le dernier versement peuvent s’ajouter au prix affiché.
Choisir une dette selon le risque, pas seulement selon son nom
Les obligations peuvent contribuer à diversifier un portefeuille et à organiser des revenus. Mais « dette d’État » ne signifie pas automatiquement sécurité, pas plus que « dette d’entreprise » ne signifie systématiquement risque élevé. La solvabilité de l’émetteur et les caractéristiques du titre restent déterminantes.
Obligations d’État, d’entreprise et notation
Les OAT françaises, les Bunds allemands, les BTP italiens et les Gilts britanniques sont des dettes souveraines. Les entreprises émettent également des obligations pour se financer. Pour apprécier leur solidité, les investisseurs consultent notamment les notations de Standard & Poor’s, Moody’s et Fitch, sans les considérer comme des assurances contre le défaut.
Sur l’échelle utilisée notamment par Standard & Poor’s et Fitch, la catégorie Investment Grade va de AAA à BBB-. La catégorie spéculative, dite High Yield, commence à BB+ ; l’échelle descend jusqu’à D, qui correspond au défaut. Un rendement supérieur rémunère généralement un risque supplémentaire : difficultés financières, moindre liquidité ou conditions contractuelles moins protectrices.
Le contrat modifie aussi le comportement du placement
Une obligation à taux fixe conserve son coupon, tandis qu’une obligation à taux variable ajuste sa rémunération selon une référence. Les titres indexés à l’inflation suivent les modalités d’indexation prévues au contrat. Une obligation zéro-coupon ne verse pas d’intérêts périodiques : sa rémunération repose sur l’écart entre achat et remboursement.
Les obligations convertibles peuvent donner accès à des actions ; les perpétuelles n’ont pas d’échéance fixe. Ces structures exigent une lecture attentive. Enfin, l’étiquette « verte » décrit l’utilisation des fonds : elle ne garantit ni le capital ni la solvabilité.
Anticiper une baisse de valeur, même avec des coupons réguliers
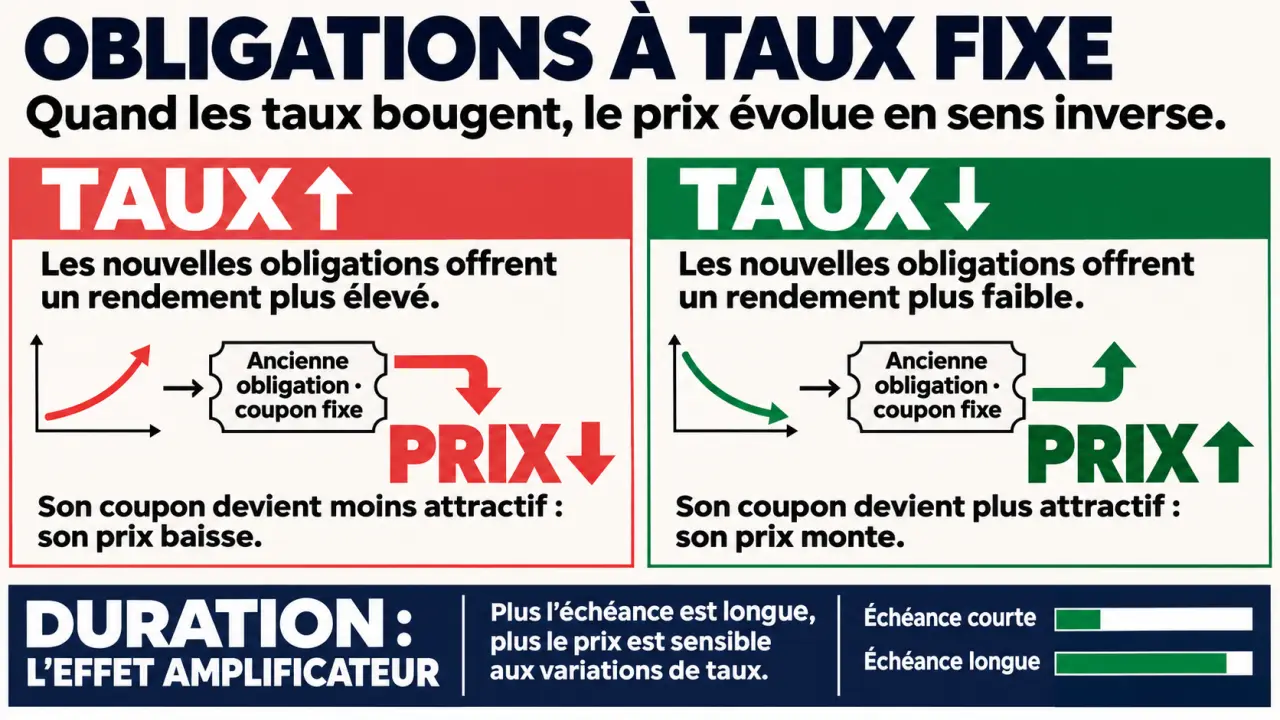
Le prix d’une obligation à taux fixe évolue généralement à l’inverse des taux du marché. Quand de nouvelles émissions offrent davantage, les anciens titres deviennent moins attractifs et leur prix baisse. Une baisse des taux produit généralement l’effet inverse.
La duration aide à apprécier cette sensibilité : plus elle est élevée, plus les variations de taux peuvent affecter le prix. Les échéances lointaines sont généralement plus sensibles, mais la maturité ne suffit pas à elle seule pour comparer deux titres.
- Défaut : l’émetteur peut suspendre les coupons, restructurer sa dette ou ne rembourser qu’une partie du capital.
- Liquidité : revendre rapidement peut nécessiter une décote importante.
- Change : une obligation en devise étrangère expose aux fluctuations monétaires, sauf couverture adaptée.
- Inflation : le capital remboursé peut conserver sa valeur nominale tout en perdant du pouvoir d’achat.
- Réinvestissement : les coupons ou un remboursement anticipé peuvent devoir être replacés à un taux inférieur.
Conserver un titre jusqu’à l’échéance évite de devoir le vendre au prix du marché, mais ne supprime ni le défaut ni l’inflation. Un fonds obligataire classique, lui, renouvelle généralement ses positions : il n’offre pas la même visibilité qu’une obligation individuelle conservée jusqu’au remboursement.
Pensez aussi à l’écho entre votre placement et vos autres revenus. Si votre salaire dépend d’un secteur donné, acheter uniquement la dette d’entreprises de ce secteur amplifie une même vulnérabilité : une crise peut fragiliser simultanément votre emploi et votre épargne. Diversifier les émetteurs ne suffit donc pas toujours ; diversifier les moteurs économiques compte aussi.
Comparer les chemins d’accès avant d’ouvrir un compte
L’achat direct s’effectue généralement sur un compte-titres auprès d’une banque ou d’un courtier. L’accès dépend des titres proposés, de leur montant nominal et des minimums de négociation. Il n’existe donc pas de budget minimum universel.
| Solution | Intérêt pratique | Point de vigilance |
|---|---|---|
| Obligations en direct | Choix des émetteurs et des échéances | Diversification, minimums, frais et revente |
| ETF obligataire | Panier diversifié, généralement indiciel, accessible par parts | Duration, indice, change et écart achat-vente |
| Fonds obligataire actif | Sélection et arbitrages confiés à un gérant | Frais, stratégie et risque de sous-performance |
| Assurance vie | Accès aux fonds proposés dans le contrat | Choix limité et cumul possible des frais |
Les ETF sont eux-mêmes souvent des OPCVM : la distinction utile oppose surtout gestion indicielle et gestion active. Avec un budget limité, un panier collectif facilite généralement la diversification. Vérifiez toutefois s’il distribue les revenus ou les capitalise.
En assurance vie, les unités de compte obligataires peuvent perdre de la valeur. Elles ne doivent pas être confondues avec le fonds euros, majoritairement investi en obligations mais doté de garanties contractuelles propres. Les fonds à échéance et ETF à échéance constituent encore une autre solution : leur date cible ne garantit pas le montant récupéré.
Passer du rendement affiché à une décision cohérente
Avant d’investir, fixez une date d’utilisation de l’argent. Une dépense proche appelle davantage de liquidité et une faible sensibilité aux taux. Pour plusieurs dépenses futures, échelonner les échéances peut répartir les remboursements et limiter la dépendance à une seule date de réinvestissement.
- Définissez le montant immobilisable, sans utiliser votre épargne de précaution.
- Comparez rendement à l’échéance, qualité de crédit, duration et devise.
- Additionnez courtage, garde, gestion et écart entre prix d’achat et de vente.
- Lisez le document d’informations clés du fonds et les conditions du titre.
- Vérifiez la diversification et les possibilités de sortie avant l’achat.
Pour un résident fiscal français, les coupons et plus-values sur compte-titres relèvent généralement du prélèvement forfaitaire unique, ou, sur option globale lorsque celle-ci est applicable, du barème progressif. Vérifiez le taux et les règles applicables à l’année concernée, ainsi que le traitement des moins-values et des éventuelles retenues étrangères. L’assurance vie suit une fiscalité distincte, notamment lors des rachats.
Ne choisissez donc pas un produit sur son seul rendement brut. Le placement pertinent est celui dont le risque, les frais, la fiscalité et le calendrier restent compatibles avec votre projet, même si les taux évoluent défavorablement.
- Investir en obligations : le coupon ne dit pas ce que vous gagnerez - 11 novembre 2026
- Création de site internet immobilier : éviter le beau site qui ne rapporte aucun contact - 10 novembre 2026
- E-learning en stratégie digitale à Paris : comparer les parcours sans confondre prix et certification - 9 novembre 2026
Articles qui pourraient vous intéresser :
 News retraites : ce qu’il faut retenir des dernières annonces
 Investir 10 000 euros : 3 stratégies pour équilibrer rendement, risque et horizon de placement
 Homunity : 9 % de rendement brut et les 3 piliers pour sécuriser votre capital
 Compétences comptables : les 10 piliers techniques et humains pour réussir