Charges déductibles en LMNP : le régime réel distingue frais courants et amortissements
Publié par : Clémence de Villeneuve — Rédactrice spécialisée en immobilier
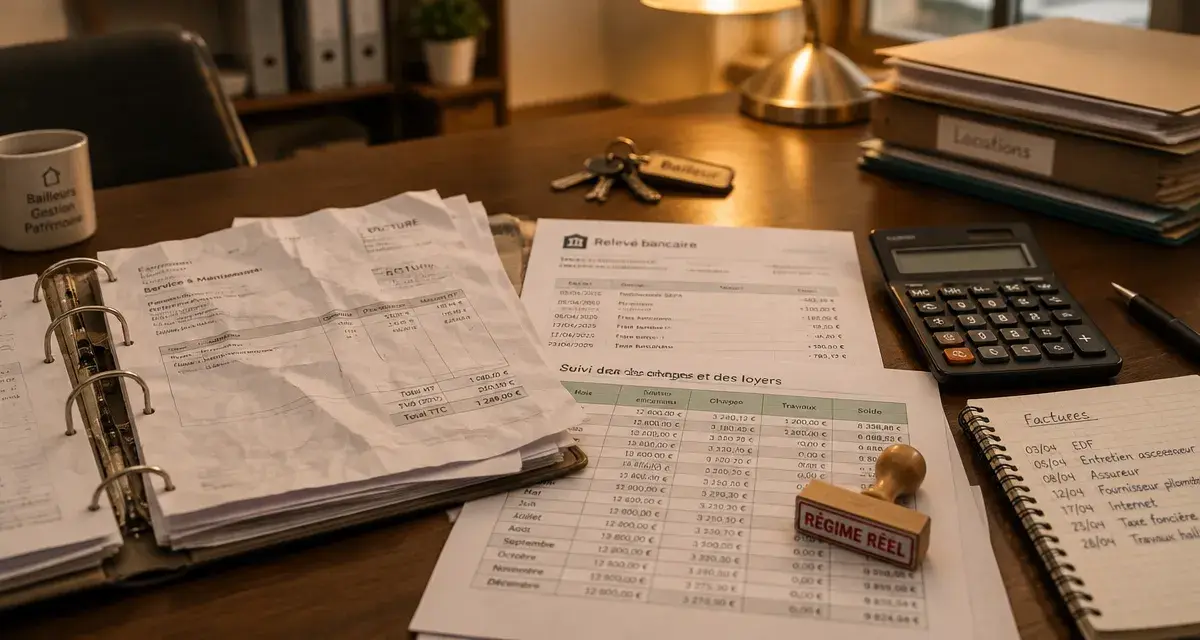
En location meublée non professionnelle, les charges déductibles réduisent le bénéfice imposable uniquement si vous avez choisi le régime réel. L’enjeu consiste à distinguer les dépenses courantes, déduites sur l’exercice concerné, des investissements à amortir sur plusieurs années. Cette distinction influence votre fiscalité et la fiabilité de votre comptabilité.
Le régime fiscal décide de la déduction de vos dépenses
Les revenus d’une location meublée relèvent des bénéfices industriels et commerciaux, ou BIC. Deux régimes peuvent s’appliquer : le micro-BIC et le régime réel. Ils n’offrent pas le même traitement des frais supportés par le bailleur.
| Régime | Traitement des charges | Pour quel profil ? |
|---|---|---|
| Micro-BIC | Abattement forfaitaire de 50 % sur les recettes pour une location meublée classique, sans déduction supplémentaire des dépenses réellement payées. | Bailleur avec peu de frais, sans emprunt important ni travaux ou mobilier significatifs. |
| Régime réel | Déduction des charges réellement engagées et prise en compte des amortissements, sous réserve des règles comptables et fiscales. | Bailleur qui supporte des intérêts d’emprunt, des charges de copropriété, des travaux, des frais de gestion ou des investissements. |
Le micro-BIC est simple à gérer, mais son abattement remplace les charges réelles. Vous ne pouvez donc pas ajouter vos intérêts d’emprunt, vos frais de gestion ou vos dépenses d’entretien à l’abattement forfaitaire. Au réel, la comptabilité est plus structurée et une liasse fiscale doit être produite, mais le résultat imposable peut mieux refléter la rentabilité effective du bien.
Pour comparer les deux options, rapprochez le total de vos dépenses, de vos intérêts et de vos amortissements du montant correspondant à l’abattement forfaitaire. Ce calcul donne un premier repère, sans remplacer l’analyse du traitement comptable de chaque dépense. Le régime réel demande aussi de conserver les justificatifs et de classer les opérations par exercice.
Les 6 familles de charges déductibles au régime réel LMNP
Pour être admise, une dépense doit être engagée dans l’intérêt de l’activité de location meublée, effectivement supportée par le propriétaire et justifiée par une pièce fiable. Une charge remboursée par le locataire ne réduit pas mécaniquement votre résultat. Son traitement doit rester cohérent avec les recettes déclarées et avec la part réellement assumée par le bailleur.
| Famille de frais | Exemples courants | Pièce à conserver |
|---|---|---|
| Financement | Intérêts d’emprunt, assurance emprunteur, frais de dossier et garanties liés au bien loué. | Offre de prêt, échéancier, relevés et attestations. |
| Fiscalité et assurances | Taxe foncière, CFE, assurance propriétaire non occupant, assurance loyers impayés. | Avis d’imposition, contrats et quittances. |
| Copropriété | Charges non récupérables, honoraires de syndic, dépenses d’entretien des parties communes. | Appels de fonds, décompte annuel et relevés du syndic. |
| Entretien du logement | Réparations, remise en état entre deux locations, petites fournitures et ménage. | Factures détaillées et preuve de paiement. |
| Gestion et administration | Honoraires d’agence, frais de comptabilité, logiciel, frais bancaires dédiés et annonces. | Contrat, facture et relevé bancaire. |
| Exploitation | Électricité, internet, consommables ou frais de déplacement directement liés à la location. | Facture et élément prouvant l’usage locatif. |
Cette liste distingue les principales familles de frais, mais la qualification dépend toujours de la situation. Une dépense doit être rattachée au logement loué ou à son exploitation. Les intérêts d’emprunt et l’assurance du prêt doivent ainsi concerner le bien affecté à l’activité. Les frais de comptabilité et de gestion doivent correspondre au suivi de cette activité.
Les frais de déplacement, de téléphone ou d’internet demandent une vigilance particulière lorsqu’ils servent aussi à des usages personnels ou à plusieurs logements. Seule la part réellement rattachable à l’activité locative a vocation à être retenue. Une ventilation stable et documentée est préférable à une déduction globale difficile à défendre. La clé utilisée doit rester compréhensible et pouvoir être rapprochée des factures conservées.
Charge immédiate ou amortissement : ne pas confondre la nature de la dépense
Une charge correspond en principe à une dépense qui maintient le bien en état ou permet son exploitation courante. Elle est imputée sur l’exercice auquel elle se rapporte. À l’inverse, une dépense qui crée ou améliore durablement un élément du patrimoine est généralement immobilisée, puis amortie sur plusieurs exercices.
Les dépenses souvent déduites immédiatement
Entrent fréquemment dans cette catégorie les réparations courantes, le remplacement ponctuel d’un petit équipement, les honoraires de gestion, les primes d’assurance, les intérêts d’emprunt et les abonnements nécessaires à la location. Les travaux qui remettent simplement le logement en état sans en augmenter durablement la valeur relèvent habituellement de cette logique.
Le caractère courant d’une dépense ne dépend pas uniquement de son montant. Il faut aussi examiner son objet et son effet sur le logement. Une intervention destinée à maintenir l’usage existant ne se traite pas comme une rénovation qui modifie durablement l’agencement ou l’équipement. La facture détaillée aide à conserver cette distinction dans la comptabilité.
Les dépenses qui s’étalent dans le temps
Le mobilier, l’électroménager, certains équipements et les travaux importants peuvent être amortissables. Le mobilier est généralement amorti sur 5 à 10 ans. Un montant supérieur à 600 € TTC est souvent traité comme une dépense amortissable, mais ce repère ne remplace pas l’analyse de la nature réelle de l’achat. Un achat inférieur à ce montant n’est donc pas automatiquement une charge immédiate, pas plus qu’un achat supérieur n’est traité sans examen.
Les frais d’acquisition, comme les frais de notaire ou d’agence, nécessitent également un traitement comptable cohérent selon l’option retenue. Ils ne doivent pas être classés automatiquement avec les frais d’exploitation courante. Leur affectation et leur nature doivent être identifiées dès l’enregistrement de l’opération.
Imaginez votre comptabilité comme une jauge de durée d’utilisation : plus l’utilité économique d’un achat se prolonge, moins il est logique de faire peser tout son coût sur une seule année. Cette lecture aide à trancher les situations ambiguës. Une peinture de rafraîchissement répond à l’usage présent ; une rénovation qui transforme durablement l’agencement ou l’équipement du logement appelle davantage une immobilisation et un plan d’amortissement.
Rattacher chaque dépense au bon exercice comptable
Au régime réel, la comptabilité d’engagement rattache une charge à l’exercice concerné, indépendamment de sa date de paiement. La date de facture et la période couverte sont donc déterminantes. Une facture d’électricité de 60 € couvrant deux mois à cheval sur deux exercices doit être ventilée : 30 € sont rattachés à l’année N si un seul mois concerne cette année.
Le même raisonnement vaut pour un abonnement. Un abonnement internet de 62 € couvrant deux mois peut conduire à rattacher 31 € à l’année N lorsque la moitié de la période relève de cet exercice. Cette ventilation évite d’affecter à une seule année une dépense qui couvre plusieurs périodes. Elle doit être conservée avec la facture et le détail du calcul.
Les charges de copropriété demandent aussi une attention particulière. Les provisions versées et la régularisation annuelle doivent être rapprochées du décompte du syndic, notamment pour isoler les sommes récupérables auprès du locataire. Une provision payée au syndic ne suffit donc pas, à elle seule, à déterminer le montant définitivement retenu dans la comptabilité.
Avant le premier loyer, certaines dépenses peuvent être nécessaires à la mise en location : diagnostic, annonce, assurance, ameublement ou remise en état. Elles doivent toutefois être reliées à une activité locative réelle et classées selon leur nature. À l’inverse, les frais liés à une période d’occupation personnelle du logement, ou sans rapport démontrable avec la location, ne doivent pas être intégrés.
Organiser vos justificatifs pour déclarer sans fragiliser votre dossier
Une charge déductible sans preuve reste une charge vulnérable. Conservez les factures, contrats, avis d’échéance, appels de fonds, quittances, relevés bancaires et échanges utiles avec le syndic ou l’agence. Les pièces justificatives doivent être conservées pendant au moins 6 ans. Un classement par bien, par exercice et par catégorie de dépenses facilite la préparation de la déclaration comme une éventuelle vérification.
- Utilisez un compte bancaire dédié ou, à défaut, identifiez clairement les mouvements locatifs.
- Numérisez les factures dès leur réception et associez-les à la dépense comptabilisée.
- Notez la clé de répartition retenue pour les frais mixtes ou les dépenses concernant plusieurs biens.
- Vérifiez qu’une charge récupérée auprès du locataire n’est pas déduite sans traitement correspondant.
- Faites valider les travaux importants, les frais d’acquisition et les amortissements par un professionnel si leur qualification est incertaine.
Un logiciel de comptabilité LMNP peut sécuriser le suivi des recettes, des factures et des amortissements. Il facilite aussi le rapprochement entre une dépense, sa pièce justificative et le bien concerné. Pour un premier investissement, un emprunt conséquent ou plusieurs logements, l’intervention d’un expert-comptable familier de la location meublée aide surtout à éviter les erreurs de qualification.
Cette vérification est particulièrement utile lorsque plusieurs règles se croisent : dépense mixte, charge de copropriété, travaux importants, frais d’acquisition ou équipement destiné à durer. Une comptabilité claire permet de retrouver rapidement l’origine d’un montant et le traitement qui lui a été appliqué. C’est souvent là que se joue la différence entre une déclaration correctement documentée et une déduction contestable.
- Charges déductibles en LMNP : le régime réel distingue frais courants et amortissements - 18 octobre 2026
- Stratégie digitale B2B à Paris : du ciblage des décideurs au pipeline commercial - 17 octobre 2026
- Stratégie de croissance digitale à Paris : le budget se décide avant la première campagne - 16 octobre 2026
Articles qui pourraient vous intéresser :
 Quartier à éviter à agde : zones sensibles, conseils et alternatives
 Quittance de loyer HLM : durée légale, utilité et gestion des documents
 Abstention en AG de copropriété : 3 risques majeurs sur vos droits et le calcul des votes
 Logement locatif intermédiaire : loyer plafonné, zones tendues et dossier solide