Une caisse créditrice révèle une anomalie : contrôlez le compte 53 avant de corriger
Publié par : Clémence de Villeneuve — Rédactrice spécialisée en finance
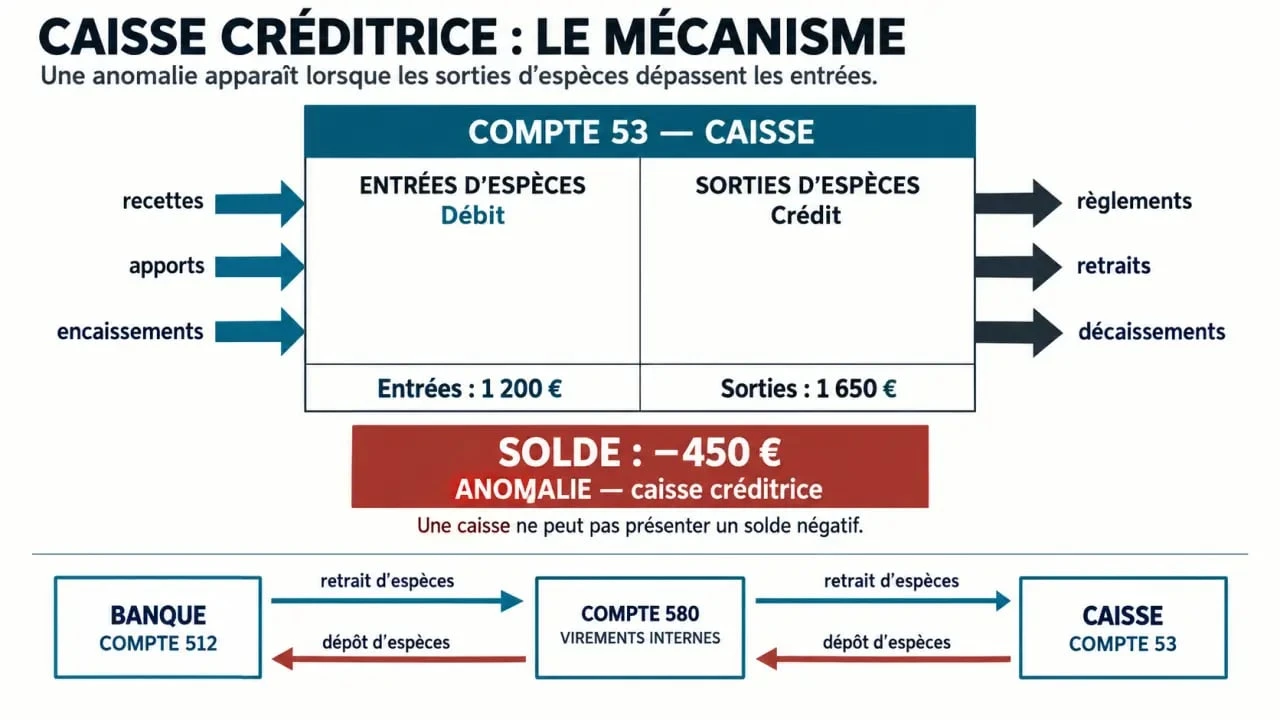
Une caisse créditrice correspond à un solde négatif du compte 53 : les sorties d’espèces enregistrées dépassent les entrées. Comme une caisse physique ne peut pas contenir moins de zéro euro, cette situation doit être examinée rapidement. Avant toute régularisation, il faut retrouver l’opération réelle à l’origine de l’écart et la justifier.
Pourquoi une caisse créditrice est impossible en comptabilité
Le compte 53 retrace les espèces détenues par l’entreprise : fonds de caisse, recettes en numéraire et monnaie disponible dans le tiroir-caisse ou le coffre. Son fonctionnement est simple : un encaissement en espèces est inscrit au débit, tandis qu’un paiement ou un retrait d’espèces est inscrit au crédit.
Quiz sur la caisse créditrice et le compte 53
Répondez aux 7 questions. Une seule question est affichée à la fois.
Le solde normal du compte 53 est donc débiteur ou nul. Lorsqu’il devient créditeur, la comptabilité indique que l’entreprise a remis ou dépensé des espèces qu’elle ne possédait pas selon les écritures enregistrées. Il ne s’agit pas d’un découvert autorisé, mais d’un signal d’alarme. L’origine peut être une erreur de saisie, une recette absente, un retrait non comptabilisé ou un défaut de suivi.
Un exemple pour comprendre le mécanisme
Supposons un fonds de caisse initial de 100 €. Une vente réglée en espèces ajoute 80 €, puis un achat payé comptant retire 50 €. Le solde comptable attendu est de 130 €. Si l’achat est saisi pour 250 € au lieu de 50 €, le compte 53 devient négatif de 70 €. L’écart peut venir du montant, de la date, du sens débit-crédit ou d’une recette non enregistrée. La dépense elle-même n’est donc pas nécessairement en cause.
Les causes à rechercher avant de régulariser
Une caisse négative ne se corrige pas avec une écriture arbitraire destinée à « remettre le solde à zéro ». Cette méthode masque l’anomalie et peut en créer une nouvelle. La première étape consiste à reconstituer la chronologie des mouvements, journée par journée, jusqu’au premier solde négatif.
| Indice constaté | Cause probable | Contrôle utile | Action attendue |
|---|---|---|---|
| Solde négatif après une dépense | Montant erroné ou écriture inversée | Comparer avec le ticket ou la facture | Corriger l’écriture selon le justificatif |
| Écart après des ventes comptant | Recette omise | Vérifier les tickets, le Z de caisse et les factures clients | Enregistrer l’encaissement manquant |
| Espèces présentes mais absentes du compte 53 | Retrait banque-caisse non comptabilisé | Examiner le relevé bancaire et le journal de caisse | Enregistrer le transfert correctement |
| Écart temporaire autour d’une date | Décalage de saisie | Contrôler les dates de valeur et d’opération | Rattacher l’écriture à la bonne journée |
Les erreurs les plus fréquentes
Les écritures passées à l’envers surviennent souvent lors d’une saisie manuelle : un encaissement est crédité au lieu d’être débité, ou une dépense est débitée au lieu d’être créditée. Les recettes en espèces oubliées sont également fréquentes, notamment lorsqu’une vente est enregistrée commercialement sans être transmise au journal de caisse.
Il faut aussi vérifier les règlements clients au comptant, les remboursements reçus, les avances, les dépenses réglées en espèces et les retraits effectués à la banque pour alimenter la caisse. Une confusion entre dépenses personnelles du dirigeant et dépenses professionnelles peut produire un écart durable, sans justificatif comptable recevable. Si l’anomalie se répète, le contrôle doit porter sur la procédure et pas seulement sur l’écriture isolée.
La méthode de contrôle : suivre le parcours réel des espèces
Le contrôle le plus efficace consiste à suivre chaque mouvement d’espèces. Chaque billet qui entre doit être relié à une recette, et chaque billet qui sort à une pièce justificative. Cette vérification met en relation le tiroir-caisse, les tickets de vente, les factures fournisseurs, le relevé bancaire et le grand livre. L’écart se situe souvent à l’endroit où ce parcours documentaire est interrompu.
- Arrêtez la caisse à la date du premier solde négatif. Ne commencez pas par la dernière écriture : remontez au premier jour où le compte 53 devient créditeur.
- Éditez le journal de caisse et le grand livre. Classez les opérations par date, montant, sens et libellé pour repérer les inversions ou les montants inhabituels.
- Comptez les espèces physiques. Distinguez le fonds de caisse permanent, les recettes du jour et les sommes destinées à être déposées en banque.
- Rapprochez les mouvements avec les justificatifs. Chaque sortie doit correspondre à une facture, un ticket, une note de frais ou un document équivalent.
- Contrôlez les flux entre banque et caisse. Un retrait bancaire destiné à la caisse ou un dépôt d’espèces doit apparaître de manière cohérente dans les comptes concernés.
Le rôle du compte 580 Virements internes
Le compte 580 sert à faire transiter les opérations entre deux comptes de trésorerie, par exemple entre la banque et la caisse. Lorsqu’un retrait d’espèces est comptabilisé côté banque sans être repris côté caisse, ou l’inverse, le transfert reste incomplet et peut expliquer un solde incohérent. Un compte 580 non soldé doit donc être examiné avec les dates et les pièces bancaires correspondantes.
Régulariser sans fragiliser la comptabilité
La régularisation dépend de la cause identifiée. Une recette oubliée doit être enregistrée avec son origine réelle. Une erreur de montant ou de sens doit être corrigée par une écriture traçable, reliée au justificatif concerné. Un retrait bancaire non enregistré doit être rapproché du relevé bancaire et du mouvement d’espèces effectivement constaté.
La correction doit permettre de reconstituer le parcours réel des fonds. Elle ne doit pas servir à compenser un écart dont l’origine reste inconnue. Les pièces utilisées, la date de la recherche et le motif de la correction doivent être conservés avec les éléments comptables concernés.
Si l’origine de l’écart demeure inconnue, il est préférable de ne pas improviser. Conservez les éléments de recherche, documentez l’écart et sollicitez l’expert-comptable ou la personne responsable de la comptabilité. Une anomalie persistante peut signaler une procédure défaillante, un détournement ou une confusion patrimoniale qui demande une analyse plus approfondie.
Les risques d’une anomalie laissée en l’état
Une caisse créditrice affaiblit la force probante des comptes : les écritures ne reflètent plus un niveau d’espèces plausible. Lors d’un audit ou d’un contrôle fiscal, elle peut entraîner des demandes d’explication sur les recettes, les paiements comptants et la TVA. Des écarts non justifiés peuvent aussi alimenter une reconstitution du chiffre d’affaires ou un redressement fiscal.
La gravité dépend des montants, de la répétition des anomalies et de la capacité de l’entreprise à produire des justificatifs cohérents. Une erreur ponctuelle, identifiée et corrigée avec des pièces fiables, ne se traite pas comme un écart récurrent resté sans explication. Dans tous les cas, la conservation de la piste de contrôle facilite l’examen des comptes.
Éviter le retour d’un solde de caisse négatif
La prévention repose sur une discipline régulière. Un rapprochement de caisse quotidien est recommandé lorsque les encaissements sont fréquents. Pour une activité avec peu d’espèces, un contrôle à chaque mouvement important et en fin de période reste nécessaire.
- compter physiquement les espèces et rapprocher ce montant du solde du compte 53 ;
- conserver et classer immédiatement les tickets, factures et bordereaux de remise ;
- définir un fonds de caisse fixe, séparé des recettes encaissées ;
- faire valider les décaissements et limiter les paiements non justifiés ;
- séparer, lorsque l’organisation le permet, l’encaissement, le paiement et la comptabilisation ;
- paramétrer le logiciel pour signaler, voire bloquer, un solde de caisse négatif.
Un inventaire surprise et une signature de contrôle renforcent la traçabilité, surtout si plusieurs personnes manipulent les espèces ou si l’entreprise possède plusieurs points d’encaissement. La caisse est un poste modeste en apparence, mais son suivi protège la trésorerie, les recettes et la fiabilité des comptes.
Ne pas confondre caisse créditrice et autres soldes
Un compte bancaire débiteur correspond à un découvert : la banque peut, selon les conditions convenues, laisser le compte fonctionner en négatif. Cette situation n’a pas la même nature qu’une caisse créditrice, car la banque peut financer temporairement ce décalage.
Un compte courant d’associé créditeur signifie que la société doit de l’argent à l’associé. Il s’agit d’une dette de l’entreprise, pas d’une anomalie physique liée à des espèces absentes. Enfin, le compte 580 peut présenter un solde transitoire pendant le dénouement d’un virement interne. Il doit toutefois être apuré rapidement et rapproché des mouvements de banque et de caisse.
- Une caisse créditrice révèle une anomalie : contrôlez le compte 53 avant de corriger - 29 septembre 2026
- La segmentation stratégique clarifie les DAS et guide les investissements - 28 septembre 2026
- Branding guidelines : le cadre qui rend une marque reconnaissable sur chaque support - 27 septembre 2026
Articles qui pourraient vous intéresser :
 Mym salaire : combien gagnent vraiment les créateurs et comment l’augmenter
 Analyse technique des supports et résistances sur aave pour mieux trader
 Amundi etf msci world ucits etf eur : fonctionnement, frais et stratégie
 Facturer sans numéro SIRET : la marche à suivre légale pour sécuriser vos premiers revenus