Les finalités des entreprises : le profit est nécessaire, mais il ne suffit pas
Publié par : Clémence de Villeneuve — Rédactrice spécialisée en business
Les finalités des entreprises désignent les grands buts qui justifient leur existence et orientent leurs décisions. Produire, vendre et réaliser un bénéfice restent essentiels, mais une entreprise agit aussi sur l’emploi, les conditions de travail, l’environnement et la société. Comprendre ces finalités aide à analyser sa stratégie, ses objectifs et ses relations avec les parties prenantes.
Finalité, objectif et raison d’être : trois notions à ne pas confondre
La finalité est le but général et durable d’une entreprise. Elle répond à la question : pourquoi cette organisation existe-t-elle ? Une entreprise commerciale cherche notamment à créer de la valeur pour assurer sa survie et son développement. Une association ou une coopérative peut placer l’intérêt collectif ou le service de ses membres au premier plan.
Quiz sur les finalités des entreprises
Testez vos connaissances en CEJM. Une seule réponse est correcte par question.
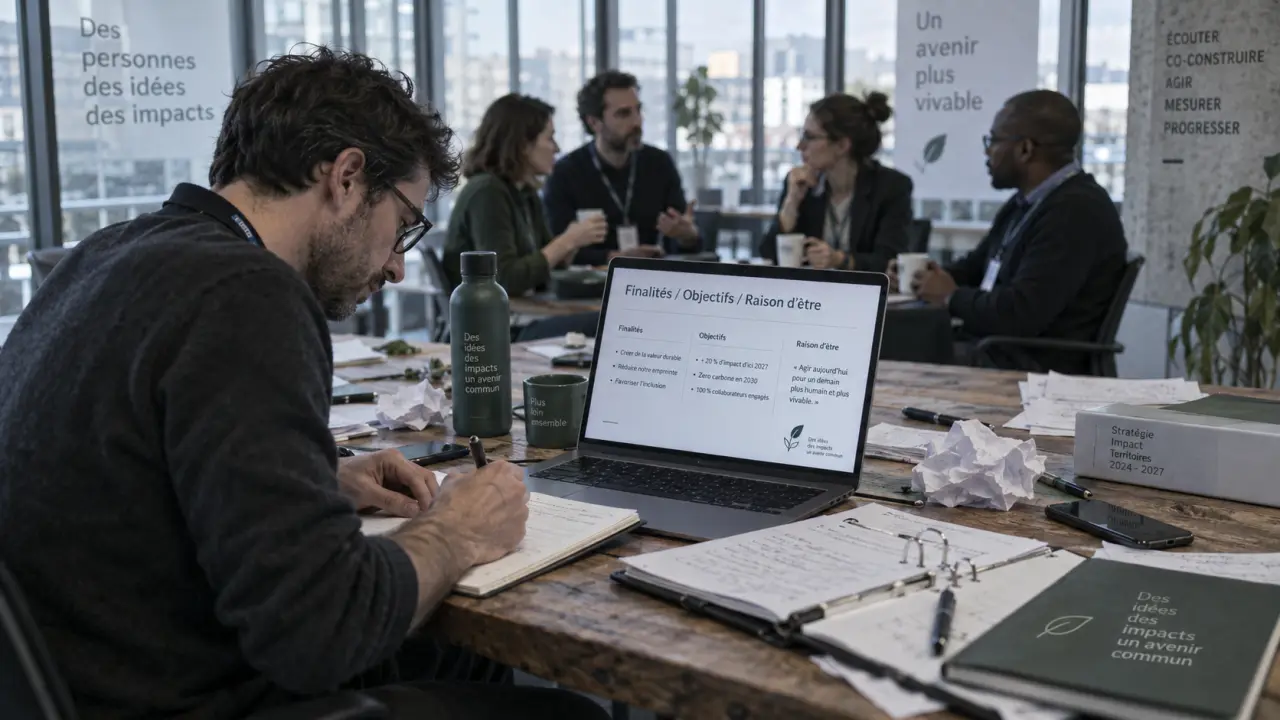
Un objectif est plus précis. Il traduit une finalité en résultat concret, quantitatif ou qualitatif, à atteindre dans un délai défini. Par exemple, la finalité environnementale de réduire les impacts peut devenir l’objectif de diminuer les déchets de production ou de développer des emballages réemployables. La finalité donne une direction ; les objectifs permettent d’agir et de vérifier les progrès.
La raison d’être exprime la contribution que l’entreprise souhaite apporter à la société, au-delà de son activité immédiate. Elle peut être inscrite dans les statuts. Depuis la loi Pacte de 2019, une société peut aussi adopter le statut d’entreprise à mission, en précisant des objectifs sociaux et environnementaux et en organisant leur suivi. La raison d’être formalise donc une ambition, tandis que les finalités structurent l’ensemble des priorités de l’entreprise.
La finalité économique : créer de la valeur pour durer
Une entreprise combine des facteurs de production, comme le travail, le capital, les équipements, les matières premières et le savoir-faire, pour proposer des biens ou des services. Cette activité crée de la valeur ajoutée. Celle-ci sert notamment à rémunérer les salariés, les prêteurs, les apporteurs de capitaux et les administrations. Elle contribue aussi au financement des investissements nécessaires au développement de l’organisation.
Profit, rentabilité et pérennité
Le profit n’est pas un simple indicateur de richesse. Lorsqu’il existe, le résultat permet de faire face aux imprévus, d’investir, d’innover, de rembourser les emprunts et, selon les cas, de verser des dividendes aux actionnaires. La rentabilité est donc une condition importante de la pérennité. Une entreprise durablement déficitaire perd progressivement sa capacité à maintenir ses emplois et ses engagements.
Pour autant, réduire les finalités de l’entreprise à la maximisation du profit est insuffisant. Créer et conserver une clientèle grâce à la qualité, à la sécurité ou au bon prix des produits représente aussi un enjeu économique majeur. Une relation client dégradée, des salariés démotivés ou une réputation fragilisée peuvent compromettre les résultats futurs, même si les comptes semblent satisfaisants à court terme.
Les quatre finalités à distinguer dans une analyse
Les finalités se complètent souvent. Une même décision peut améliorer la performance économique, les conditions de travail et l’empreinte environnementale. Le tableau suivant aide à repérer la dominante d’une action, sans négliger ses effets sur les autres domaines.
| Finalité | Ce qu’elle vise | Principaux bénéficiaires | Exemples d’actions ou d’indicateurs |
|---|---|---|---|
| Économique | Créer de la valeur, assurer la rentabilité et la continuité de l’activité. | Clients, salariés, actionnaires et fournisseurs. | Résultat, chiffre d’affaires, fidélisation et investissements. |
| Sociale | Améliorer l’emploi, les compétences et les conditions de travail. | Salariés et futurs salariés. | Formation, sécurité, diversité, dialogue social et qualité de vie au travail. |
| Environnementale | Réduire les atteintes aux ressources et aux écosystèmes. | Collectivité, territoires et générations futures. | Bilan carbone, baisse des déchets, économie circulaire et sobriété énergétique. |
| Sociétale | Contribuer au bien commun au-delà du fonctionnement interne. | Communautés locales et société civile. | Accessibilité, mécénat, insertion, soutien à un territoire et éthique des achats. |
Sociale, environnementale, sociétale : la distinction utile
La finalité sociale concerne d’abord la relation entre l’entreprise et ses salariés : emploi, rémunération, formation, égalité professionnelle et prévention des risques. La finalité environnementale porte sur les conséquences de l’activité pour l’air, l’eau, les matières premières et le climat. La finalité sociétale est plus large. Elle interroge la contribution de l’entreprise à la société, par exemple l’inclusion des publics fragiles, le développement local ou la loyauté des pratiques commerciales.
Ces catégories ne sont pas hermétiques. Une entreprise qui relocalise une partie de ses achats peut soutenir l’emploi local, sécuriser ses approvisionnements et réduire certains transports. Il faut donc identifier l’intention principale, puis observer les effets croisés de la décision. Une action peut ainsi relever de plusieurs finalités, selon le résultat recherché et les personnes concernées.
Parties prenantes : pourquoi les finalités doivent être arbitrées
Les parties prenantes sont les acteurs affectés par l’entreprise ou capables d’influencer son activité : dirigeants, associés, actionnaires, salariés, clients, fournisseurs, sous-traitants, banques, pouvoirs publics, riverains et associations. Leurs attentes ne coïncident pas toujours. Les actionnaires peuvent attendre une rémunération du capital, les salariés une progression des salaires, les clients des prix accessibles et les collectivités une réduction des nuisances.
Pour analyser une décision, il est utile de poser plusieurs questions : qui bénéficie de l’action, qui en supporte le coût, quel impact produit-elle aujourd’hui et quel risque permet-elle d’éviter demain ? Ce filtre évite de qualifier trop vite une mesure de « responsable ». Par exemple, remplacer un emballage par un matériau moins polluant peut réduire un impact, mais l’entreprise doit aussi vérifier sa recyclabilité réelle, sa disponibilité, son coût et les conditions de travail tout au long de la chaîne d’approvisionnement.
Les arbitrages sont donc normaux. Investir dans un équipement moins énergivore peut peser sur la trésorerie à court terme, tout en réduisant les coûts futurs et l’impact environnemental. La stratégie consiste à rechercher une performance globale, avec une performance économique compatible avec les attentes sociales, environnementales et sociétales.
De la RSE aux indicateurs : rendre les engagements crédibles
La responsabilité sociétale des entreprises, ou RSE, correspond à l’intégration des préoccupations sociales, environnementales et éthiques dans les activités de l’entreprise et dans ses relations avec les parties prenantes. Elle donne une traduction opérationnelle aux finalités qui dépassent le seul résultat financier. Elle peut concerner la gouvernance, la politique d’achat, les conditions de travail, la réduction des émissions ou l’accessibilité des produits.
Transformer une intention en plan d’action
Pour être utile, une finalité doit être déclinée en priorités, responsables, moyens et indicateurs. Une entreprise qui affirme vouloir améliorer le bien-être au travail peut suivre l’absentéisme, les accidents, l’accès à la formation ou les retours des équipes. Une autre qui veut réduire son impact environnemental peut mesurer ses consommations d’énergie, ses déchets, ses émissions ou la part de matières recyclées utilisée.
- Définir une finalité cohérente avec l’activité et les valeurs de l’entreprise ;
- Fixer des objectifs réalisables et observables ;
- Associer les salariés et les partenaires concernés ;
- Mesurer les résultats avec des indicateurs adaptés ;
- Présenter aussi les limites et les progrès restant à accomplir.
Éviter le greenwashing et les promesses imprécises
Une communication responsable ne suffit pas à prouver un engagement. Le risque de greenwashing apparaît lorsqu’une entreprise met en avant un geste isolé tout en taisant les impacts les plus importants de son activité. Des objectifs précis, des résultats vérifiables et une présentation transparente des difficultés renforcent davantage la crédibilité qu’un discours général sur le développement durable.
Les finalités sont déterminées par les dirigeants, mais aussi par l’histoire et la culture de l’organisation, ses ressources, son secteur, la concurrence, les règles applicables et les attentes des parties prenantes. Elles peuvent donc varier d’une entreprise à l’autre. Une société commerciale, une coopérative ou une association ne poursuit pas nécessairement les mêmes priorités, même si chacune doit organiser ses activités et ses ressources pour atteindre ses buts.
Pour une réponse de CEJM, retenez cette logique : les finalités des entreprises expriment leurs buts durables ; elles se traduisent en objectifs ; elles dépendent de facteurs internes et externes. La recherche de profit demeure nécessaire à la pérennité, mais elle prend sens lorsqu’elle soutient une création de valeur durable et partagée.
- Les finalités des entreprises : le profit est nécessaire, mais il ne suffit pas - 7 octobre 2026
- Investissement locatif à Besançon : pourquoi le rendement brut ne suffit pas à choisir un quartier - 6 octobre 2026
- École de commerce publique gratuite : quels coûts, quelles aides et quelle place pour l’alternance ? - 5 octobre 2026