Automatisation comptabilité : moins de saisie, sans perdre le contrôle des écritures
Publié par : Clémence de Villeneuve — Rédactrice spécialisée en finance
L’automatisation de la comptabilité consiste à confier à un logiciel les opérations répétitives : collecte des factures, extraction des données, propositions d’écritures ou rapprochements bancaires. Elle réduit les ressaisies et facilite le suivi des échéances, mais ne dispense pas de contrôler les exceptions. Pour réussir, mieux vaut automatiser un circuit bien défini que multiplier les fonctionnalités sur des données mal préparées.
Du document à l’écriture : ce que le logiciel fait réellement
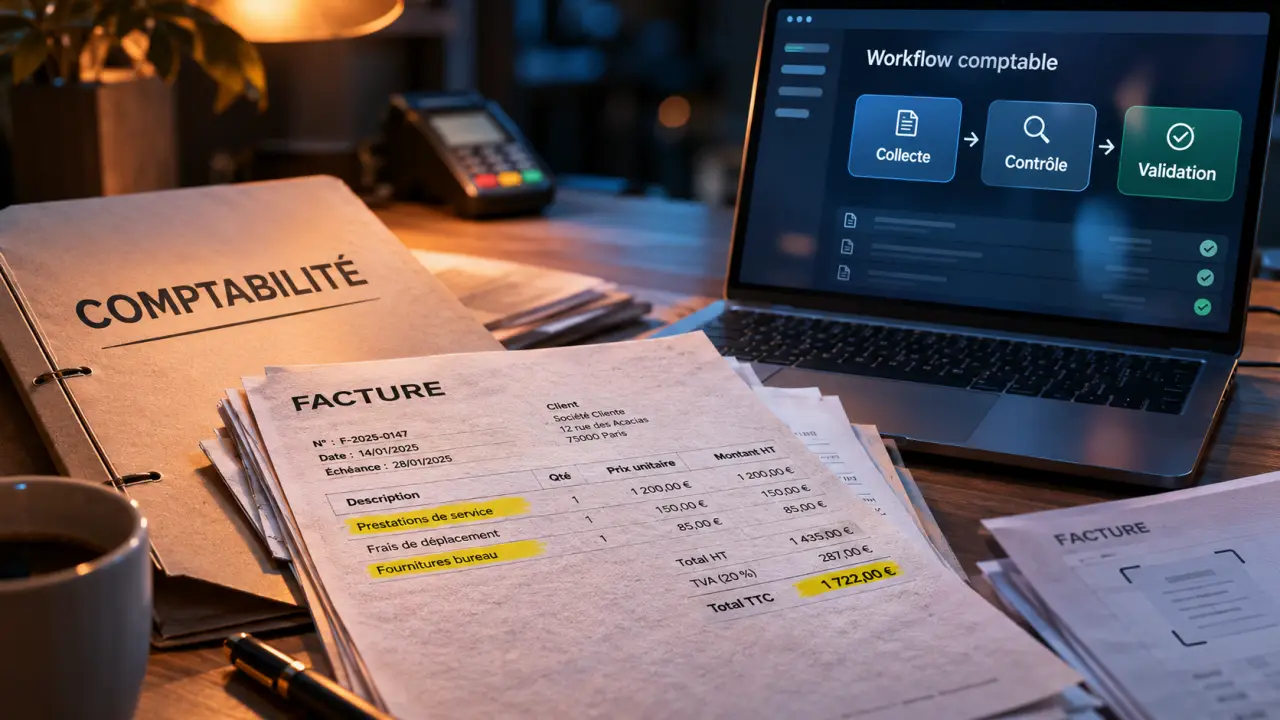
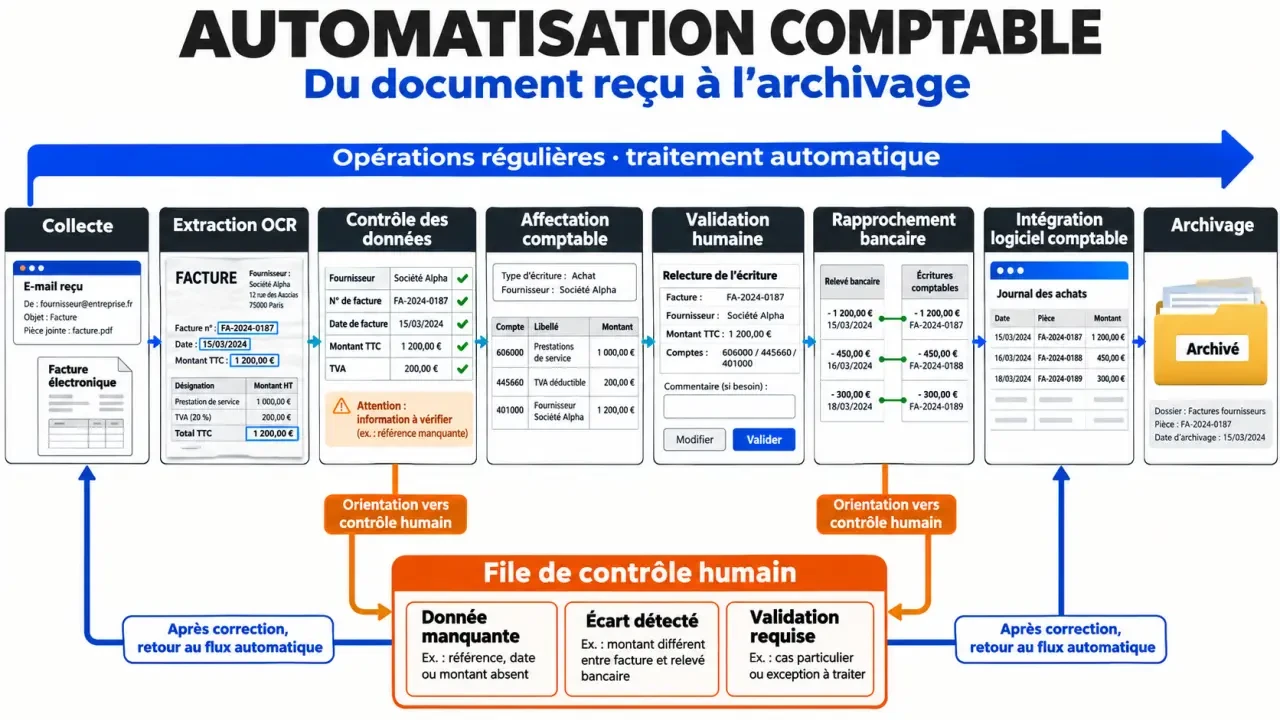
Une facture reçue par e-mail peut être collectée, analysée, rapprochée d’une commande, puis transmise au responsable concerné pour approbation. Après validation, ses données alimentent le logiciel comptable. Chaque étape répond à une règle : fournisseur reconnu, compte de charge, traitement de TVA, seuil d’approbation ou échéance de paiement.
Calculer le ROI de l’automatisation comptable
Saisissez vos données pour estimer le gain et le retour sur investissement sur une même période.
Résultats sur la période
- Heures économisées
- 0 h
- Gain lié au temps libéré
- 0,00 €
- Gain total
- 0,00 €
- Coût total
- 0,00 €
- Gain net
- 0,00 €
- ROI
- Non calculable
Formules utilisées
- Heures économisées = volume × (temps manuel − temps automatisé) ÷ 60
- Gain lié au temps = heures économisées × coût horaire
- Gain total = gain lié au temps + coûts évités
- Coût total = coûts récurrents + coûts initiaux
- Gain net = gain total − coût total
- ROI = gain net ÷ coût total
À noter : le temps libéré ne constitue pas automatiquement une économie de trésorerie. Le gain lié au temps représente une valorisation du temps économisé selon le coût horaire saisi.
Dématérialiser n’est donc pas automatiser. Remplacer une facture papier par un PDF facilite sa circulation, mais ne supprime pas la saisie. Une facture électronique contenant des données structurées peut, elle, alimenter directement certains traitements, sous réserve de contrôles et d’une intégration adaptée.
- L’OCR, ou reconnaissance optique des caractères, extrait le texte d’une image ou d’un document numérisé.
- L’intelligence artificielle peut reconnaître des champs, suggérer une affectation comptable et signaler des incohérences. Ses propositions restent à vérifier selon le risque.
- Les workflows organisent les validations, les relances et le traitement des blocages.
- La RPA reproduit des actions répétitives dans des interfaces, notamment lorsque les applications ne communiquent pas directement.
Ces technologies se complètent. La qualité finale dépend autant des règles comptables et des connexions que de la reconnaissance documentaire. Un montant correctement lu peut malgré tout être affecté au mauvais compte.
Choisir les tâches à automatiser selon leur volume et leur risque
Les factures fournisseurs constituent souvent un bon point de départ : elles cumulent collecte, saisie, vérification et approbation. Selon Yooz, les comptables et experts-comptables consacreraient 30 % de leur temps à la saisie manuelle des factures fournisseurs de leurs clients. Ce repère aide à identifier un chantier, sans préjuger du gain réalisable dans chaque organisation.
| Processus | Traitement automatisable | Contrôle à conserver |
|---|---|---|
| Factures fournisseurs | Extraction des montants, dates, TVA et références ; rapprochement avec les commandes | Écarts, litiges, justificatifs manquants et TVA particulière |
| Rapprochement bancaire | Association entre mouvements bancaires et écritures | Paiements groupés, frais et correspondances ambiguës |
| Notes de frais | Collecte des reçus, classement et application des règles internes | Justification professionnelle et dépenses hors politique |
| Écritures récurrentes | Génération selon un calendrier et des modèles validés | Modification des contrats et pertinence des montants |
| Reporting | Consolidation et actualisation des tableaux de bord | Exhaustivité des données et interprétation des écarts |
Pour une TPE traitant peu de pièces, centraliser les justificatifs et supprimer les doubles saisies peut suffire. Une PME avec plusieurs établissements privilégiera aussi les circuits d’approbation et les axes analytiques. Un cabinet devra particulièrement soigner la collecte auprès des clients et la supervision de plusieurs dossiers.
Le gain ne se limite pas aux minutes économisées : retrouver une facture sans chercher dans plusieurs messageries, connaître son statut et repérer un blocage avant l’échéance réduisent aussi la pression quotidienne.
Conserver un contrôle humain là où il compte
L’automatisation ne remplace pas le jugement comptable. Une opération inhabituelle, une règle fiscale complexe ou une provision nécessitent une analyse. Le logiciel peut préparer les éléments, mais la responsabilité des choix et de leur validation reste attribuée aux personnes compétentes.
Pensez le circuit comme un tamis : les opérations régulières passent après des vérifications définies, tandis que les éléments atypiques sont retenus dans une file d’exceptions. L’enjeu n’est pas de resserrer toutes les mailles, ce qui bloquerait le traitement, mais de choisir les bons critères : fournisseur inconnu, montant inhabituel, référence déjà utilisée ou divergence avec la commande. Mesurer les alertes inutiles permet ensuite d’affiner ce filtrage sans banaliser les anomalies.
La détection des doublons et le suivi des modifications renforcent le contrôle interne, à condition de prévoir des actions derrière chaque alerte. Une modification de coordonnées bancaires doit notamment déclencher une vérification indépendante, et non être acceptée simplement parce qu’elle figure sur une facture.
- Séparer les droits de création d’un fournisseur, d’approbation et de paiement.
- Conserver l’historique des modifications, des validations et des pièces justificatives.
- Vérifier le chiffrement, les sauvegardes, l’hébergement et les conditions de restitution des données.
- Définir qui traite chaque exception et sous quel délai.
Une piste d’audit exploitable doit permettre de comprendre le cheminement d’une écriture. La présence d’un logiciel ne garantit pas, à elle seule, la conformité du processus.
Comparer les logiciels sur un scénario réel, pas sur une liste de promesses
Les noms Medius, Yooz, Pennylane, Dext ou Chaintrust peuvent entrer dans une sélection, mais ils ne doivent pas être considérés comme interchangeables. Comparez d’abord le périmètre recherché : collecte et pré-comptabilité, traitement des achats, production comptable ou gestion financière plus large. Les fonctionnalités et les tarifs doivent être confirmés pour l’offre envisagée.
Demandez une démonstration sur des pièces représentatives : facture simple, avoir, document peu lisible, achat en devise et facture concernant plusieurs établissements. Observez surtout les corrections nécessaires et le traitement des exceptions, pas uniquement la vitesse d’extraction.
- Intégration : compatibilité avec l’ERP, les banques et la facturation ; échanges par API ou fichiers ; gestion des rejets et des doublons.
- Couverture métier : analytique, multi-entités, devises, TVA intracommunautaire et validations selon les montants.
- Utilisation : facilité de correction, collaboration avec l’expert-comptable, formation et support.
- Réversibilité : export des écritures, des justificatifs et des historiques dans des formats exploitables.
Le coût total comprend l’abonnement, mais aussi le paramétrage, la migration, les connecteurs, la formation et la maintenance. Faites préciser les limites de volume, les utilisateurs inclus et les prestations facturées séparément. Un outil moins cher peut coûter davantage si les équipes doivent contourner ses limites quotidiennement.
Déployer progressivement et mesurer les gains réellement obtenus
Un projet solide commence par une mesure de l’existant. Relevez le volume de pièces, le temps de traitement, les corrections et les délais de validation. Ces indicateurs permettront de distinguer une amélioration réelle d’une simple impression de fluidité.
- Cartographier le circuit : identifier les entrées, les intervenants, les ressaisies et les blocages.
- Nettoyer les données : supprimer les fournisseurs en doublon et vérifier les comptes, coordonnées et règles de TVA.
- Paramétrer un pilote : choisir un périmètre limité, représentatif et doté d’un responsable.
- Tester les échanges : contrôler les écritures produites, les rejets, les reprises et l’absence de doublons.
- Former puis élargir : documenter les exceptions et ajuster les règles avant de généraliser.
Les résultats varient selon le processus. L’étude ISG citée par Yooz fait état de réductions moyennes du volume de travail de 43 % pour l’order-to-cash, 41 % pour la comptabilité et 34 % pour le procure-to-pay. Ce sont des repères, pas des objectifs garantis pour votre entreprise.
Pour estimer le retour sur investissement, valorisez les heures effectivement économisées et les coûts évités, puis soustrayez le coût complet du projet. Le ROI correspond au gain net divisé par le coût engagé, sur une même période. Distinguez le temps libéré d’une économie de trésorerie : réaffecter un comptable à l’analyse améliore la capacité de travail sans réduire automatiquement les dépenses.
Suivez enfin le coût par pièce, le taux de correction, les délais d’approbation et les factures bloquées. Le bon résultat n’est pas une comptabilité sans intervention humaine, mais une équipe qui intervient moins souvent et plus utilement.
- Automatisation comptabilité : moins de saisie, sans perdre le contrôle des écritures - 20 novembre 2026
- Quel métier bureautique choisir ? Postes, compétences et accès sans diplôme - 19 novembre 2026
- Quel domaine de formation choisir ? Secteurs, durées et débouchés à comparer - 18 novembre 2026
Articles qui pourraient vous intéresser :
 Pièce 1 euro rare : comment l’identifier, la valeur et les pièges
 Libellé de la carte bancaire : exemples concrets pour comprendre vos relevés
 Frais d’établissement : l’option des 5 ans et 3 règles d’or pour optimiser sa trésorerie
 Rente viagère : quel abattement fiscal selon votre âge et votre situation ?