Nue-propriété : posséder un logement sans pouvoir l’habiter ni toucher les loyers
Publié par : Clémence de Villeneuve — Rédactrice spécialisée en immobilier
La nue-propriété est le droit de disposer d’un bien sans en avoir l’usage ni percevoir ses revenus, ces prérogatives appartenant à l’usufruitier. Vous pouvez donc être nu-propriétaire d’un appartement sans pouvoir y vivre ou encaisser ses loyers. Cette séparation, appelée démembrement de propriété, intervient notamment lors d’une succession, d’une donation ou d’un investissement immobilier.
Un même bien, deux droits distincts
La pleine propriété réunit trois prérogatives : l’usus, droit d’utiliser le bien ; le fructus, droit d’en percevoir les revenus ; et l’abusus, droit d’en disposer. Le démembrement répartit ces droits entre l’usufruitier et le nu-propriétaire, sans diviser matériellement le logement.
Testez vos connaissances sur la nue-propriété
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
L’usufruitier détient l’usage et les revenus. L’article 578 du Code civil précise qu’il doit conserver la substance du bien : il ne peut pas le traiter comme un patrimoine à détruire ou à épuiser. Le nu-propriétaire détient, lui, un droit de propriété privé temporairement de jouissance.
| Prérogative | Nu-propriétaire | Usufruitier | Plein propriétaire |
|---|---|---|---|
| Habiter le logement | Pas sans accord de l’usufruitier | Oui | Oui |
| Louer et percevoir les loyers | Non, en principe | Oui, sous réserve des règles propres à certains baux | Oui |
| Céder son droit | Oui, sous réserve des restrictions applicables | Oui, sans prolonger l’usufruit initial | Oui |
| Vendre la pleine propriété | Pas seul | Pas seul | Oui |
Le démembrement ne doit pas être confondu avec l’indivision : dans une indivision classique en pleine propriété, plusieurs personnes détiennent des quotes-parts de droits de même nature. Ici, les droits sont différents. Plusieurs enfants peuvent toutefois détenir ensemble la nue-propriété d’un logement dont un parent conserve l’usufruit.
Occuper, vendre, entretenir : les décisions à prendre ensemble
Le nu-propriétaire peut transmettre son droit, pas effacer l’usufruit
Le nu-propriétaire peut vendre, donner ou léguer sa nue-propriété, sous réserve notamment des clauses de l’acte. L’acquéreur ou le bénéficiaire reçoit alors ce même droit : il doit respecter l’usufruit existant. Vendre la nue-propriété ne permet donc pas d’exiger le départ de l’usufruitier.
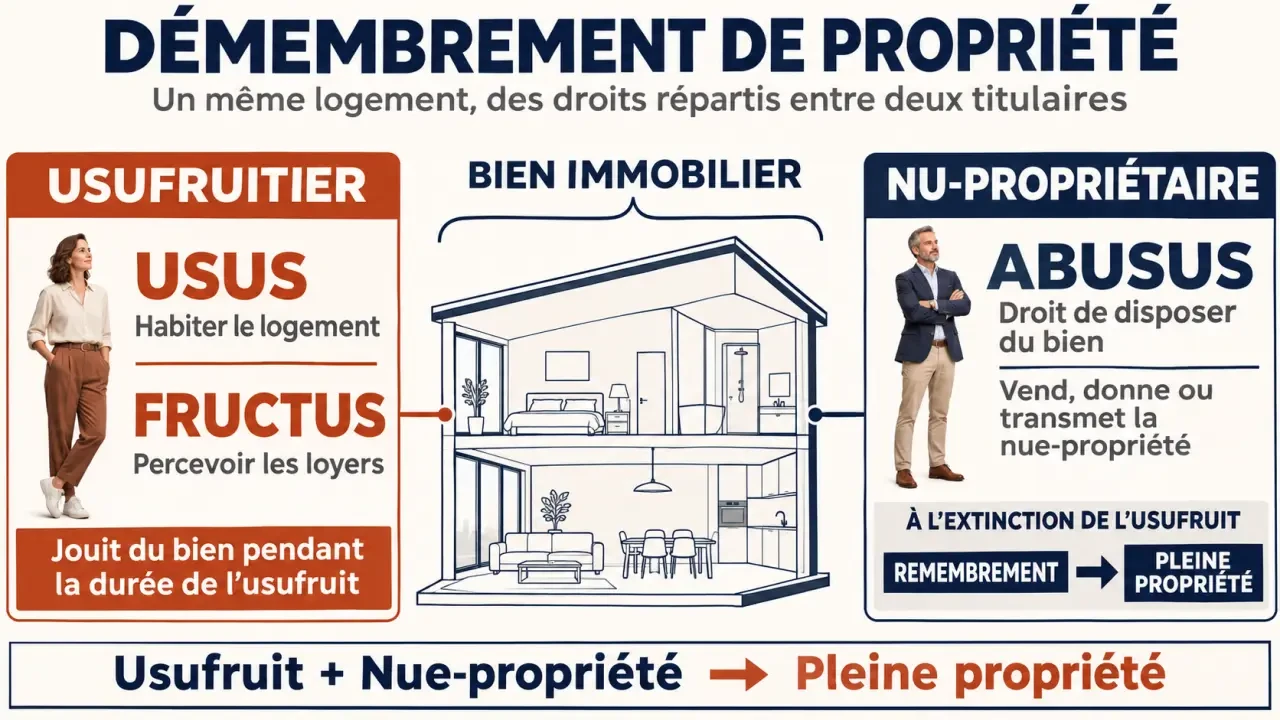
Pour vendre le logement en pleine propriété, l’accord des titulaires des deux droits est nécessaire. Le prix peut être réparti entre eux selon la valeur respective de leurs droits, sauf accord pour reporter l’usufruit sur le prix. Ces modalités doivent être préparées avec le notaire, particulièrement lorsque plusieurs héritiers sont concernés.
Les travaux ne se répartissent pas seulement selon leur montant
En principe, l’usufruitier supporte les réparations d’entretien. Les grosses réparations définies par l’article 606 du Code civil relèvent du nu-propriétaire : elles concernent notamment les gros murs, les voûtes ou la réfection entière des couvertures. Une dépense élevée n’est donc pas automatiquement une grosse réparation au sens juridique.
Des nuances existent, notamment lorsque les travaux résultent d’un défaut d’entretien imputable à l’usufruitier. L’acte peut aussi aménager la répartition des dépenses. En copropriété, il faut examiner les travaux votés, le règlement et les engagements de chacun, sans confondre la répartition entre titulaires et les règles de recouvrement du syndic.
Un défaut d’entretien peut produire une véritable onde de conséquences : une infiltration ignorée dégrade le logement, réduit les loyers possibles et menace sa valeur future. Même sans revenus immédiats, le nu-propriétaire a donc intérêt à convenir d’un suivi : signalement des sinistres, transmission des diagnostics et information sur les travaux. Cette circulation de l’information protège les deux parties.
Donation et succession : à quel moment retrouve-t-on tous les droits ?
Le démembrement peut résulter d’une convention, d’une donation ou d’une succession. Dans une donation avec réserve d’usufruit, un parent transmet la nue-propriété à ses enfants tout en conservant le droit d’habiter le logement ou d’en percevoir les loyers. Dans certaines successions, le conjoint survivant reçoit l’usufruit et les enfants la nue-propriété.
L’usufruit peut être viager, c’est-à-dire lié à la vie de l’usufruitier, ou temporaire, avec une échéance déterminée. Un usufruit temporaire s’éteint également si son titulaire personne physique décède avant cette échéance. Des clauses particulières, comme une réversion d’usufruit au profit du conjoint, peuvent modifier le calendrier attendu.
À l’extinction de l’usufruit, le nu-propriétaire récupère en principe automatiquement la pleine propriété : c’est le remembrement. La réunion liée au décès de l’usufruitier ou à l’arrivée du terme ne donne généralement pas lieu à des droits de mutation supplémentaires. Des formalités peuvent néanmoins être nécessaires.
À l’inverse, le décès du nu-propriétaire ne met pas fin à l’usufruit. Sa nue-propriété entre dans sa succession et ses héritiers la recueillent avec l’usufruit toujours en place. Cette distinction est essentielle pour comprendre qui pourra occuper le logement, et quand.
Valeur fiscale, donation et IFI : distinguer les règles
Pour les mutations concernées, l’article 669 du Code général des impôts fixe un barème de valorisation de l’usufruit viager et de la nue-propriété selon l’âge de l’usufruitier. Plus celui-ci avance en âge, plus la valeur fiscale de la nue-propriété augmente.
Par exemple, pour un usufruitier de 32 ans, la nue-propriété représente 30 % de la pleine propriété. Sur un appartement estimé à 300 000 euros, elle vaut fiscalement 90 000 euros. Il s’agit d’une valeur fiscale, pas nécessairement du prix auquel ce droit pourrait être vendu.
Une donation parent-enfant peut bénéficier d’un abattement de 100 000 euros, renouvelable tous les 15 ans, sous réserve des donations antérieures et des conditions applicables. Les droits éventuels sont calculés sur la valeur transmise après abattement. Une donation immobilière nécessite un acte notarié et reste susceptible d’entraîner des frais même sans droits de donation.
Concernant l’IFI, dont le seuil d’assujettissement est de 1,3 million d’euros de patrimoine immobilier net taxable, l’usufruitier déclare généralement le bien pour sa valeur en pleine propriété. Des exceptions imposent toutefois une répartition entre usufruitier et nu-propriétaire, notamment selon l’origine successorale du démembrement. L’exclusion de la nue-propriété n’est donc pas universelle.
Enfin, le nu-propriétaire qui ne reçoit aucun loyer n’a pas de revenus fonciers à déclarer au titre de ce bien. Cela ne signifie pas qu’il peut automatiquement déduire toutes ses dépenses : leur traitement dépend de sa situation et des règles fiscales applicables.
Acheter en nue-propriété : un capital immobilisé, pas un revenu immédiat
L’achat en nue-propriété permet d’acquérir un droit pour un prix inférieur à celui de la pleine propriété, en contrepartie de l’absence de jouissance. AGIPI évoque une réduction généralement comprise entre 30 % et 40 %. Cette décote n’est ni un rendement garanti ni une hausse future assurée : elle dépend notamment de la durée du démembrement et du montage retenu.
Le dispositif peut convenir à un investisseur qui prépare des revenus futurs sans rechercher de loyers immédiats. Il existe aussi pour des parts de SCPI, avec des durées de démembrement généralement comprises entre 3 et 20 ans. La revente avant le terme peut toutefois être difficile ou nécessiter une négociation sur le prix.
Avant de signer, faites vérifier :
- La durée exacte et les conditions d’extinction de l’usufruit.
- La répartition des travaux, charges, assurances et taxes.
- L’état du bien et les obligations de restitution.
- La solidité de l’usufruitier et les modalités de suivi.
- Votre capacité à financer l’achat sans compter sur des loyers.
La question décisive reste simple : pouvez-vous immobiliser ce capital sans avoir besoin du logement ni de ses revenus ? Le notaire pourra ensuite vérifier que l’acte et ses conséquences fiscales correspondent réellement à votre objectif.
- Nue-propriété : posséder un logement sans pouvoir l’habiter ni toucher les loyers - 12 novembre 2026
- Investir en obligations : le coupon ne dit pas ce que vous gagnerez - 11 novembre 2026
- Création de site internet immobilier : éviter le beau site qui ne rapporte aucun contact - 10 novembre 2026
Articles qui pourraient vous intéresser :
 Amepi inconvénient : ce qu’il faut vraiment savoir avant d’adhérer
 Plan simple de gestion : comment bâtir une stratégie claire et efficace
 Immobilier : biens immeubles, biens par destination et différence avec le mobilier
 Investissement locatif à Besançon : pourquoi le rendement brut ne suffit pas à choisir un quartier