Plus-value immobilière en SCI : l’amortissement à l’IS peut alourdir la revente
Publié par : Clémence de Villeneuve — Rédactrice spécialisée en immobilier
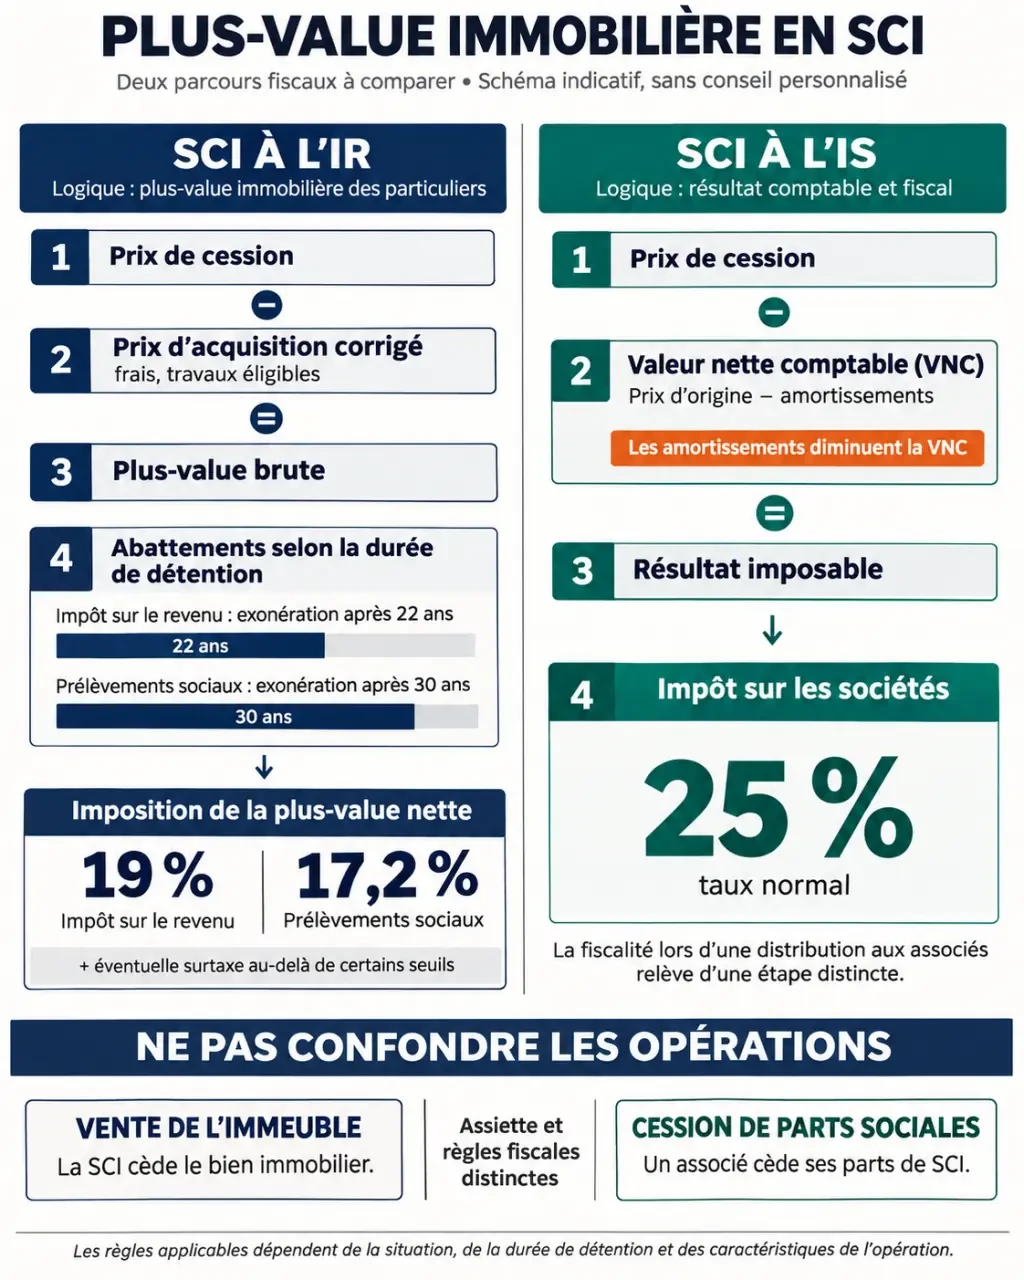
La plus-value immobilière en SCI ne se calcule pas de la même manière selon que la société relève de l’impôt sur le revenu (IR) ou de l’impôt sur les sociétés (IS). À l’IR, la durée de détention peut réduire puis supprimer l’imposition. À l’IS, les amortissements déduits pendant la location peuvent augmenter le bénéfice taxable à la vente. Avant de signer, il faut donc comparer l’impôt sur la cession, mais aussi les sommes réellement récupérables par les associés.
Identifier le régime fiscal et ce qui est vendu
Une plus-value correspond à l’écart positif entre le prix de vente et la valeur d’acquisition retenue fiscalement. Mais vendre un immeuble appartenant à la SCI et vendre ses parts sociales sont deux opérations distinctes : le vendeur, la base de calcul et les obligations déclaratives changent.
| Point à comparer | SCI à l’IR | SCI à l’IS |
|---|---|---|
| Vente de l’immeuble | Régime des plus-values immobilières des particuliers pour les associés personnes physiques concernés | Résultat imposable de la société |
| Base de calcul | Prix de vente net moins prix d’acquisition corrigé | Prix de vente moins valeur nette comptable, avec prise en compte des frais |
| Durée de détention | Abattements progressifs | Aucun abattement de ce type |
| Qui supporte l’impôt ? | Les associés selon leur quote-part | La société, puis éventuellement les associés lors d’une distribution |
À l’IR, une plus-value de 10 000 € revient fiscalement à hauteur de 6 000 € à un associé détenant 60 % des parts et de 4 000 € à celui qui en détient 40 %. Cette répartition dépend des droits détenus à la date de cession. Un associé soumis à l’IS ou non-résident peut toutefois relever de règles particulières.
À l’IR, reconstituer le prix d’achat avant de calculer l’impôt
Frais et travaux : deux corrections à distinguer
Le prix de cession peut être diminué de certains frais justifiés supportés par le vendeur, notamment des diagnostics obligatoires ou une commission d’agence à sa charge, lorsque les conditions fiscales sont remplies. Le remboursement du crédit immobilier ne diminue pas la plus-value : il réduit seulement la trésorerie conservée après la vente.
Le prix d’acquisition peut, lui, être majoré des frais admissibles. Pour un immeuble acheté à titre onéreux, les frais d’acquisition peuvent être retenus au réel ou selon un forfait de 7,5 %. Pour un immeuble bâti détenu depuis plus de cinq ans, un forfait travaux de 15 % est possible dans les conditions prévues.
Au réel, les dépenses de construction, reconstruction, agrandissement ou amélioration doivent respecter les critères fiscaux, être justifiées et ne pas avoir déjà été prises en compte fiscalement. Les simples dépenses d’entretien ne sont pas assimilables automatiquement à des travaux majorant le prix d’achat.
Un exemple de plus-value brute
Une SCI achète un immeuble 200 000 € et le revend 250 000 € après plus de cinq ans. En supposant les deux forfaits applicables, sans frais de cession, le prix d’acquisition corrigé atteint 245 000 € : 200 000 € + 15 000 € de frais + 30 000 € de travaux. La plus-value brute est donc de 5 000 €, avant abattements, et non de 50 000 €.
Il est utile de lire le dossier par strates : prix figurant dans l’acte, frais d’entrée, travaux, puis frais de sortie. Chaque couche possède ses justificatifs et ses règles. Cette méthode évite notamment de compter deux fois une facture ou de confondre une dépense fiscalement admissible avec une sortie de trésorerie, comme le remboursement d’un emprunt.
À l’IR, appliquer deux calendriers d’abattement et vérifier les exonérations
La plus-value imposable supporte en principe 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 % avant abattements et éventuelle surtaxe. Les deux prélèvements n’ont toutefois pas la même base après application de la durée de détention.
| Années de détention révolues | Abattement annuel pour l’IR | Abattement annuel pour les prélèvements sociaux |
|---|---|---|
| Jusqu’à cinq ans | 0 % | 0 % |
| De la sixième à la vingt-et-unième année | 6 % | 1,65 % |
| Vingt-deuxième année | 4 % | 1,60 % |
| De la vingt-troisième à la trentième année | Exonération acquise | 9 % |
L’exonération est donc acquise après 22 ans pour l’IR et 30 ans pour les prélèvements sociaux. Pour la vente de l’immeuble, la durée se mesure depuis son acquisition par la SCI, et non depuis l’achat des parts par chaque associé.
Une surtaxe de 2 % à 6 % peut s’ajouter lorsque la plus-value nette imposable dépasse 50 000 €, selon le barème et ses mécanismes de lissage. Ce seuil porte sur la plus-value taxable, pas sur le prix de vente ; son appréciation en SCI doit être vérifiée au niveau pertinent avec le notaire.
Si la SCI à l’IR met gratuitement un logement à disposition d’un associé qui l’occupe effectivement comme résidence principale, une exonération peut s’appliquer à sa quote-part, pour la fraction du bien concernée. Elle ne profite pas automatiquement aux autres associés.
L’exonération des cessions n’excédant pas 15 000 € répond également à des conditions précises : pour un immeuble vendu par une SCI, il ne faut pas diviser artificiellement le prix entre associés pour passer sous ce seuil. Expropriation, cession destinée au logement social ou certains projets d’aménagement peuvent ouvrir d’autres dispositifs, à vérifier selon l’opération et les délais applicables.
À l’IS, mesurer l’effet des amortissements et de la distribution
À l’IS, le calcul repose sur la valeur nette comptable : valeur d’origine comptabilisée diminuée notamment des amortissements cumulés. Le terrain n’est pas amortissable. Les amortissements du bâtiment réduisent les résultats pendant la détention, mais abaissent aussi la valeur déduite du prix de vente.
Exemple simplifié : un immeuble comptabilisé 200 000 €, amorti à hauteur de 80 000 €, présente une valeur nette comptable de 120 000 €. Revendu 250 000 €, il génère un résultat de cession de 130 000 €, avant frais et autres corrections. La hausse du prix de marché n’était pourtant que de 50 000 €.
Ce résultat rejoint le bénéfice imposable à l’IS, au taux normal de 25 %. Le taux réduit de 15 % sur les premiers 42 500 € de bénéfice peut s’appliquer si les conditions sont réunies, notamment celles relatives au chiffre d’affaires et au capital. Cette tranche concerne le bénéfice global, pas une enveloppe réservée à la vente.
Conserver les fonds dans la société pour réinvestir et les distribuer aux associés ne produit pas le même résultat net. Une distribution peut entraîner une imposition personnelle supplémentaire. Il faut donc comparer la trésorerie après IS avec le montant effectivement disponible dans le patrimoine privé, sans confondre dividendes et remboursement d’un compte courant d’associé.
Préparer la vente de l’immeuble ou la cession des parts
Lors d’une cession de parts d’une SCI à prépondérance immobilière relevant de l’IR, le régime des plus-values immobilières peut s’appliquer à l’associé personne physique. Le calcul part alors du prix d’acquisition des parts, avec d’éventuelles corrections, et de leur propre durée de détention. Pour les parts d’une SCI à l’IS, la cession par une personne physique relève généralement des plus-values mobilières.
Avant le rendez-vous, réunissez :
- L’acte d’acquisition et les justificatifs des frais.
- Les factures de travaux et leur traitement fiscal antérieur.
- Les statuts et la répartition des parts.
- À l’IS, le bilan et le tableau des amortissements.
- Les justificatifs d’occupation si une exonération est demandée.
Pour une vente immobilière relevant du régime des particuliers, le notaire établit généralement la déclaration, notamment le formulaire 2048-IMM selon l’opération, et verse l’impôt lors de la vente. Les associés concernés doivent aussi reporter leur quote-part imposable dans leur déclaration de revenus, notamment en case 3VZ. À l’IS, le résultat est intégré à la déclaration de la société avec l’expert-comptable. Faites valider le calcul avant de fixer le montant distribuable.
- Plus-value immobilière en SCI : l’amortissement à l’IS peut alourdir la revente - 15 novembre 2026
- La croissance se pilote aussi en trésorerie : reliez ventes, stocks et capacité - 15 novembre 2026
- ROI marketing : un chiffre d’affaires élevé ne garantit pas la rentabilité - 14 novembre 2026
Articles qui pourraient vous intéresser :
 Hauteur sous plafond 2m40 : usages, contraintes et idées d’aménagement
 Comparer les syndics de copropriété : tarifs, hors-forfait et modèle adapté à votre immeuble
 Investir à Rennes peut être rentable, à condition de choisir le bon bien et le bon quartier
 Investissement locatif à Lille : le loyer légal compte plus que le rendement affiché