Conseiller en investissement immobilier : exigez une stratégie, pas seulement un bien
Publié par : Clémence de Villeneuve — Rédactrice spécialisée en immobilier
Un conseiller en investissement immobilier vous aide à déterminer quoi acheter, avec quel financement et pour quel objectif patrimonial. Son intérêt ne se limite pas à trouver un logement : il doit vérifier que l’opération reste supportable après les charges, les impôts et les imprévus. Pour choisir un accompagnement utile, regardez surtout la qualité des analyses, les missions réellement incluses et la manière dont le professionnel est rémunéré.
Un accompagnement qui commence avant la recherche du bien
Le conseiller en investissement immobilier relie votre situation personnelle aux caractéristiques d’un placement. Il étudie vos revenus, vos crédits, votre épargne disponible et votre patrimoine existant avant de recommander une opération. Cette approche est particulièrement utile pour un premier investissement, un achat à distance ou un projet comportant des travaux.
Simulateur de rentabilité locative et d’effort d’épargne
Renseignez vos hypothèses pour obtenir une estimation annuelle et mensuelle de l’opération.
Coût de l’opération
Loyers et charges
Financement
Résultats estimés
Le bon point de départ est votre objectif, pas une annonce immobilière. Chercher un revenu complémentaire immédiat ne conduit pas nécessairement au même choix que préparer sa retraite, viser une plus-value ou organiser une transmission. Une réduction d’impôt peut améliorer une opération ; elle ne remplace ni la demande locative ni un prix d’achat cohérent.
L’audit doit aussi préciser votre horizon de détention, votre tolérance aux pertes et le temps que vous souhaitez consacrer à la gestion. L’immobilier reste un placement peu liquide : revendre peut prendre du temps et entraîner des frais. Conserver une épargne de précaution évite de dépendre du prochain loyer pour régler une réparation.
Enfin, ce professionnel ne remplace pas tous les intervenants. L’agent immobilier intervient sur la transaction, le courtier sur le crédit, le notaire sur la sécurité juridique et la transmission. Le conseiller en gestion de patrimoine adopte une vision plus large des actifs. Selon ses compétences et habilitations, votre interlocuteur coordonne ces expertises ou vous oriente vers elles.
Comparer les solutions selon vos contraintes réelles
Une recommandation sérieuse présente des alternatives. Le choix porte autant sur le support que sur l’emplacement, l’état du bâtiment et les modalités de location. Pour un achat direct, le conseiller examine les loyers pratiqués, la demande locale, les diagnostics, la copropriété et les travaux prévisibles. Il doit pouvoir justifier ses hypothèses avec des éléments vérifiables.
| Solution | Intérêt principal | Vigilance essentielle |
|---|---|---|
| Bien détenu en direct | Maîtriser le choix du logement et sa gestion | Concentration du risque sur un bien et un marché |
| Investissement clé en main | Déléguer recherche, travaux et mise en location selon le contrat | Coût cumulé des prestations et responsabilités de chaque intervenant |
| Parts de SCPI | Accéder indirectement à un patrimoine immobilier géré | Frais, revenus non garantis, perte en capital et revente parfois difficile |
Neuf ou ancien : comparer le coût total
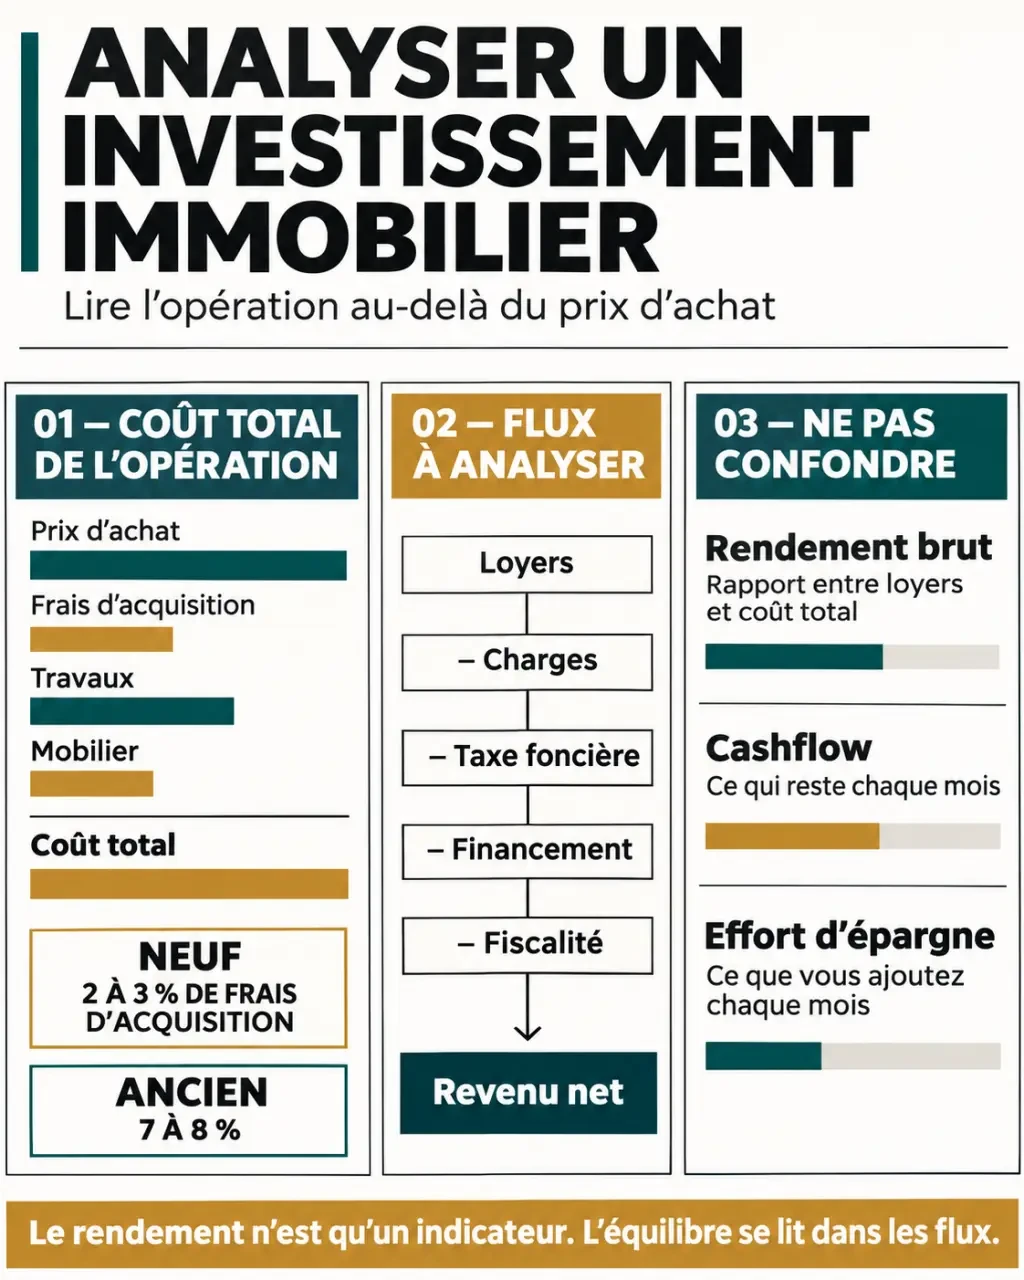
Les frais d’acquisition couramment appelés « frais de notaire » représentent généralement 2 à 3 % dans le neuf, contre 7 à 8 % dans l’ancien. Cet avantage ne suffit pas à départager deux biens : le neuf peut présenter une surcote allant jusqu’à 20 %, selon le marché et le programme. Dans l’ancien, le budget doit intégrer les travaux privatifs, ceux de la copropriété et les contraintes énergétiques applicables à la location.
Location vide ou meublée : partir des locataires visés
Le meublé suppose un équipement adapté, son renouvellement et une gestion correspondant au public recherché. La location vide peut convenir à des occupants souhaitant s’installer durablement. Le conseiller doit comparer la demande locale, la rotation prévisible et les coûts de gestion avant de discuter fiscalité. Un régime fiscal séduisant ne crée pas de locataires là où la demande manque.
Exiger des calculs de rentabilité et un financement résistants aux imprévus
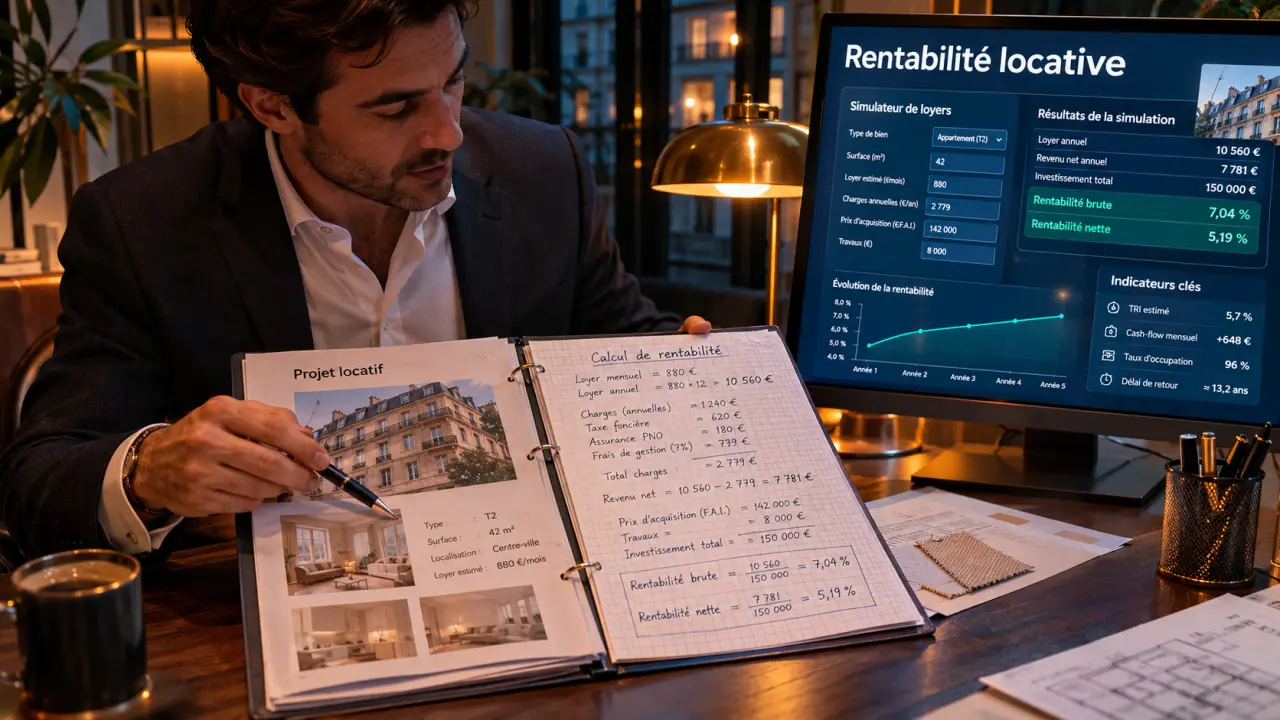
Le rendement brut rapporte les loyers annuels au prix d’achat, mais reste insuffisant pour décider. Demandez une projection intégrant le coût complet de l’opération : acquisition, honoraires, frais d’achat, travaux et ameublement éventuel. Les loyers doivent être diminués des charges non récupérables, de la taxe foncière, des assurances, de la gestion et d’une provision d’entretien.
Le cashflow correspond au solde de trésorerie après les encaissements et décaissements, notamment les mensualités de crédit et la fiscalité. Un rendement positif ne garantit donc pas un cashflow positif. Le conseiller doit distinguer ces indicateurs et présenter l’effort d’épargne mensuel nécessaire, sans confondre remboursement du capital et charge fiscalement déductible.
L’emprunt fonctionne un peu comme une poulie : il permet de mobiliser un actif important avec un capital initial limité, mais la charge ne disparaît pas. Elle se transmet aux mensualités, à l’assurance et aux garanties. Demandez donc où se reporte l’effort si le loyer s’interrompt : sur votre salaire, votre réserve de sécurité ou un crédit supplémentaire ? Cette lecture du financement révèle mieux la fragilité d’un projet qu’un rendement affiché seul.
Le montage dépend de votre capacité d’emprunt, de votre apport et de vos autres engagements. Le prêt amortissable est à comparer, lorsque cela se justifie, avec des montages plus spécifiques comme le prêt in fine ou le prêt d’achat-revente. L’accord reste celui de la banque. Faites également tester une vacance locative, une réparation importante et une revente moins favorable que prévu.
Intégrer la fiscalité et la transmission sans leur laisser dicter l’achat
En France, la location nue relève généralement des revenus fonciers ; la location meublée relève des bénéfices industriels et commerciaux, ou BIC. Le choix entre micro-foncier, micro-BIC et régime réel dépend des conditions applicables et de votre situation. Les statuts LMNP et LMP répondent eux aussi à des critères précis : ce ne sont pas des options interchangeables.
Au réel, certaines charges peuvent être déduites selon les règles propres à chaque régime. Le déficit foncier peut présenter un intérêt dans certaines opérations de location nue avec travaux, mais tous les travaux ne sont pas déductibles. Demandez une simulation qui distingue économie fiscale, dépenses effectivement engagées et conséquences à la revente.
L’analyse doit couvrir toute la durée de détention. Elle peut inclure l’impôt sur la fortune immobilière, la fiscalité de cession et la transmission aux proches. Une SCI ou un démembrement peut répondre à certains objectifs, sans constituer une solution universelle ni supprimer automatiquement l’impôt. Les arbitrages juridiques et successoraux doivent être validés avec un notaire ; les calculs fiscaux complexes, avec un professionnel habilité.
Choisir un conseiller transparent sur ses missions et sa rémunération
L’appellation « conseiller en investissement immobilier » ne suffit pas à établir les autorisations du professionnel. Le cadre dépend des actes réalisés. Pour une activité de transaction, vérifiez la carte professionnelle appropriée ou l’habilitation à intervenir sous celle d’un titulaire. Pour le crédit ou les placements financiers, contrôlez les statuts et immatriculations correspondant à la prestation. La carte T ne remplace pas le statut de conseiller en investissements financiers, et inversement.
La rémunération peut prendre la forme d’honoraires, de commissions versées par un vendeur ou un distributeur, ou d’une combinaison des deux. Demandez leur montant, leur déclenchement et leur intégration au prix global. Une commission n’invalide pas automatiquement le conseil, mais elle rend indispensable la transparence sur les partenaires et les conflits d’intérêts.
Avant de signer, obtenez par écrit :
- Le périmètre de la mission, ses exclusions et les livrables attendus.
- Le détail des honoraires, commissions et conditions de résiliation.
- Les justificatifs professionnels et l’assurance couvrant les activités concernées.
- Les hypothèses des projections, avec un scénario défavorable.
- Les modalités de suivi après acquisition et leur éventuel coût.
Pour le premier rendez-vous, préparez vos revenus, crédits, avis d’imposition, épargne et objectifs. Comparez ensuite les propositions sur leur méthode, pas uniquement sur le rendement annoncé. Un conseiller utile doit pouvoir expliquer pourquoi acheter un bien, mais aussi reconnaître qu’il vaut mieux renoncer ou attendre.