Coach financier pour particulier : payer pour retrouver de la marge, pas pour une promesse
Publié par : Clémence de Villeneuve — Rédactrice spécialisée en finance
Un coach financier pour particulier vous aide à comprendre où part votre argent, à organiser vos dépenses et à construire un budget compatible avec vos projets. Avant de payer un accompagnement, vérifiez trois points : le problème à résoudre, les livrables proposés et le coût total. Un bon coaching doit vous rendre progressivement autonome, sans promettre des économies impossibles ni vous pousser vers des placements.
Votre besoin relève-t-il vraiment du coaching budgétaire ?
Le coaching financier porte d’abord sur la gestion quotidienne des finances personnelles. Il associe analyse du budget, pédagogie et suivi des décisions. Son intérêt n’est pas seulement de produire un tableau : il consiste à vous aider à l’utiliser, y compris lorsque vos revenus fluctuent ou qu’une dépense imprévue survient.
Il peut être utile si vous terminez régulièrement le mois à découvert, si votre épargne ne progresse pas malgré des revenus stables, ou si vous préparez un déménagement, une naissance ou une reconversion. Il peut aussi faciliter les discussions d’argent dans un couple, à condition que chacun accepte les règles du travail commun.
Distinguer organisation budgétaire et conseil en placement
Le conseiller bancaire intervient dans le cadre des services de son établissement. Le conseiller en gestion de patrimoine peut aborder les placements, la fiscalité ou la transmission, selon ses compétences et ses habilitations. Le coach budgétaire se concentre sur vos habitudes, vos arbitrages et votre capacité à tenir un plan. L’appellation « coach financier » ne suffit pas à prouver une habilitation à recommander des investissements. Si des produits financiers vous sont proposés, vérifiez le statut du professionnel et sa rémunération.
Reconnaître les situations qui demandent une autre aide
Un accompagnement payant n’est pas toujours la priorité. Si vos ressources ne couvrent plus les dépenses essentielles, cherchez aussi une aide sociale ou un Point conseil budget, qui propose un accompagnement gratuit. En cas de surendettement, la Banque de France est l’interlocuteur à solliciter pour connaître la procédure adaptée. Un coach ne remplace ni ces dispositifs ni un professionnel de santé lorsque l’angoisse liée à l’argent devient envahissante.
Ce que vous devez obtenir pendant l’accompagnement
Un programme sérieux commence par votre situation réelle, pas par une règle d’épargne identique pour tous. Avant le premier rendez-vous, demandez quels documents préparer : relevés de compte, revenus, charges récurrentes, échéanciers de crédits et dépenses annuelles. Transmettez seulement les informations nécessaires, par le moyen sécurisé convenu avec le professionnel.
Un diagnostic qui intègre les dépenses oubliées
Le bilan doit distinguer revenus, charges fixes, dépenses variables, dettes et dépenses prévisibles mais non mensuelles. Assurances annuelles, entretien du véhicule ou frais de rentrée peuvent déséquilibrer un budget apparemment sain. Pour un indépendant, le travail doit également séparer l’argent disponible pour le foyer des sommes réservées aux obligations professionnelles.
À l’issue de cette analyse, vous devriez pouvoir identifier les causes du déséquilibre : manque de ressources, échéances mal réparties, dépenses sous-estimées ou achats impulsifs. Ces situations ne se corrigent pas de la même manière.
Un plan utilisable entre deux séances
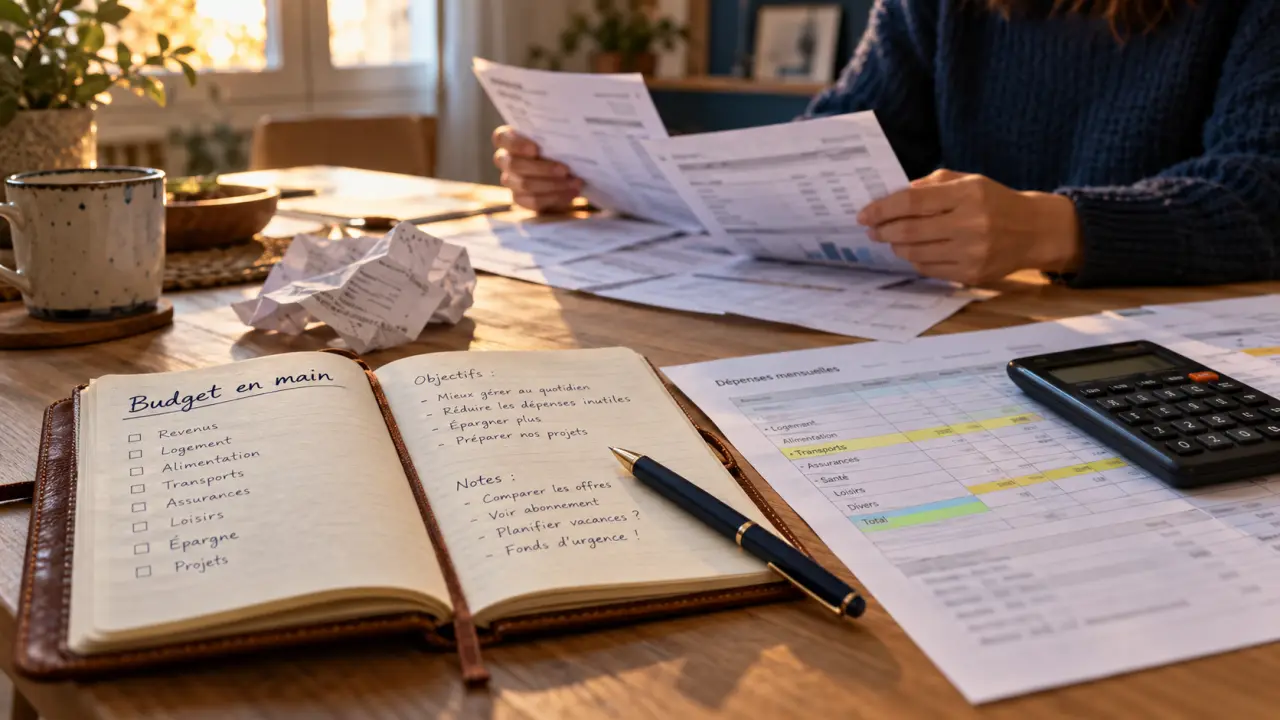
Le coach vous aide ensuite à hiérarchiser les actions : sécuriser les paiements essentiels, anticiper les échéances, revoir certains contrats ou construire une réserve. Le support peut être un tableur, une application ou un carnet. Le bon outil est celui que vous pouvez tenir sans dépendre du coach.
Un budget trop serré fonctionne comme un ressort comprimé : la moindre contrariété peut provoquer un rebond de dépenses. Plutôt que d’interdire tous les plaisirs, prévoyez une marge d’ajustement et une enveloppe libre compatible avec vos moyens. Cette souplesse permet d’absorber les écarts sans abandonner tout le système au premier imprévu.
Les séances suivantes servent à comparer le prévisionnel au réel et à corriger le plan. Leur fréquence et la durée totale doivent être annoncées, puis adaptées aux besoins constatés, avec un point de sortie clair.
Tarifs : comparer le coût total plutôt que le prix d’une séance
Il n’existe pas de tarif unique du coaching financier pour particuliers. Le prix dépend notamment du format, du nombre de rendez-vous, du travail d’analyse et du suivi inclus. Sans devis précis, un montant affiché ne permet donc pas de comparer deux offres correctement.
Demandez une proposition écrite qui précise les prestations, le montant total à payer, les modalités d’annulation et les éventuels frais supplémentaires. Un forfait peut être pertinent si son contenu est défini ; une séance ponctuelle peut suffire pour clarifier une difficulté ciblée.
| Format | Besoin possible | Point à vérifier |
|---|---|---|
| Bilan ponctuel | Comprendre un déséquilibre précis | Diagnostic écrit et recommandations inclus |
| Accompagnement suivi | Installer de nouvelles habitudes | Nombre de séances et échanges intermédiaires |
| Atelier collectif | Apprendre les bases du budget | Place accordée aux questions personnelles |
Ne confondez pas une formation destinée aux accompagnants avec une prestation individuelle. La formation présentée par La finance pour tous se déroule sur 2 jours consécutifs, de 9h à 12h30 et de 13h30 à 17h30, pour un groupe de 6 à 10 inscrits. Ces modalités ne constituent pas une durée de référence pour votre propre coaching.
Enfin, les honoraires ne devraient pas aggraver une situation déjà fragile. Si leur paiement impose un nouveau découvert ou un crédit, privilégiez d’abord une solution gratuite.
Choisir un professionnel sans exposer ses comptes ni subir de pression
Vous pouvez repérer des professionnels par recommandation, par une recherche locale ou parmi les offres d’accompagnement à distance. Le présentiel facilite parfois l’échange ; la visioconférence réduit les contraintes de déplacement. Dans les deux cas, la méthode, la confidentialité et la qualité du suivi comptent davantage que la proximité.
Lors du premier contact, demandez des réponses concrètes plutôt que des promesses de transformation :
- Expérience : quels profils et quelles difficultés le professionnel accompagne-t-il régulièrement ?
- Méthode : quels documents, outils et livrables sont prévus ?
- Rémunération : reçoit-il uniquement vos honoraires ou également des commissions ?
- Confidentialité : comment vos documents sont-ils stockés, utilisés puis supprimés ?
- Fin de mission : à quel moment considère-t-il que vous pouvez continuer seul ?
Ne communiquez jamais vos mots de passe bancaires ni vos codes de validation. Pour un diagnostic, des relevés dont les informations inutiles sont masquées peuvent suffire. La confidentialité doit être explicitée dans les conditions de prestation, pas seulement évoquée oralement.
Les avis clients peuvent éclairer la ponctualité, l’écoute et la clarté des explications. Ils ne garantissent pas vos résultats. Méfiez-vous des gains garantis, des discours culpabilisants et des forfaits coûteux à signer immédiatement.
Mesurer les progrès avant de prolonger le coaching
Les résultats attendus doivent être définis dès le départ. « Mieux gérer son argent » reste trop vague : préférez des indicateurs observables, comme anticiper les factures annuelles, réduire les incidents de paiement ou mettre de côté une somme compatible avec votre reste à vivre.
Par exemple, pour un foyer dont le découvert revient avant chaque salaire, un premier objectif peut être de construire un calendrier des prélèvements et de provisionner les dépenses irrégulières. Il s’agit d’un exemple de démarche, pas d’une garantie de retour à l’équilibre : tout dépend notamment des ressources et des charges incompressibles.
La réussite se mesure aussi à votre autonomie : savoir expliquer votre budget, réagir à un imprévu et ajuster vos dépenses sans demander systématiquement validation. Avant de réserver, formulez votre difficulté en une phrase et demandez un devis correspondant. Choisissez un accompagnement qui vous transmet une méthode, plutôt qu’une relation dont vous ne pouvez plus vous passer.
- Coach financier pour particulier : payer pour retrouver de la marge, pas pour une promesse - 1 novembre 2026
- Pyramide des placements : pourquoi l’ordre compte plus que le rendement - 31 octobre 2026
- Conseil en communication digitale : ce qu’un consultant fait vraiment (et ce qu’il ne fait pas) - 30 octobre 2026