Anticipez les tensions de trésorerie avec un prévisionnel à 13 semaines
Publié par : Clémence de Villeneuve — Rédactrice spécialisée en finance
Une entreprise rentable peut manquer de liquidités pour payer ses salaires. Pour optimiser la gestion de trésorerie, prévoyez les dates réelles d’encaissement et de décaissement, puis réduisez les décalages. Un suivi hebdomadaire, une facturation rapide et des achats mieux calibrés permettent d’agir avant le découvert.
Mesurer la trésorerie disponible, pas seulement le résultat
Le bénéfice comptable ne correspond pas au solde bancaire : une vente peut être enregistrée avant d’être payée. La trésorerie dépend des encaissements reçus et des décaissements réglés. Séparez les comptes professionnels et personnels pour suivre les liquidités de l’entreprise sans ambiguïté.
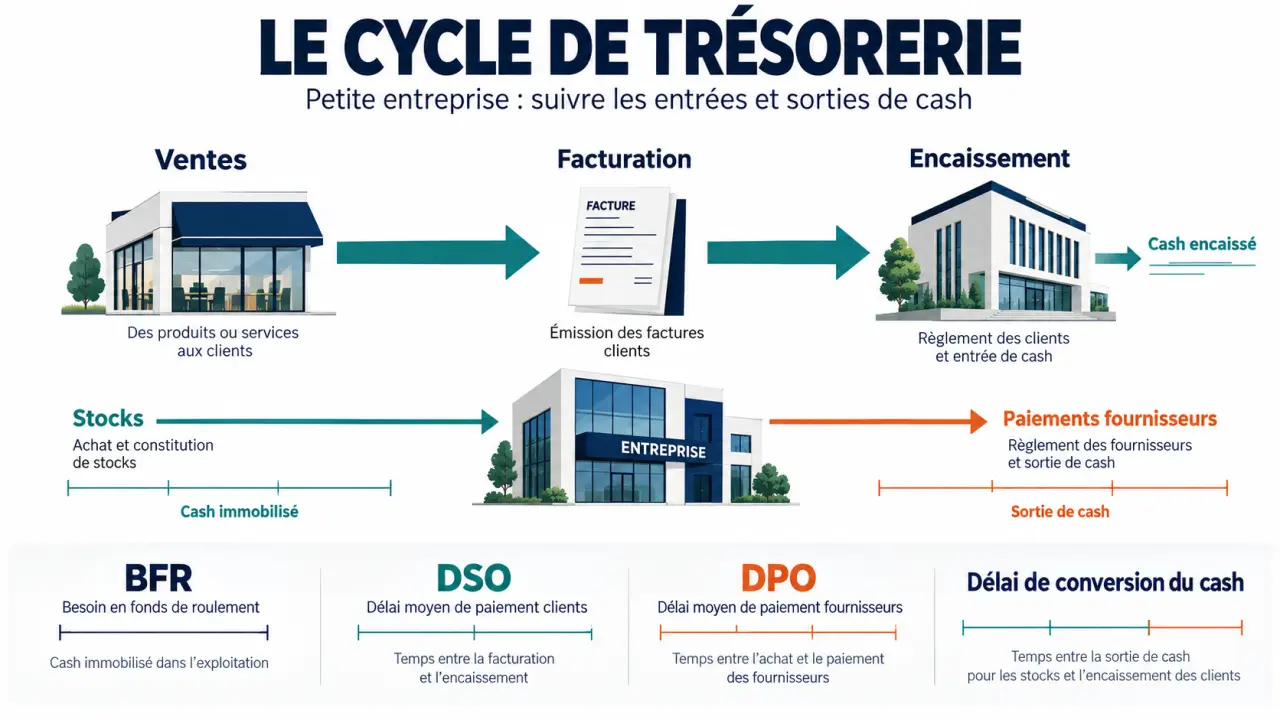
Quelques indicateurs aident à comprendre l’origine d’une tension :
- Fonds de roulement (FR) : capitaux propres et dettes financières à long terme, moins les actifs immobilisés. Il correspond aux ressources durables qui restent pour financer l’activité.
- Besoin en fonds de roulement (BFR) : dans une approche simplifiée, stocks + créances clients − dettes fournisseurs. Il mesure l’argent immobilisé dans le cycle d’exploitation.
- Trésorerie nette : fonds de roulement − BFR.
- Capacité d’autofinancement (CAF) : ressource potentielle calculée à partir du résultat net, corrigé notamment des charges non décaissées. Elle ne correspond pas à un solde disponible en banque.
Un fournisseur payé à 30 jours et un client qui règle à 60 jours créent un décalage à financer. À l’inverse, un restaurant qui encaisse immédiatement peut avoir un BFR favorable lorsque ses fournisseurs sont payés à 30 jours.
Repérer le point bas avec un prévisionnel à 13 semaines
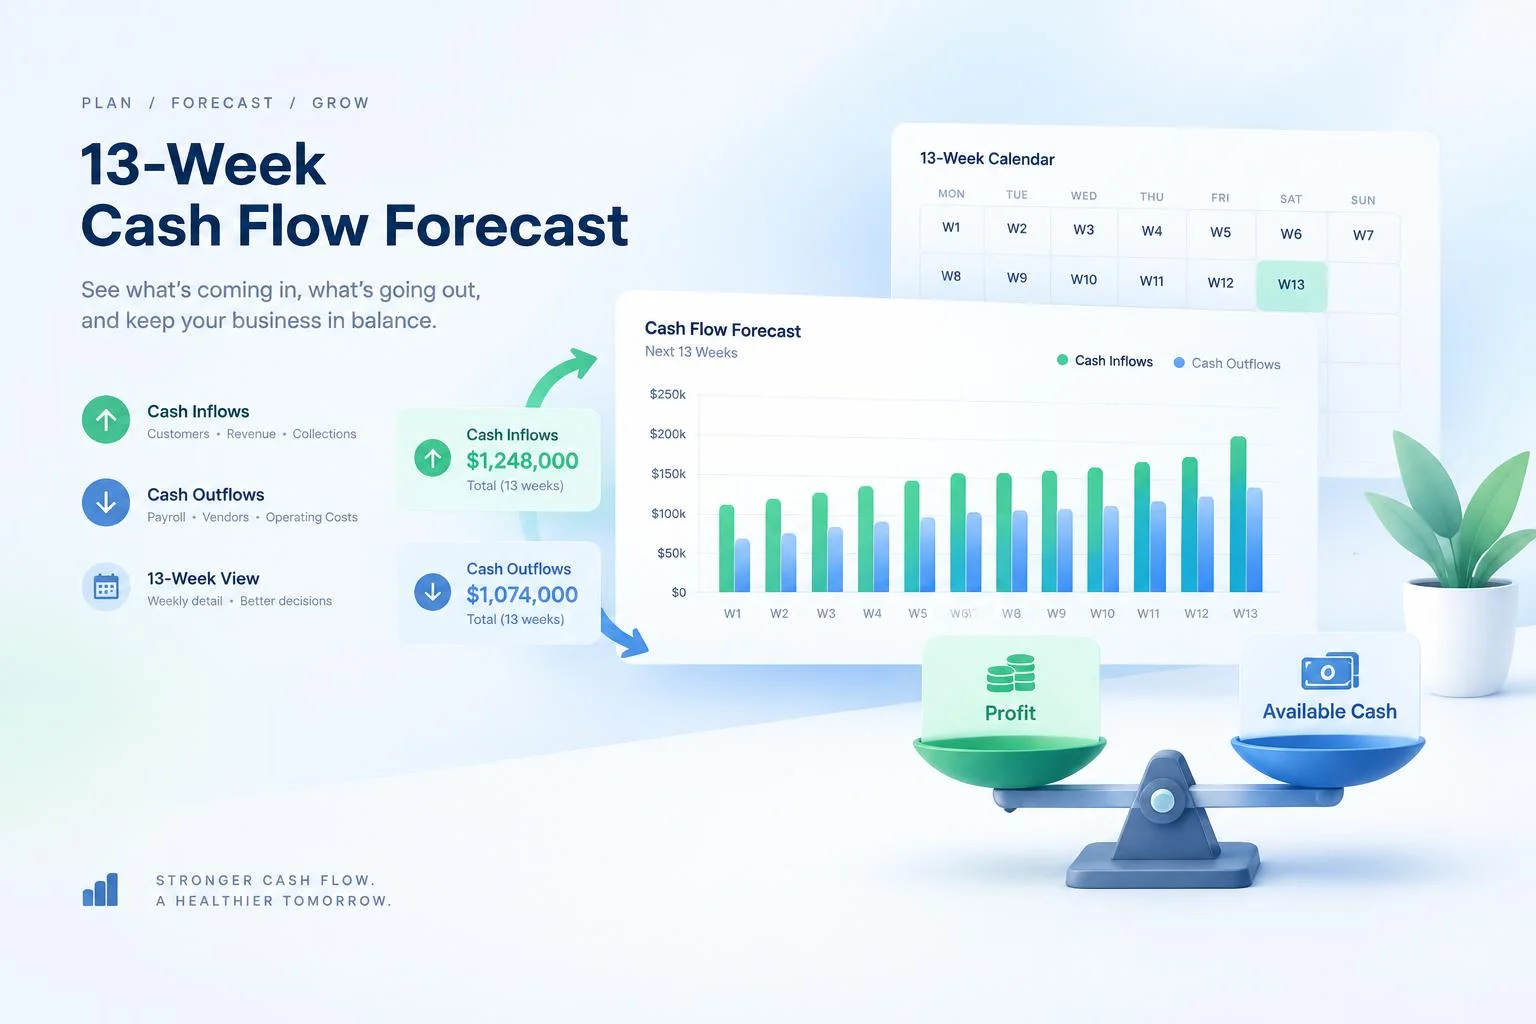
Établissez un budget mensuel, puis complétez-le par un prévisionnel glissant à 13 semaines. Chaque semaine, remplacez les estimations par les flux réellement enregistrés et ajoutez une nouvelle semaine. Inscrivez les montants à leur date probable de paiement, et non à la date de facturation.
| Ligne de suivi | Éléments à intégrer |
|---|---|
| Solde de départ | Banque et caisse disponibles |
| Encaissements | Règlements clients, acomptes, financements confirmés |
| Décaissements | Fournisseurs, salaires, cotisations, TVA, impôts, emprunts |
| Solde final | Solde initial + entrées − sorties |
Ajoutez un scénario dégradé, par exemple un retard du principal client, l’annulation d’une commande ou une baisse saisonnière. Fixez un seuil d’alerte en fonction des dépenses incompressibles à venir. Si le solde prévisionnel passe sous cette réserve, relancez les clients, reportez les achats non essentiels et contactez votre banque.
Pour chaque commande importante, établissez un calendrier : acompte reçu, achat des matières, livraison, facture et règlement final. Vous verrez à quel moment l’avance de trésorerie est la plus forte. Cette profondeur de financement peut justifier de négocier un acompte ou une facturation intermédiaire avant d’accepter une commande rentable.
Raccourcir le délai entre la vente et l’encaissement
Envoyez la facture dès que la prestation est réalisée ou la livraison effectuée. Vérifiez le destinataire, le bon de commande et les justificatifs : une erreur administrative peut retarder le règlement. Pour les missions longues, prévoyez des acomptes et une facturation progressive. Pour les abonnements, automatisez les factures récurrentes.
Pour compléter votre veille sur la gestion des petites entreprises, vous pouvez lire la suite sur Actu PME. Cette lecture ne remplace pas le suivi interne de vos échéances.
Proposez des moyens de paiement adaptés, comme le prélèvement autorisé, la carte bancaire ou le virement instantané. Organisez une relance avant l’échéance, puis suivez les factures échues en désignant une personne responsable. Distinguez rapidement un oubli, un litige et une difficulté financière.
En France, entre professionnels, le délai de paiement est généralement de 30 jours par défaut après réception des marchandises ou exécution de la prestation. Des délais négociés peuvent atteindre 60 jours date de facture ou 45 jours fin de mois, sous conditions et sauf règles sectorielles. Indiquez les pénalités de retard et l’indemnité forfaitaire de recouvrement de 40 € dans les documents concernés.
Libérer les liquidités immobilisées dans les stocks
Classez les stocks selon leur rotation. Réduisez les réapprovisionnements des références qui se vendent lentement et repérez les invendus. Une remise liée à un achat en volume peut coûter plus cher en stockage et en liquidités immobilisées que l’économie réalisée.
Négociez les délais fournisseurs avant l’échéance, sans imposer de retard de paiement. Un passage convenu de 30 à 45 jours peut rapprocher les décaissements des encaissements, dans les limites légales applicables. Planifiez les règlements selon les dates prévues au contrat et résiliez les abonnements inutilisés.
Suivez le délai moyen de paiement client (DSO), le délai fournisseur (DPO) et la durée de stockage. Ensemble, ces indicateurs décrivent le cycle de conversion du cash : ils montrent combien de temps l’entreprise avance l’argent avant de le récupérer.
Choisir un financement et un outil adaptés au besoin
Un décalage temporaire et un investissement durable ne se financent pas de la même façon. Préparez votre demande avant que la trésorerie ne se tende, avec le prévisionnel et les hypothèses de remboursement.
- Marge de crédit ou découvert autorisé : pour les décalages courts. Comparez les intérêts, les commissions et les conditions de renouvellement.
- Affacturage : pour mobiliser des créances éligibles. Examinez les frais, les retenues et les éventuels recours.
- Emprunt : pour financer un investissement durable sans épuiser les liquidités.
- Crédit-bail ou location longue durée : pour étaler le coût d’un équipement. Comparez le coût total, l’entretien et les conditions de sortie.
L’autofinancement préserve l’indépendance, mais ne doit pas absorber le coussin de sécurité. Ne placez que les excédents réellement disponibles, en privilégiant la sécurité et la disponibilité des fonds.
Un tableur peut suffire lorsque les flux sont simples. Un logiciel devient utile pour regrouper plusieurs comptes, rapprocher les opérations et automatiser les relances. Vérifiez ses prévisions et faites valider les décisions structurantes par votre expert-comptable.
- Anticipez les tensions de trésorerie avec un prévisionnel à 13 semaines - 27 octobre 2026
- Fiche de procédure : qui fait quoi, jusqu’où et que faire en cas de blocage - 27 octobre 2026
- L’état de l’art dans le processus de recherche et le crédit d’impôt recherche - 27 octobre 2026