Pyramide des placements : pourquoi l’ordre compte plus que le rendement
Publié par : Clémence de Villeneuve — Rédactrice spécialisée en finance
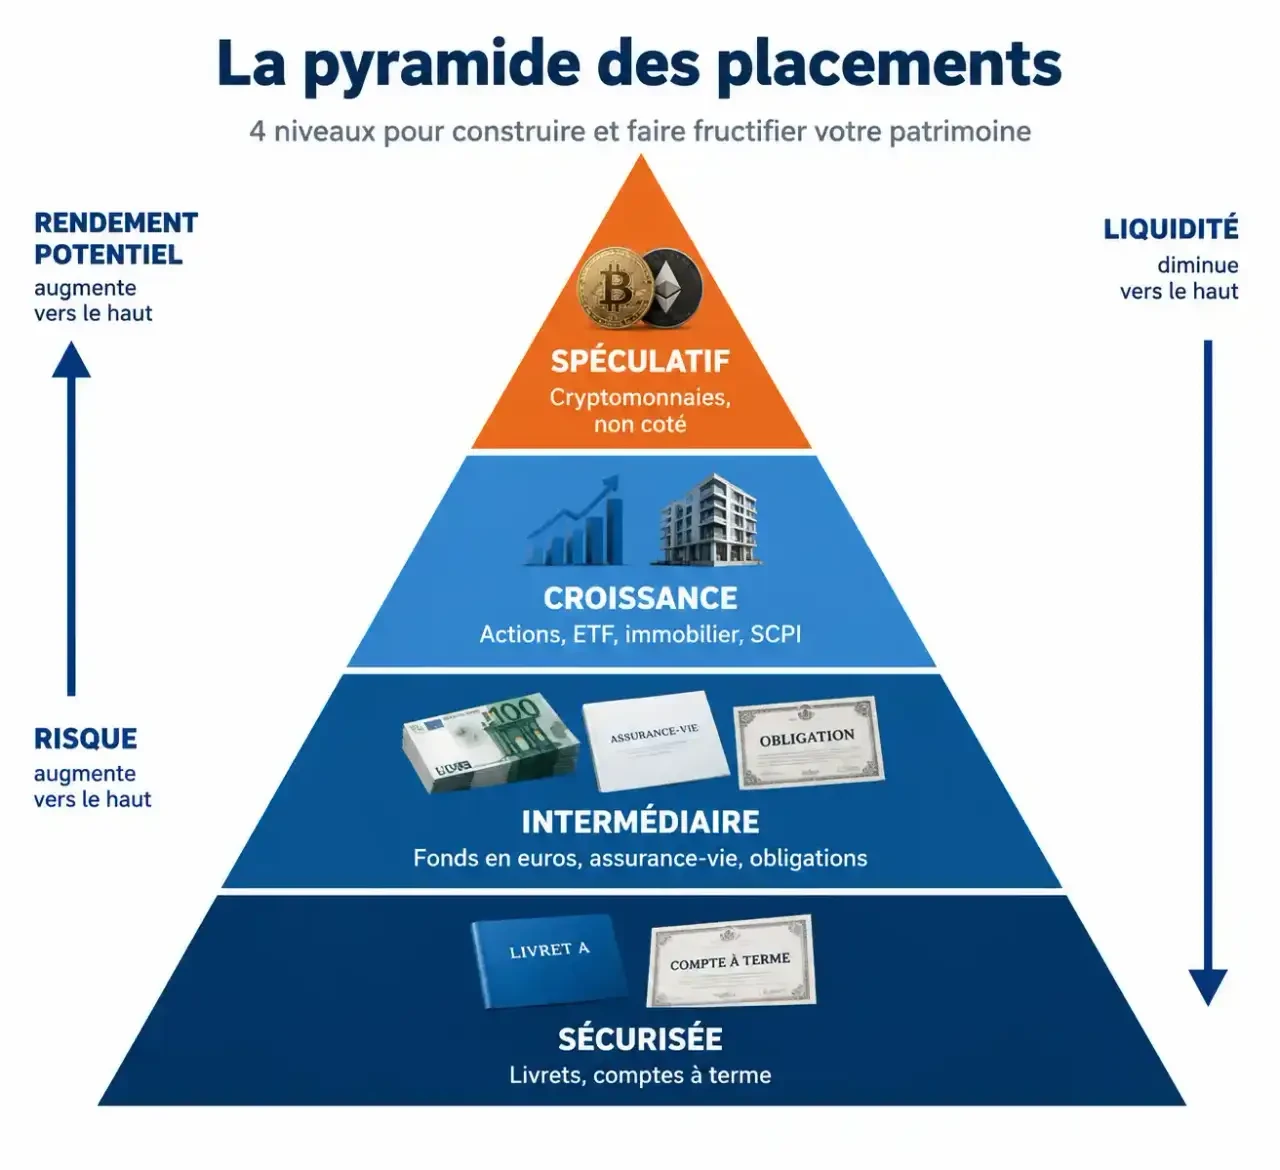
La pyramide des placements répond à une question simple : dans quel ordre placer son argent ? Le principe tient en une phrase. On sécurise d’abord ce dont on aura besoin vite, on construit ensuite une base de croissance, et on ne réserve qu’une petite part aux paris les plus risqués. Les termes « pyramide de l’épargne », « de l’investissement » ou « du patrimoine » désignent la même logique, avec parfois trois niveaux, parfois quatre.
Le principe : classer ses placements selon quatre critères
Chaque support se situe quelque part entre quatre curseurs : le risque de perte en capital, le rendement potentiel, la liquidité (la rapidité avec laquelle on récupère son argent) et l’horizon de placement. Plus on monte dans la pyramide, plus le rendement espéré augmente, mais plus la volatilité, le risque de perte et la durée de détention nécessaire augmentent aussi.
Calculateur d’épargne de précaution
Épargne cible = dépenses mensuelles essentielles × nombre de mois de couverture (de 3 à 6 mois).
Renseignez vos dépenses mensuelles essentielles pour obtenir votre cible.
Indication pédagogique, pas un conseil personnalisé. Le délai est calculé sans intérêts.
Trois ou quatre niveaux : pourquoi les modèles diffèrent
Raisin propose trois niveaux : une base sécurisée, un étage à rendement modéré et un sommet risqué. BforBank en compte quatre, en isolant la sécurité du quotidien, l’immobilier, la croissance du patrimoine, puis les placements à risque. Cette divergence n’est pas une contradiction. Le modèle à quatre niveaux intègre la résidence principale, qui pèse lourd dans le patrimoine des ménages, tandis que le modèle à trois niveaux ne regarde que les placements financiers. Retenez le cadre qui correspond à votre situation : si vous êtes propriétaire ou en train de l’être, la version à quatre niveaux est plus fidèle à la réalité.
Support, enveloppe, actif : ne pas tout mélanger
Une confusion fréquente brouille la lecture de la pyramide. Le PEA, l’assurance-vie, le PER et le compte-titres sont des enveloppes : elles déterminent la fiscalité et la disponibilité. Les actions, obligations, ETF ou fonds en euros sont des supports que l’on place dans ces enveloppes. L’assurance-vie, par exemple, peut contenir un fonds en euros prudent comme des unités de compte plus dynamiques : elle apparaît donc à plusieurs étages selon son contenu.
La base : liquidité et sécurité avant tout
Le socle sert à encaisser les coups durs : panne de voiture, frais médicaux, baisse de revenus. L’épargne de précaution correspond généralement à 3 à 6 mois de salaire, à ajuster selon la stabilité de vos revenus. Un indépendant ou un foyer à un seul revenu viserait plutôt le haut de la fourchette.
Livrets et comptes à terme
Les livrets restent disponibles à tout moment, ce qui en fait le support naturel de la réserve. Le compte à terme bloque les fonds sur une durée choisie (de 6 mois à 10 ans chez certains acteurs) en échange d’un taux connu à l’avance. Il convient à l’argent dont on est sûr de ne pas avoir besoin avant l’échéance. Les dépôts bancaires bénéficient de la garantie des dépôts jusqu’à 100 000 euros par établissement. Attention à la nuance : cette garantie protège contre la défaillance de la banque, elle ne protège pas du pouvoir d’achat grignoté par l’inflation.
Fixer la part de la base
Raisin recommande de consacrer 50 à 60 % du portefeuille à la base sécurisée. C’est une référence pédagogique, pas une règle. Un jeune actif qui démarre avec peu d’épargne aura intérêt à remplir d’abord sa réserve avant d’envisager autre chose, quel que soit le pourcentage final.
L’étage intermédiaire : stabiliser et faire fructifier
Raisin situe ici 20 à 30 % du portefeuille : des placements au rendement modéré qui amortissent les secousses. On y trouve les fonds en euros, dont la garantie vient de l’assureur et qui reposent en grande partie sur des obligations (80 à 90 % selon certaines analyses), ainsi que des obligations d’État ou des fonds diversifiés.
Assurance-vie et PER : des enveloppes à plusieurs vitesses
L’assurance-vie permet de panacher sécurité et unités de compte, avec une fiscalité qui devient plus favorable après 8 ans. Le PER, lui, bloque l’argent jusqu’à la retraite en contrepartie d’un avantage fiscal à l’entrée : ce n’est donc pas un placement de précaution. Avant d’y verser de l’argent, vérifiez que votre réserve est en place.
Le rendement réel, angle souvent oublié
Un support qui affiche un taux modeste peut perdre en pouvoir d’achat une fois l’inflation, les frais et la fiscalité déduits. Comparez toujours le rendement net, pas le taux affiché, et vérifiez les frais d’entrée, de gestion et d’arbitrage, qui rognent la performance sur la durée.
Le haut de la pyramide : croissance et paris assumés
Les actions, ETF et l’immobilier locatif font grandir le patrimoine sur le long terme, au prix d’une volatilité réelle. Un ETF répliquant un indice comme le MSCI World offre une diversification large à faible coût, ce qui limite le risque propre à une seule entreprise. Le PEA, plafonné à 150 000 euros pour une personne seule, constitue l’enveloppe classique pour les actions européennes. Investir régulièrement, avec la méthode du DCA, évite de parier sur le « bon moment ».
Immobilier : direct ou via les SCPI
L’immobilier locatif demande un apport, du temps et expose à la vacance locative. Les SCPI, ou pierre-papier, donnent accès à l’immobilier de manière indirecte, avec une liquidité limitée : revendre des parts n’est pas instantané.
Sommet : cryptomonnaies, non coté, objets de collection
Cryptomonnaies, private equity, crowdfunding ou objets de collection peuvent perdre l’essentiel de leur valeur ou rester difficiles à revendre. Raisin plafonne cette poche à 10 à 20 % au maximum. Posez-vous la question de votre capacité de perte : si le montant disparaissait demain, votre vie changerait-elle ? Si oui, c’est trop.
Construire, tester et rééquilibrer sa pyramide
Sur un portefeuille de 1 000 000 euros, l’exemple de Raisin donne 600 000 euros en base (60 %), 250 000 euros au milieu (25 %) et 150 000 euros au sommet (15 %). Ces chiffres illustrent un profil prudent et ne constituent pas une recommandation personnalisée. L’âge, les revenus, les projets et la tolérance au risque déplacent les curseurs.
Un test de solidité pour votre allocation
Imaginez la pyramide comme un édifice qu’on observerait dans un miroir d’eau un jour de tempête : le reflet montre ce qui reste debout quand tout s’agite. Faites cet exercice avec une baisse brutale de 30 % de vos actifs risqués. Pourriez-vous continuer à payer vos charges, tenir vos projets des trois prochaines années et ne rien vendre dans la panique ? Si le reflet vous inquiète, la base est trop étroite ou le sommet trop lourd. C’est souvent plus parlant qu’un questionnaire de profil.
Les étapes, par ordre de priorité
- Calculer vos dépenses mensuelles essentielles et constituer la réserve de 3 à 6 mois.
- Classer vos projets par horizon : moins de 3 ans (liquidité), 3 à 8 ans (étage intermédiaire), plus de 8 ans (croissance).
- Choisir les enveloppes adaptées, en comparant frais et fiscalité.
- Investir progressivement plutôt qu’en une seule fois.
- Limiter la poche spéculative à un montant que vous accepteriez de perdre.
Rééquilibrer sans se précipiter
Quand les marchés montent, le sommet grossit mécaniquement et la pyramide devient moins stable. Un rééquilibrage annuel, ou à chaque changement de vie (naissance, achat immobilier, changement professionnel, retraite), permet de revenir à la répartition cible. Vérifiez au passage les plafonds et règles fiscales, qui évoluent. En cas de situation complexe, un conseiller en gestion de patrimoine peut vous aider à arbitrer. Tout placement hors fonds garantis comporte un risque de perte en capital.
- Coach financier pour particulier : payer pour retrouver de la marge, pas pour une promesse - 1 novembre 2026
- Pyramide des placements : pourquoi l’ordre compte plus que le rendement - 31 octobre 2026
- Conseil en communication digitale : ce qu’un consultant fait vraiment (et ce qu’il ne fait pas) - 30 octobre 2026