Épargne et retraite : le choix entre PER, épargne salariale et assurance vie dépend de votre horizon
Publié par : Clémence de Villeneuve — Rédactrice spécialisée en finance
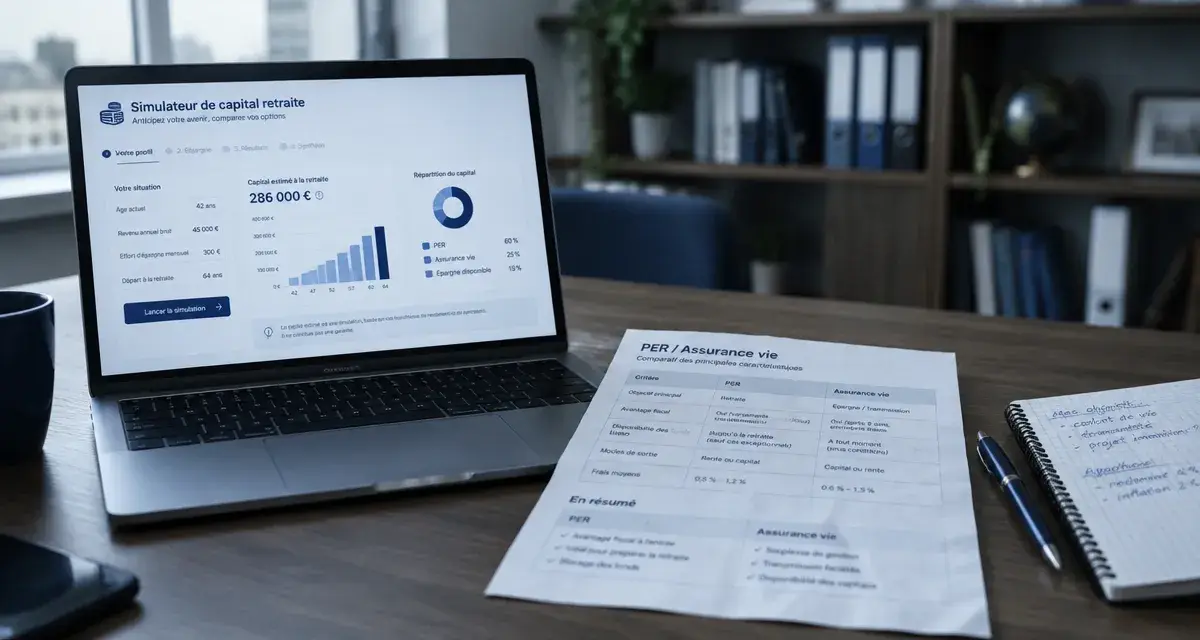
Préparer un complément de revenus ne consiste pas à placer de l’argent « pour plus tard ». Il faut tenir compte de votre horizon, de votre fiscalité et de votre besoin de disponibilité. Le PER, l’épargne salariale et l’assurance vie répondent à des objectifs différents. Les comparer avant de choisir permet d’éviter de privilégier un produit pour son seul avantage fiscal.
Épargne et retraite : ce que votre placement doit réellement compléter
La retraite repose d’abord sur des régimes obligatoires. La retraite de base est complétée, pour la plupart des actifs, par une retraite complémentaire obligatoire. L’épargne retraite intervient en troisième niveau. Elle permet de constituer un capital ou des revenus supplémentaires pour réduire l’écart entre les revenus d’activité et les pensions perçues au moment du départ.
Cette retraite supplémentaire fonctionne par capitalisation. Les sommes versées sont investies sur des supports financiers, puis récupérées à la retraite sous forme de capital, de rente ou selon une combinaison des deux. Elle ne garantit pas un niveau de revenus à elle seule. La valeur finale dépend des versements, de la durée de placement, des frais, des supports choisis et de leur évolution.
Le temps compte autant que le montant versé
Un projet de retraite se construit rarement avec un seul versement exceptionnel. Des versements programmés, même modestes, permettent de répartir les points d’entrée sur les marchés et d’installer une discipline d’épargne. À l’inverse, une personne proche de la retraite doit examiner la disponibilité de son argent, le niveau de risque et les modalités de sortie avant de rechercher une performance élevée.
Imaginez votre épargne comme un sablier. Au début de la vie active, le temps disponible amortit davantage les variations des marchés. À l’approche du départ, le capital déjà accumulé devient plus sensible à une baisse brutale. C’est pourquoi l’allocation d’actifs doit évoluer avec l’horizon : elle peut privilégier le potentiel de croissance lorsque la retraite est lointaine, puis réduire progressivement le risque lorsque les premières années de retraite approchent.
PER, épargne salariale ou assurance vie : comparer avant d’ouvrir
Le plan d’épargne retraite, disponible depuis le 1er octobre 2019, a progressivement remplacé plusieurs dispositifs : le Perp et le contrat Madelin pour l’épargne individuelle, le Perco pour l’épargne collective et l’article 83 pour les régimes obligatoires d’entreprise. Il existe trois formes de PER : le PER individuel, le PER d’entreprise collectif et le PER d’entreprise obligatoire.
| Solution | Pour qui ? | Atout principal | Disponibilité à connaître |
|---|---|---|---|
| PER individuel | Toute personne majeure, sans condition de revenus ni de statut | Versements volontaires et déduction fiscale possible sous plafond | Épargne en principe destinée à la retraite |
| PER collectif | Salariés d’une entreprise qui le propose | Peut recevoir participation, intéressement et abondement | Sortie normalement au départ à la retraite |
| PER obligatoire | Salariés concernés par le régime mis en place par l’employeur | Versements obligatoires et cadre collectif | Règles spécifiques selon les compartiments |
| Épargne salariale | Salariés bénéficiant d’un dispositif d’entreprise | Valoriser l’intéressement, la participation et l’abondement | Un PEE est généralement bloqué cinq ans |
| Assurance vie | Tout épargnant | Souplesse des retraits et outil patrimonial polyvalent | Capital disponible selon les conditions du contrat |
Le PER individuel, pour une démarche personnelle
Le PER individuel peut être ouvert auprès d’un établissement financier ou d’un assureur. Un PER d’assurance donne notamment accès à un fonds en euros, tandis qu’un PER bancaire, sous forme de compte-titres, permet notamment d’acquérir des actions en direct. Ces deux enveloppes ne proposent donc pas les mêmes supports ni les mêmes mécanismes patrimoniaux.
Les versements sont libres : ponctuels, programmés ou issus du transfert d’un ancien contrat. La gestion pilotée à horizon est souvent proposée par défaut. Elle ajuste progressivement le niveau de risque à mesure que la retraite approche. En gestion libre, l’épargnant sélectionne lui-même ses fonds ou ses titres. Cette autonomie suppose de suivre la diversification, les frais et le risque de perte en capital.
L’épargne d’entreprise, un avantage à examiner en priorité
Lorsqu’un employeur verse un abondement, il augmente l’effort d’épargne du salarié. Ne pas utiliser ce mécanisme peut donc revenir à renoncer à un complément de rémunération différé. L’intéressement, la participation, l’abondement et, selon les situations, les droits issus d’un compte épargne temps peuvent alimenter un PER collectif.
Avant d’arbitrer, vérifiez le règlement du dispositif : conditions d’ancienneté, montant maximal de l’abondement, supports disponibles, frais supportés par l’entreprise ou par le salarié et règles applicables après un changement d’employeur. Un départ de l’entreprise ne fait pas disparaître l’épargne, mais il peut modifier la prise en charge de certains frais.
Fiscalité du PER : l’avantage à l’entrée n’est pas automatique
Les versements volontaires sur un PER peuvent être déduits du revenu imposable dans la limite du plafond épargne retraite. Ce plafond figure sur l’avis d’impôt. Pour un couple soumis à imposition commune, une mutualisation des plafonds peut être possible. Les plafonds non utilisés peuvent aussi, sous certaines conditions, être reportés.
La déduction est surtout intéressante lorsque le versement réduit réellement une imposition significative. Elle ne constitue pas un gain définitif : elle reporte une partie de la fiscalité au moment de la sortie. À l’inverse, ne pas déduire les versements peut être pertinent pour alléger la fiscalité ultérieure du capital. Le choix dépend donc de votre tranche d’imposition pendant la vie active, de vos revenus attendus à la retraite et de votre projet de sortie.
Trois questions à poser avant chaque versement
- Quel est mon plafond disponible ? Consultez votre avis d’impôt plutôt que de supposer que tout versement sera déductible.
- Ai-je intérêt à déduire cette année ? Une année de revenus élevés peut rendre la déduction plus utile qu’une année de revenus faibles.
- Quel sera mon besoin de liquidités ? L’économie d’impôt ne doit pas conduire à immobiliser une épargne de précaution ou un apport prévu à court terme.
La fiscalité de sortie dépend de l’origine des sommes, du fait que les versements aient été déduits ou non et du choix entre capital et rente. Les prélèvements sociaux peuvent aussi s’appliquer sur les gains selon les modalités retenues. Une simulation personnalisée ou la lecture de la notice du contrat est nécessaire avant une décision de versement importante.
Capital, rente et déblocage anticipé : garder une marge de manœuvre
À la retraite, les sommes issues de versements volontaires et de l’épargne salariale peuvent, en principe, être récupérées en capital, en rente viagère ou sous une forme mixte. Le capital répond à un besoin concret : rembourser un crédit, financer des travaux, compléter une période de transition ou conserver une réserve. La rente procure un revenu régulier jusqu’au décès, mais elle offre moins de souplesse une fois le choix effectué.
Les versements obligatoires d’un PER d’entreprise obéissent à un régime distinct et sont généralement orientés vers une sortie en rente. Il faut donc identifier les compartiments du plan avant de décider. Un même PER peut réunir des sommes d’origines différentes, auxquelles ne s’appliquent pas toujours les mêmes règles.
Des cas de sortie avant la retraite existent
L’épargne retraite n’est pas totalement inaccessible. Des déblocages anticipés sont prévus notamment en cas d’accident de la vie : invalidité, décès du conjoint ou partenaire de Pacs, expiration des droits à l’assurance chômage, surendettement ou cessation d’activité non salariée à la suite d’une liquidation judiciaire. L’acquisition de la résidence principale peut également permettre une sortie anticipée pour certaines sommes, à l’exclusion des versements obligatoires.
Ces possibilités ne remplacent pas une épargne de précaution disponible. Avant d’alimenter fortement un PER, conservez une réserve destinée aux dépenses imprévues. L’épargne retraite doit soutenir un projet de long terme sans absorber les ressources nécessaires aux besoins financiers du présent.
Construire votre stratégie sans multiplier les contrats inutiles
Une stratégie simple commence par un inventaire : contrats anciens, PER ouverts par un ancien employeur, épargne salariale, assurance vie et plafond de déduction disponible. Le service Mon épargne retraite, accessible depuis l’espace personnel du compte retraite, aide à identifier des contrats existants. Cette recherche est particulièrement utile après plusieurs changements d’employeur.
Comparez ensuite les contrats sur des critères concrets : frais sur versement, frais de gestion, frais d’arbitrage, coût de la gestion pilotée, choix de supports, niveau de risque et conditions de transfert. Des frais modestes en apparence peuvent réduire sensiblement la performance nette sur un horizon long.
- Utilisez d’abord l’abondement employeur lorsqu’il existe et correspond à votre situation.
- Choisissez un PER individuel si votre objectif est clairement la retraite et si le cadre fiscal vous convient.
- Conservez une épargne disponible, notamment avec une solution plus souple, pour vos projets avant la retraite.
- Réévaluez votre allocation après un changement de revenus, d’emploi ou de situation familiale, ainsi qu’à l’approche du départ.
Le meilleur dispositif n’est pas celui qui promet le rendement le plus élevé ou la déduction fiscale la plus visible. C’est celui dont le blocage, les frais, le risque et les modalités de sortie correspondent à votre trajectoire de vie.
- Épargne et retraite : le choix entre PER, épargne salariale et assurance vie dépend de votre horizon - 19 octobre 2026
- Charges déductibles en LMNP : le régime réel distingue frais courants et amortissements - 18 octobre 2026
- Stratégie digitale B2B à Paris : du ciblage des décideurs au pipeline commercial - 17 octobre 2026
Articles qui pourraient vous intéresser :
 Argent liquide chez soi : combien garder, comment le sécuriser
 Valeur d’entreprise : 3 méthodes de calcul pour fiabiliser votre évaluation
 Leasing voiture professionnel : mensualités fixes et 4 leviers pour optimiser votre fiscalité
 Livret A ou LDDS : 3 différences majeures pour optimiser votre épargne