Budget familial : calculer son reste à vivre sans oublier les factures annuelles
Publié par : Clémence de Villeneuve — Rédactrice spécialisée en finance
Un budget familial met en face les revenus du foyer, ses dépenses et l’argent à réserver pour la suite. Pour le construire, partez des sommes réellement encaissées, recensez les charges mensuelles et annuelles, puis calculez ce qui reste pour vivre et épargner. L’objectif n’est pas de justifier chaque achat, mais de savoir ce que vous pouvez dépenser sans fragiliser le mois suivant.
Partir des mouvements réels, pas du solde affiché
Le solde du compte est une photographie : il ne dit pas quelles factures restent à payer. Rassemblez plusieurs mois de relevés bancaires, vos échéanciers et vos justificatifs de revenus. Regardez aussi les paiements en espèces et les achats par carte à débit différé, qui peuvent masquer une partie des dépenses engagées.
Calculer le solde de votre budget familial
Saisissez les montants mensuels réellement encaissés ou dépensés. Les résultats se mettent à jour automatiquement.
Résultats mensuels
- Reste à vivreRevenus − charges fixes
- 0,00 €
- Provision mensuelle pour dépenses annuellesDépenses annuelles ÷ 12
- 0,00 €
- Solde budgétaire avant épargneRevenus − charges fixes − dépenses variables − provisions mensuelles
- 0,00 €
- Solde après épargne prévueSolde avant épargne − épargne prévue
- 0,00 €
À noter : ces montants sont des estimations à comparer à vos dépenses et revenus réellement constatés. Le calcul ne constitue pas une recommandation de répartition budgétaire.
Retenir les revenus réellement disponibles
Additionnez les salaires nets effectivement versés, allocations, pensions alimentaires reçues et revenus complémentaires réguliers. Pour les revenus locatifs ou d’activité indépendante, tenez compte des charges et prélèvements restant à régler. Ne confondez pas chiffre d’affaires, salaire brut et argent utilisable par le foyer.
Si vos revenus fluctuent, construisez les dépenses courantes sur une base prudente, cohérente avec les mois les moins rémunérateurs. Les rentrées supplémentaires serviront ensuite à renforcer la réserve ou financer un projet. Une prime exceptionnelle ne devrait pas justifier un nouvel abonnement permanent.
Classer les dépenses selon leur rôle
- Charges fixes : loyer, mensualités de crédit, assurances, abonnements, garde d’enfants régulière.
- Dépenses variables : alimentation, carburant, santé restant à charge, vêtements, sorties.
- Dépenses occasionnelles prévisibles : rentrée scolaire, cadeaux, vacances, entretien du véhicule.
- Imprévus : panne, réparation urgente ou dépense de santé inattendue.
Une dépense variable n’est pas forcément facultative : les courses restent nécessaires. Inversement, un prélèvement fixe peut correspondre à un service dont vous pourriez vous passer. Cette distinction aide à chercher des économies sans toucher d’abord aux besoins essentiels.
Calculer le reste à vivre et le véritable solde mensuel
Deux calculs complémentaires rendent le budget lisible. Le reste à vivre désigne ici les revenus moins les charges fixes, crédits compris. Il doit encore financer les dépenses quotidiennes. Le solde budgétaire correspond aux revenus moins toutes les dépenses prévues, y compris les provisions pour factures futures. Ce n’est donc pas la même somme.
Ramener les dépenses annuelles au mois
Divisez une facture annuelle par douze pour connaître la somme à réserver chaque mois. Une assurance annuelle de 600 euros représente ainsi 50 euros mensuels. Attention au démarrage : si cette facture arrive dans trois mois et que rien n’est réservé, il faudra mettre de côté 200 euros par mois jusqu’à l’échéance, puis revenir à 50 euros.
Le calendrier compte autant que le total. Un budget peut être équilibré sur le mois et manquer de trésorerie si le loyer est prélevé avant le salaire. Notez les dates d’encaissement et de prélèvement ; demandez, lorsque c’est possible, un décalage d’échéance plutôt que de subir des frais évitables.
Exemple de budget familial mensuel
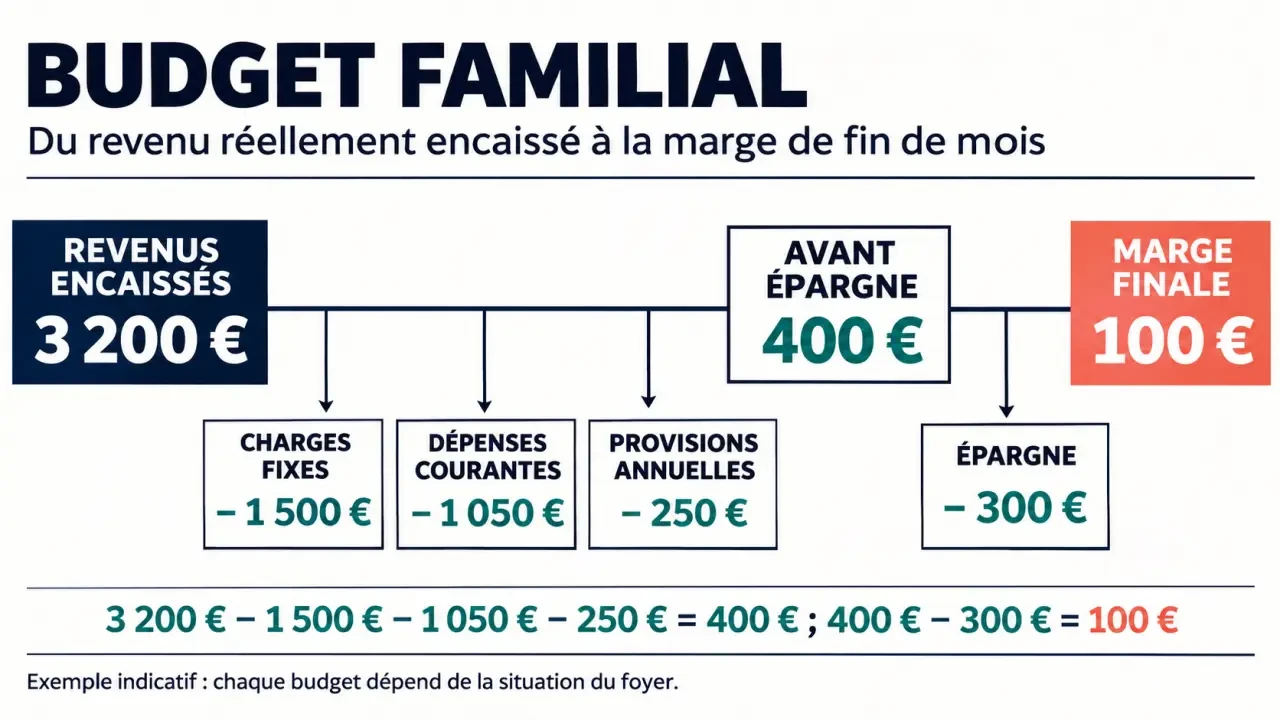
Voici un exemple fictif à adapter au logement, aux déplacements et à la composition de votre famille. Les montants ne constituent pas une norme.
| Poste | Montant mensuel |
|---|---|
| Revenus nets encaissés | 3 200 € |
| Logement et charges courantes | 950 € |
| Assurances, télécommunications et garde | 350 € |
| Remboursements de crédits hors logement | 200 € |
| Alimentation et hygiène | 550 € |
| Transport | 250 € |
| Santé, vêtements et loisirs | 250 € |
| Provisions pour dépenses annuelles | 250 € |
| Solde avant épargne | 400 € |
| Épargne de précaution et projets | 300 € |
| Marge non affectée | 100 € |
Dans cet exemple, le reste à vivre après les 1 500 euros de charges fixes est de 1 700 euros. Mais la capacité d’épargne prévisionnelle n’est que de 400 euros une fois les autres besoins couverts. En affecter 300 à l’épargne laisse une marge de 100 euros. Vérifiez ensuite que les dépenses réelles confirment cette prévision.
Arbitrer entre dépenses, dettes et épargne sans budget irréaliste
Si le solde est négatif, cherchez d’abord ce qui explique l’écart : facture ponctuelle, revenu en baisse ou dépenses récurrentes trop élevées. Protégez le logement, l’alimentation, l’énergie et les déplacements indispensables. Examinez ensuite les abonnements inutilisés, les contrats à comparer et les achats reportables, sans supposer que quelques petites économies suffiront toujours.
Le découvert peut créer un engrenage : les frais du mois précédent absorbent une partie du revenu suivant, ce qui réduit encore la marge disponible. Pour casser cette chaîne, traitez le décalage de trésorerie comme un poste à part entière. Prévoyez son apurement, surveillez les échéances et évitez de considérer une autorisation de découvert comme un revenu supplémentaire.
Honorez les échéances obligatoires de vos dettes. Si une marge permet des remboursements supplémentaires, examinez en priorité les crédits aux taux les plus élevés, en vérifiant les conditions contractuelles. En cas de difficultés persistantes, contactez rapidement les créanciers ou un service d’accompagnement budgétaire plutôt que de financer les dépenses courantes par un nouveau crédit.
Pour les imprévus, un premier fonds d’urgence de 1 000 euros peut constituer un objectif progressif, pas une obligation immédiate ni une protection suffisante pour chaque famille. Gardez cette réserve disponible sur un support adapté, comme un livret d’épargne. Séparez-la des provisions pour les vacances ou l’assurance : une facture prévue n’est pas une urgence.
Choisir un outil que toute la famille pourra suivre
Le meilleur support est celui que vous actualiserez. Un outil sophistiqué ne compense pas des dépenses oubliées. Commencez avec peu de catégories, puis détaillez uniquement les postes qui nécessitent un arbitrage.
| Outil | Atout principal | Point de vigilance |
|---|---|---|
| Excel, Google Sheets ou Numbers | Calculs personnalisés et comparaison mensuelle | Saisie régulière et contrôle des formules |
| Application budgétaire | Catégorisation et alertes selon les fonctionnalités | Coût, confidentialité et erreurs de classement |
| Calculateur en ligne | Premier bilan rapide | Ne remplace pas le suivi des opérations |
| Enveloppes physiques ou virtuelles | Limites visibles pour les dépenses variables | Ne pas oublier les prélèvements automatiques |
Dans un tableau, créez les colonnes « poste », « prévu », « réel » et « écart », puis totalisez revenus et dépenses séparément. Les transferts entre vos comptes ne sont pas de nouveaux revenus. Ne comptez pas non plus deux fois une facture déjà couverte par une provision.
Pour une application connectée à la banque, vérifiez les autorisations demandées, les modalités de révocation et le traitement des données. Les budgets types de l’UNAF peuvent servir de repères selon la composition familiale ; ils ne remplacent pas vos propres relevés.
Installer un rendez-vous court et ajuster les règles du foyer
Chaque semaine, vérifiez les opérations et les enveloppes restantes. En fin de mois, comparez le prévu au réel, préparez les prochaines échéances et ajustez les montants. Si les courses dépassent régulièrement la prévision malgré des achats maîtrisés, corrigez le budget plutôt que de conserver un plafond intenable.
Dans un couple, définissez ensemble les dépenses communes, les contributions et une éventuelle somme personnelle utilisable librement. En garde alternée, distinguez les frais partagés des dépenses propres à chaque domicile. Pour une famille monoparentale, ne bâtissez pas les charges indispensables sur des versements incertains.
Associez les enfants aux choix adaptés à leur âge, sans leur faire porter les inquiétudes financières. Révisez enfin le budget après une naissance, une séparation, un déménagement ou un changement d’emploi : un budget utile suit la vie du foyer, pas l’inverse.
- Budget familial : calculer son reste à vivre sans oublier les factures annuelles - 13 novembre 2026
- Nue-propriété : posséder un logement sans pouvoir l’habiter ni toucher les loyers - 12 novembre 2026
- Investir en obligations : le coupon ne dit pas ce que vous gagnerez - 11 novembre 2026
Articles qui pourraient vous intéresser :
 Mym salaire : combien gagnent vraiment les créateurs et comment l’augmenter
 Analyse technique des supports et résistances sur aave pour mieux trader
 Amundi etf msci world ucits etf eur : fonctionnement, frais et stratégie
 Facturer sans numéro SIRET : la marche à suivre légale pour sécuriser vos premiers revenus