Statut juridique à Marseille : micro-entreprise ou SASU, quel choix pour votre revenu net ?
Publié par : Clémence de Villeneuve — Rédactrice spécialisée en business
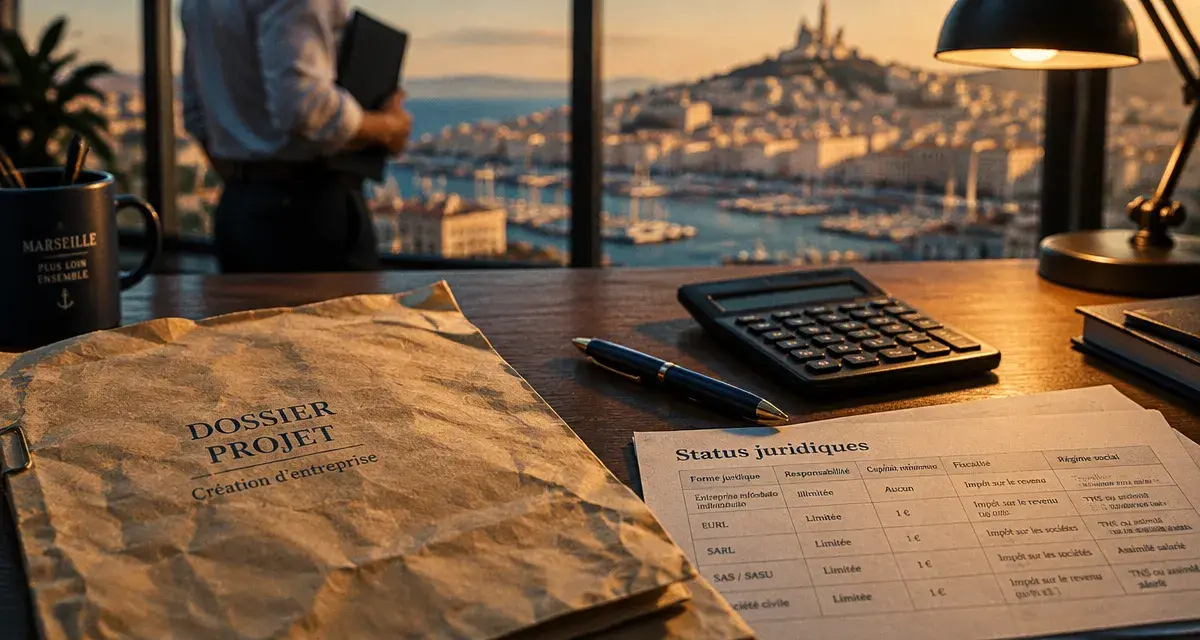
Choisir un statut juridique à Marseille dépasse la simple formalité de création. Cette décision influence la facturation, les cotisations, la protection du patrimoine, l’arrivée d’associés et le financement du développement. Pour un freelance, un commerçant, un artisan ou une startup, le bon statut correspond à la réalité du projet actuel tout en laissant une marge d’évolution.
Commencer par distinguer forme juridique, fiscalité et protection sociale
Le statut juridique désigne l’enveloppe de l’entreprise : entreprise individuelle, EURL, SASU, SARL ou SAS. Cette forme influence ensuite deux mécanismes distincts. Le régime fiscal détermine l’imposition des bénéfices, tandis que le régime social encadre les cotisations et la protection du dirigeant. Confondre ces trois niveaux conduit souvent à choisir une société pour une mauvaise raison.
Quiz : comprendre les statuts juridiques
Répondez aux 6 questions. Une seule réponse est correcte à chaque fois.
Quiz terminé
Avant toute création, vérifiez toujours les règles applicables à votre situation et les évolutions réglementaires.
Avant de comparer les sigles, posez-vous cinq questions concrètes. Exercez-vous seul ou avec des associés ? Quel chiffre d’affaires et quelles charges prévoyez-vous ? Votre activité comporte-t-elle un risque financier ou contractuel élevé ? Souhaitez-vous vous rémunérer immédiatement ? Envisagez-vous de faire entrer des investisseurs ou de transmettre l’entreprise ? Les réponses donnent une première orientation plus fiable qu’une comparaison fondée sur la réputation d’un statut.
Une activité apparemment simple peut présenter une exposition importante. Un consultant signe des contrats, un restaurateur loue un local et emploie du personnel, un e-commerçant avance du stock et un artisan engage sa responsabilité sur un chantier. Le montant du capital social ne mesure donc pas seul le risque. Les cautions personnelles, le bail commercial, les délais de paiement des clients, les assurances professionnelles et les engagements envers les fournisseurs doivent entrer dans la décision, au même titre que le chiffre d’affaires.
Entreprendre seul : comparer micro-entreprise, EI, EURL et SASU
Pour créer seul, la micro-entreprise offre souvent le démarrage le plus rapide. L’entreprise individuelle convient lorsqu’il faut sortir du régime micro tout en conservant une structure simple. L’EURL et la SASU créent une société distincte de leur dirigeant. Elles demandent davantage de formalisme, mais structurent mieux les projets qui prévoient des charges, une croissance ou l’arrivée future d’associés.
| Forme | Pour quel projet ? | Régime social du dirigeant | Atout principal | Point de vigilance |
|---|---|---|---|---|
| Micro-entreprise | Test d’activité, freelance, prestations ou ventes avec gestion allégée | Indépendant | Déclarations et comptabilité simplifiées | Plafonds de chiffre d’affaires et déduction limitée des charges réelles |
| EI | Activité exercée seul avec charges, investissements ou volume plus important | Travailleur non salarié | Simplicité sans créer de société | Moins adaptée à l’entrée d’associés |
| EURL | Projet seul recherchant un cadre sociétaire et une gestion stable | Souvent travailleur non salarié pour l’associé gérant | Responsabilité en principe limitée aux apports | Comptabilité et décisions formalisées |
| SASU | Projet évolutif, startup ou future ouverture du capital | Assimilé salarié si rémunéré | Grande souplesse statutaire | Coût social de la rémunération à évaluer |
La micro-entreprise : utile pour démarrer, pas pour tout supporter
Le régime micro allège la gestion. Les cotisations sont calculées sur le chiffre d’affaires encaissé et les obligations comptables restent limitées. Cette formule convient lorsqu’une activité démarre avec peu de frais professionnels et sans associé. Elle peut notamment répondre aux besoins d’un freelance dont les principales dépenses sont réduites.
Les achats, loyers, logiciels, frais de déplacement et dépenses de sous-traitance ne sont toutefois pas déduits au réel pour calculer les cotisations. Les plafonds doivent également être surveillés. Pour 2024, ils sont indiqués à 188 700 € pour les activités de vente et à 77 700 € pour les prestations de services. En activité mixte, le plafond global indiqué est de 188 700 €, dont 77 700 € au maximum pour les prestations de services. Quand les charges deviennent structurelles ou que l’activité approche ces seuils, l’EI ou une société mérite une simulation.
EI, EURL ou SASU : ne choisissez pas seulement selon les cotisations
Depuis 2022, le patrimoine personnel de l’entrepreneur individuel bénéficie d’une séparation automatique avec le patrimoine professionnel, sous réserve notamment des garanties personnelles qu’il peut consentir. En EURL comme en SASU, la responsabilité est en principe limitée aux apports. Cette protection ne couvre toutefois ni les fautes de gestion ni les cautions demandées par une banque ou un bailleur.
L’EURL attire souvent les dirigeants qui privilégient une rémunération régulière et un régime de travailleur non salarié. La SASU convient davantage aux projets qui veulent organiser librement leur gouvernance, préparer l’arrivée d’associés ou accueillir de futurs investisseurs. Le choix dépend du revenu souhaité, des dépenses déductibles, de la couverture sociale attendue et de la trésorerie à conserver dans l’entreprise.
À plusieurs : SARL, SAS et formes adaptées aux projets particuliers
Avec plusieurs associés, la SARL et la SAS sont les deux formes les plus courantes. La SARL offre un cadre légal plus encadré, souvent adapté aux projets familiaux ou aux associés qui recherchent des règles de fonctionnement prévisibles. La SAS laisse davantage de liberté pour organiser les droits de vote, les conditions d’entrée et de sortie ainsi que les pouvoirs du président. Cette souplesse peut répondre aux besoins d’une startup, d’une entreprise numérique ou d’un projet destiné à accueillir des investisseurs.
Les statuts ne doivent pas être traités comme un document standard. Ils doivent anticiper les désaccords sur la répartition du capital, la rémunération des dirigeants, les décisions importantes, la cession de titres, le départ d’un associé et la méthode de valorisation. Un pacte d’associés peut compléter les statuts lorsque les fondateurs souhaitent préserver certains accords confidentiels.
Certaines activités appellent un cadre spécifique. Une SEL est destinée aux professions libérales réglementées. Une SCOP repose sur une détention majoritaire par les salariés associés. Une SA s’adresse plutôt aux structures de grande taille et exige un capital minimum de 37 000 €. La SNC peut être imposée dans certaines activités, notamment les débits de tabac. L’EIRL ne constitue plus une option de création : elle a été supprimée depuis le 15 mai 2022.
IR ou IS : mesurer le coût global avant de se verser un revenu
L’impôt sur le revenu (IR) impose directement le bénéfice entre les mains de l’entrepreneur ou des associés concernés. L’impôt sur les sociétés (IS) impose d’abord le bénéfice de la société. Le dirigeant est ensuite imposé sur sa rémunération et, le cas échéant, sur les dividendes perçus. Le taux normal d’IS indiqué est de 25 %, avec un taux réduit de 15 % pour certaines entreprises réalisant moins de 10 millions d’euros de chiffre d’affaires, sous conditions.
Le bon arbitrage ne consiste pas à rechercher le taux le plus bas isolément. Il faut comparer le bénéfice prévisionnel, la rémunération nette souhaitée, les cotisations URSSAF, les charges réellement déductibles, la protection sociale, l’impôt du foyer et la trésorerie nécessaire à l’activité. Une simulation personnalisée est particulièrement utile pour un freelance, un restaurateur ou une agence, car leurs frais et leurs besoins de rémunération peuvent être très différents.
- Projetez le chiffre d’affaires, les charges fixes et les investissements sur une année complète.
- Déterminez la somme dont vous avez réellement besoin pour vivre chaque mois.
- Comparez le revenu disponible après cotisations et impôt, pas seulement le bénéfice affiché.
- Testez un scénario de croissance avec embauche, associé ou financement externe.
Créer son entreprise à Marseille : formalités et accompagnement local
La création passe par le Guichet unique des formalités des entreprises, géré par l’INPI. Pour une société, les étapes comprennent généralement la rédaction des statuts, le dépôt du capital social, la publication de l’annonce légale, la déclaration des bénéficiaires effectifs et la demande d’immatriculation. Le Tribunal de commerce de Marseille intervient dans l’environnement des sociétés commerciales, mais les formalités sont désormais centralisées en ligne.
À Marseille, un accompagnement est utile avant la signature des statuts, surtout si le projet implique un local commercial, des salariés, plusieurs associés, une activité réglementée ou un financement bancaire. La CCI Aix-Marseille-Provence, BGE Provence-Alpes-Méditerranée, un expert-comptable ou un avocat peuvent aider à transformer un prévisionnel en choix juridique cohérent. La formation BGE consacrée au plan financier peut aussi aider à relier le statut à la rentabilité réelle du projet.
Enfin, vérifiez les possibilités liées à l’implantation. Certains quartiers peuvent relever de dispositifs territoriaux tels que les Zones Franches Urbaines, sous conditions. Pour les secteurs présents localement, comme la logistique, le tourisme, la restauration ou le numérique, le statut doit rester compatible avec le rythme d’investissement, les contrats clients et les perspectives de recrutement. Un choix préparé avec soin évite de transformer trop rapidement une structure qui ne suit plus l’activité.
- Statut juridique à Marseille : micro-entreprise ou SASU, quel choix pour votre revenu net ? - 20 octobre 2026
- Épargne et retraite : le choix entre PER, épargne salariale et assurance vie dépend de votre horizon - 19 octobre 2026
- Charges déductibles en LMNP : le régime réel distingue frais courants et amortissements - 18 octobre 2026
Articles qui pourraient vous intéresser :
 Innovit : usages, avantages et points de vigilance à connaître
 Scop avantages et inconvénients : le guide pratique pour décider
 Billets de banque en France : histoire, critères d’authenticité et procédure de remboursement
 Compte produits exceptionnels : maîtriser la classe 77 et les nouveaux réflexes du PCG