ROI marketing : un chiffre d’affaires élevé ne garantit pas la rentabilité
Publié par : Clémence de Villeneuve — Rédactrice spécialisée en marketing
Le ROI marketing, ou retour sur investissement marketing, mesure le gain obtenu par rapport aux dépenses engagées dans une action marketing. Cet indicateur aide à répondre à une question concrète : l’argent investi a-t-il rapporté davantage qu’il n’a coûté ? Pour l’utiliser correctement, il faut toutefois distinguer chiffre d’affaires et bénéfice, comptabiliser les bons coûts et choisir une période d’analyse cohérente.
Le ROI mesure un rendement, pas seulement des ventes
ROI signifie Return On Investment. Appliqué au marketing, il sert à évaluer la performance financière d’une campagne publicitaire, d’un salon professionnel, d’une stratégie de contenu ou d’un programme d’emailing. On rencontre aussi l’appellation MROI, pour Marketing Return On Investment.
Son intérêt est de rapporter un résultat à l’investissement nécessaire pour l’obtenir. Deux campagnes peuvent générer le même chiffre d’affaires avec des budgets très différents : elles n’ont donc pas le même rendement. Inversement, une opération produisant beaucoup de ventes peut être déficitaire si ses coûts absorbent toute la marge.
Le ROI permet ainsi de comparer des actions, justifier un budget et orienter les prochains investissements. Il donne aux équipes marketing et financières une base de discussion commune, à condition de partager les mêmes règles de calcul.
Il ne résume cependant pas toute la valeur du marketing. Une campagne de notoriété peut influencer des achats futurs sans générer immédiatement des ventes identifiables. L’absence de retour mesurable à court terme ne prouve donc pas automatiquement l’absence d’utilité.
Calculer le ROI : la formule simple et sa limite essentielle
Un premier calcul à partir du chiffre d’affaires
La formule simplifiée couramment employée est la suivante :
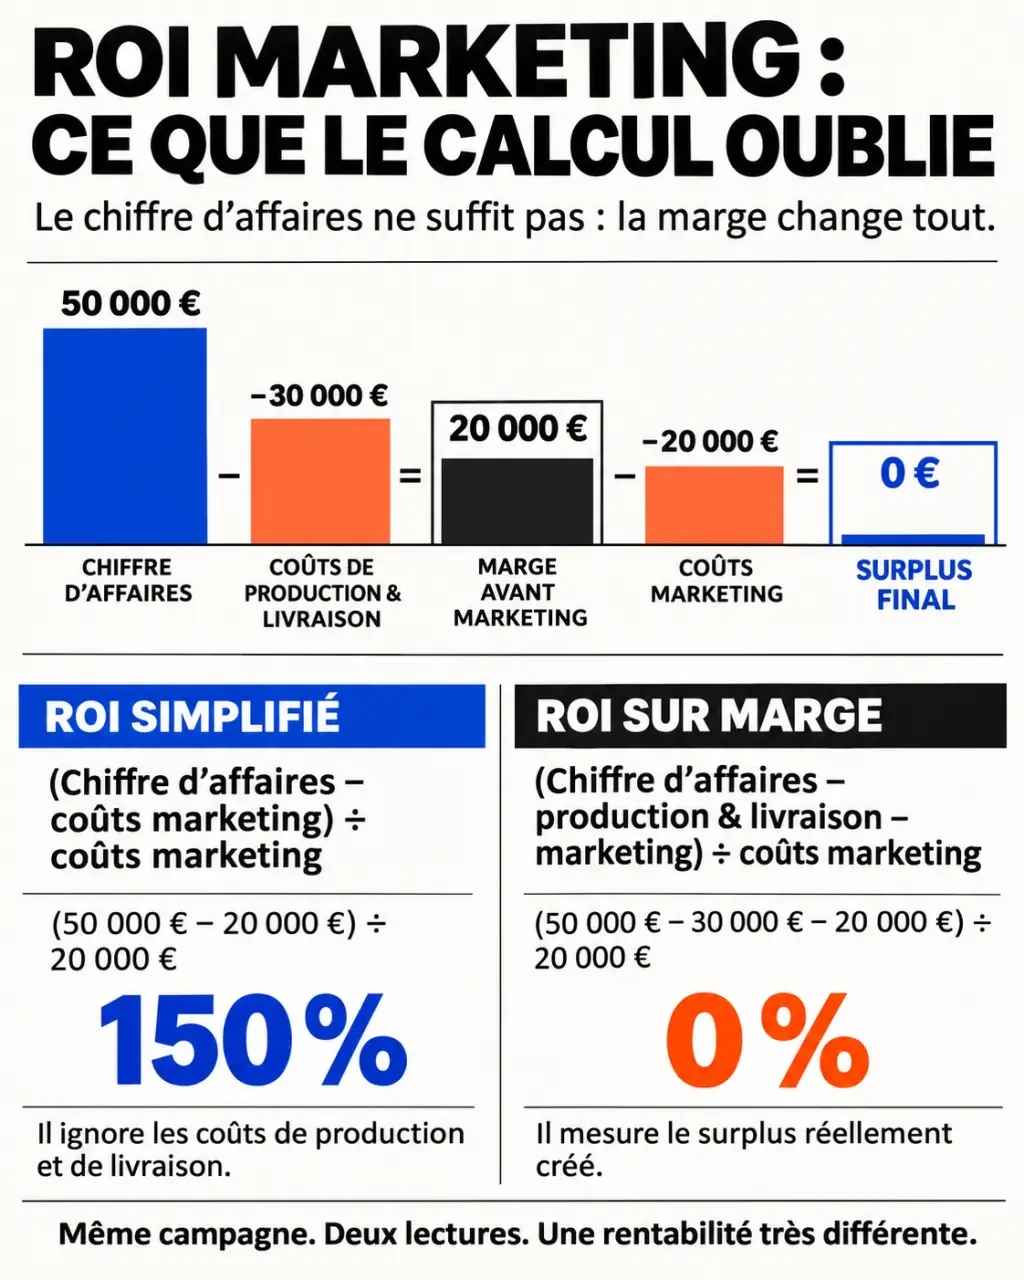
ROI simplifié (%) = [(Chiffre d’affaires généré − Coût d’investissement) / Coût d’investissement] × 100
Le chiffre d’affaires doit correspondre aux ventes attribuées à l’action étudiée. Le coût d’investissement représente les dépenses retenues pour cette même action. Le dénominateur doit être supérieur à zéro ; sans investissement comptabilisé, ce ratio n’est pas calculable.
L’exemple présenté par HubSpot illustre cette approche : un investissement de 20 000 € génère 50 000 € de chiffre d’affaires. Le calcul donne : (50 000 − 20 000) / 20 000 × 100 = 150 %. Selon cette convention, chaque euro investi produit 1,50 € de surplus après déduction du budget marketing, mais avant les autres coûts éventuels.
Passer du revenu à la rentabilité réelle
Pour mesurer un véritable rendement économique, mieux vaut raisonner sur la marge générée avant dépenses marketing, plutôt que sur le seul chiffre d’affaires :
ROI sur marge (%) = [(Marge attribuable avant dépenses marketing − Coût marketing) / Coût marketing] × 100
Prenons une hypothèse pédagogique : les 50 000 € de ventes précédentes nécessitent 30 000 € de coûts de production et de livraison. Il reste 20 000 € de marge avant marketing. Avec 20 000 € de dépenses marketing, le ROI sur marge est de 0 %, et non de 150 %. L’action couvre les coûts retenus, sans dégager de surplus.
L’exemple de Plezi associe un investissement de 100 €, un montant présenté comme un « profit » de 400 € et un ROI de 300 %. Attention au vocabulaire : ce résultat suppose que les 400 € représentent le gain avant déduction des 100 € investis. S’il s’agissait d’un bénéfice net après investissement, le ratio serait de 400 %. Définir le gain évite donc de fausser le calcul.
Fixer le périmètre avant d’interpréter le résultat
Recenser les dépenses et choisir la bonne durée
Le budget publicitaire n’est qu’une partie de l’investissement. Selon le périmètre étudié, intégrez aussi la création des visuels, les prestations d’agence, les outils utilisés et le temps de travail mobilisé. Pour un logiciel partagé entre plusieurs campagnes, répartissez son coût selon une règle explicite et stable, sans le compter plusieurs fois.
La durée d’observation doit correspondre au cycle de vente. Une commande en ligne peut intervenir rapidement ; une vente B2B peut nécessiter plusieurs mois. Comparer une campagne récente à une campagne ayant déjà bénéficié de tout son cycle commercial désavantage artificiellement la première.
Attribuer les ventes sans confondre corrélation et contribution
Une vente peut suivre plusieurs contacts : lecture d’un article, publicité, newsletter, puis échange commercial. L’attribution consiste à répartir le crédit de cette vente entre ces interactions. Attribuer tout le revenu au dernier clic simplifie la mesure, mais peut sous-estimer les actions qui ont créé l’intérêt initial.
Utilisez le ROI comme une loupe : il grossit ce que vous placez dans son champ, mais laisse le reste hors cadre. Une promotion peut afficher un excellent rendement tout en captant des clients qui auraient acheté sans remise. Pour examiner ce point aveugle, comparez, lorsque c’est possible, un groupe exposé et un groupe comparable non exposé. Vous cherchez alors les ventes supplémentaires réellement provoquées par l’action, pas seulement les ventes observées après sa diffusion.
Enfin, un ROI positif indique un surplus uniquement dans le périmètre retenu ; un ROI négatif indique que le gain ne couvre pas l’investissement comptabilisé. Il n’existe pas de seuil universel de « bon ROI » : l’objectif dépend notamment de la marge, du risque et du délai de retour.
Associer le ROI aux indicateurs qui expliquent la performance
Le ROI indique un résultat financier, mais ne révèle pas à lui seul pourquoi une campagne fonctionne ou échoue. Quelques KPI complémentaires permettent de localiser le problème.
| Indicateur | Calcul ou principe | Utilité |
|---|---|---|
| ROAS | Chiffre d’affaires attribué aux publicités / Dépenses publicitaires | Mesurer le rendement commercial du budget média, sans conclure à la rentabilité globale. |
| Coût par lead (CPL) | Dépenses de génération de prospects / Nombre de leads | Évaluer le coût d’obtention d’un contact. |
| Coût d’acquisition client (CAC) | Coûts d’acquisition retenus / Nouveaux clients acquis | Mesurer l’effort financier nécessaire pour gagner un client. |
| Taux de conversion | Conversions / Population observée × 100 | Repérer les pertes entre visite, demande et achat. |
| Valeur vie client | Valeur estimée de la relation client dans la durée | Intégrer les achats répétés, idéalement en raisonnant en marge. |
Un CPL faible n’est pas forcément avantageux si les prospects n’achètent jamais. À l’inverse, une acquisition plus coûteuse peut être pertinente si elle attire des clients fidèles et rentables. Pour comparer ces indicateurs, conservez des définitions et des périodes cohérentes.
Améliorer le ROI sans couper les dépenses à l’aveugle
L’optimisation commence par un diagnostic. Réduire tous les budgets peut améliorer temporairement certains ratios tout en freinant les ventes futures. Cherchez plutôt le point qui limite la performance.
- Affiner le ciblage : privilégiez les audiences dont les besoins correspondent réellement à votre offre.
- Améliorer la conversion : clarifiez la proposition de valeur, simplifiez les formulaires et réduisez les obstacles à l’achat.
- Contrôler la marge : vérifiez que les remises et les coûts de service ne neutralisent pas les gains commerciaux.
- Travailler la fidélisation : développez les achats répétés sans intégrer des revenus futurs hypothétiques comme s’ils étaient acquis.
- Tester progressivement : modifiez une variable identifiable, puis observez ses effets avant d’augmenter le budget.
Pour piloter vos décisions, consignez dans un tableau le budget, les ventes attribuées, la marge, le ROI et la période d’observation. Ajoutez les hypothèses d’attribution. Vous disposerez ainsi d’un indicateur explicable, comparable et réellement utile pour arbitrer vos investissements marketing.
- ROI marketing : un chiffre d’affaires élevé ne garantit pas la rentabilité - 14 novembre 2026
- Budget familial : calculer son reste à vivre sans oublier les factures annuelles - 13 novembre 2026
- Nue-propriété : posséder un logement sans pouvoir l’habiter ni toucher les loyers - 12 novembre 2026
Articles qui pourraient vous intéresser :
 Semrush alternative ranxplorer : comparatif complet et avis d’expert
 Positionnement d’entreprise : 4 étapes pour dominer votre marché et éviter la guerre des prix
 Netmarketing : 3 leviers pour transformer votre visibilité en rentabilité réelle
 La meilleure plateforme de netlinking se choisit sur la pertinence, pas sur le volume