La croissance se pilote aussi en trésorerie : reliez ventes, stocks et capacité
Publié par : Clémence de Villeneuve — Rédactrice spécialisée en finance
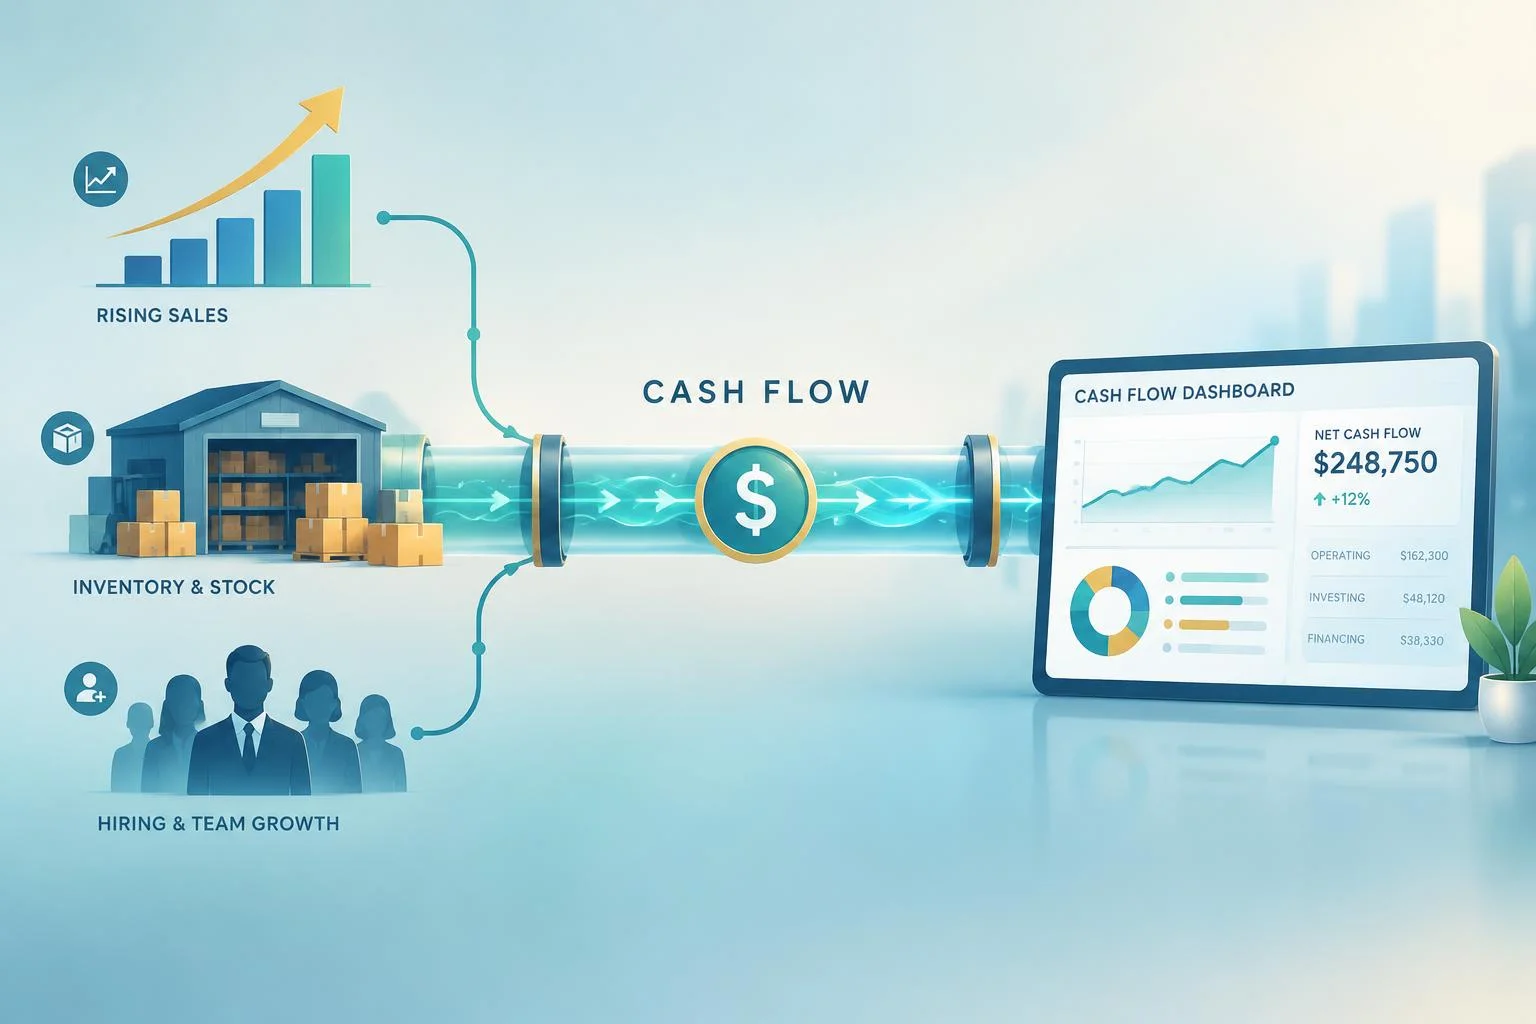
Une hausse des commandes peut fragiliser une PME si les achats, les stocks et les recrutements précèdent les encaissements. Pour garder la maîtrise, chaque décision opérationnelle doit être évaluée selon son effet sur la marge et la trésorerie. L’enjeu est d’anticiper les flux, d’accélérer les règlements et d’adapter les ressources à une demande réaliste.
Repérer ce que la croissance consomme avant de regarder ce qu’elle rapporte
Le bénéfice comptable mesure la différence entre les produits et les charges d’une période. La rentabilité évalue le résultat au regard de l’activité ou des moyens engagés. La trésorerie correspond aux liquidités disponibles. Quant au cash-flow, il décrit les flux générés ou consommés : une vente rentable ne produit donc pas nécessairement une rentrée d’argent immédiate.
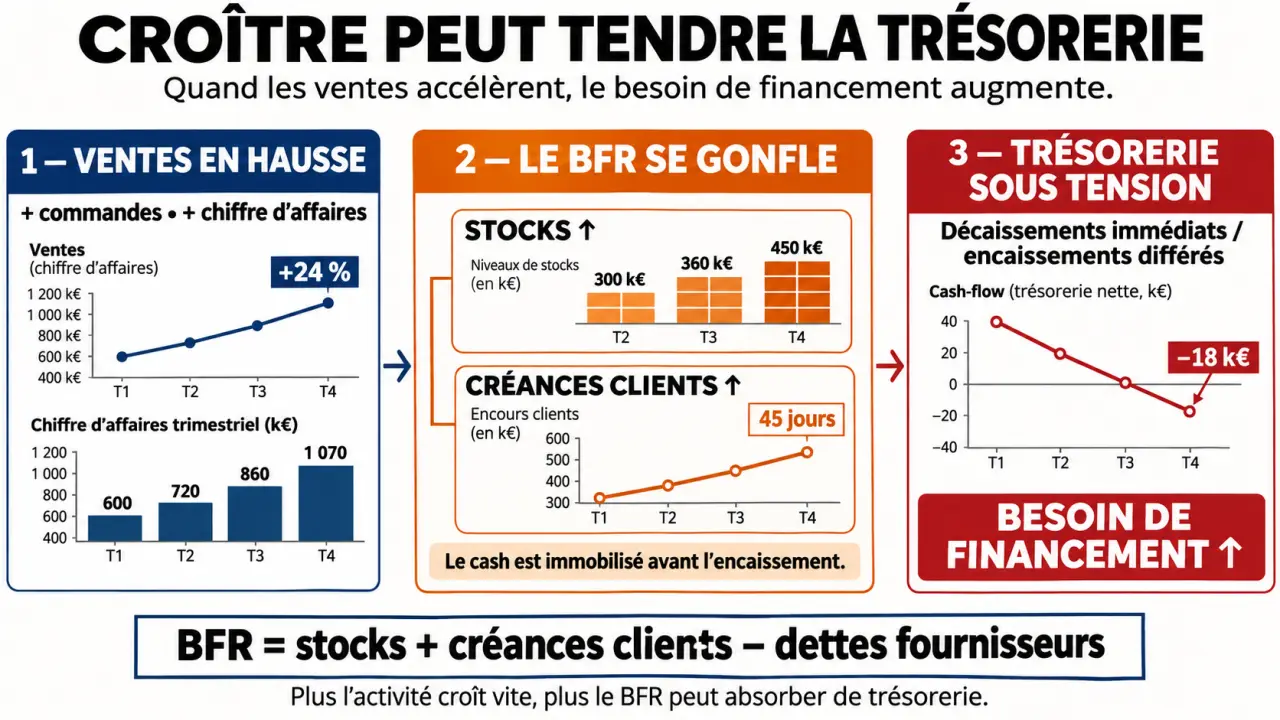
Le besoin en fonds de roulement, ou BFR, correspond au financement nécessaire au cycle d’exploitation. Une formule simplifiée permet de le lire : stocks + créances clients − dettes fournisseurs. Lorsque les ventes progressent, les stocks et les factures en attente de règlement peuvent augmenter avant que les liquidités suivent. La croissance peut ainsi accroître le besoin de financement, même si l’activité dégage une marge.
Examinez aussi la capacité réelle des équipes : carnet de commandes, heures disponibles, délais de livraison et reprises liées aux défauts. Accepter davantage de commandes avec une production déjà saturée peut entraîner des heures supplémentaires et réduire la marge attendue. Le volume de ventes doit donc être rapproché des moyens nécessaires pour livrer dans les délais et au niveau de qualité prévu.
Prévoir les flux avant d’engager des dépenses durables
Construisez un plan de trésorerie à partir du solde bancaire, puis positionnez les encaissements et les décaissements à leurs dates probables : règlements clients, salaires, fournisseurs, échéances fiscales, remboursements et investissements. Distinguez les commandes confirmées des ventes encore incertaines et effectuez des rapprochements bancaires réguliers. Cette projection aide à repérer les périodes où les sorties risquent de dépasser les entrées.
Le budget prévisionnel fixe les objectifs de ventes, de charges et de résultat. Le plan de trésorerie vérifie leur faisabilité financière en tenant compte du calendrier des paiements. Selon Niobe Stratégie, des prévisions glissantes peuvent couvrir les 12 prochains mois, avec une actualisation mensuelle ou trimestrielle. En période de tension, le suivi des liquidités peut devenir hebdomadaire, voire quotidien.
- Scénario central : l’activité et les règlements suivent des hypothèses raisonnables.
- Scénario dégradé : les encaissements sont retardés, les ventes ralentissent ou les coûts augmentent.
- Scénario d’accélération : des commandes supplémentaires exigent davantage de stocks ou de capacité.
Avant un recrutement ou un investissement, mesurez le décaissement initial, les charges récurrentes et la date probable des recettes supplémentaires. Vérifiez aussi si les équipes et les processus pourront absorber l’activité prévue. Si un financement est nécessaire, comparez les prêts bancaires, les aides publiques et le financement participatif selon leur coût, leurs conditions et leur calendrier. N’attendez pas une échéance impossible à honorer pour solliciter vos partenaires.
Libérer du cash dans les ventes, les achats et les stocks
Commencez par facturer dès que les conditions contractuelles le permettent. Vérifiez les coordonnées de facturation, les justificatifs et les validations attendues : une facture contestée ou mal adressée retarde l’encaissement. Désignez un responsable du recouvrement et formalisez les relances. Distinguez un oubli d’un litige commercial ou d’une difficulté de paiement, car ces situations n’appellent pas les mêmes échanges.
Côté achats, négociez des échéances compatibles avec votre cycle d’exploitation, sans déséquilibrer la relation avec vos fournisseurs. Pour les stocks, distinguez les références indispensables, les articles à rotation lente et les achats spéculatifs. Une réduction uniforme des quantités risque de provoquer des ruptures sur les produits qui soutiennent réellement l’activité. Le suivi des délais fournisseurs et des rotations de stock aide à ajuster les commandes au besoin réel.
Pour en savoir plus sur les sujets de gestion d’entreprise, une ressource complémentaire peut nourrir votre réflexion. Les arbitrages doivent toutefois partir de vos délais, de vos contrats et de vos contraintes opérationnelles.
La maîtrise des coûts passe par l’examen de chaque processus, plutôt que par une coupe générale du budget. Supprimer une vérification qualité peut économiser du temps, mais entraîner des retours, des avoirs et de nouvelles livraisons. Cherchez plutôt les doubles saisies, les validations redondantes et les déplacements inutiles. Vous réduisez ainsi les frictions sans entamer le service rendu.
Transformer quelques indicateurs en décisions partagées
Un tableau de bord utile doit conduire à une action. Niobe Stratégie recommande de suivre 5 à 7 indicateurs pour éviter la dispersion. Sélectionnez-les selon votre modèle économique, puis associez à chacun un responsable, une fréquence de suivi et un seuil d’alerte adapté. Un indicateur sans décision associée apporte peu au pilotage quotidien.
| Indicateur | Décision à éclairer |
|---|---|
| Trésorerie prévisionnelle et BFR | Décaler une dépense ou anticiper un financement. |
| Marge brute par produit ou prestation | Revoir les prix, les achats ou le temps de réalisation. |
| Marge nette et seuil de rentabilité | Vérifier que l’activité couvre l’ensemble des charges. |
| DSO, délai moyen d’encaissement client | Cibler les relances et examiner les conditions commerciales. |
| Stocks et respect des délais de livraison | Ajuster les approvisionnements et la capacité. |
Organisez une revue mensuelle entre la direction, la finance, les ventes et les opérations. Pour chaque écart au budget, identifiez une cause, une action et une échéance. Si les stocks augmentent ou si les livraisons prennent du retard, rapprochez ces constats des données de ventes et de trésorerie. La comptabilité fiabilise l’enregistrement des opérations ; le contrôle de gestion exploite ces informations pour expliquer les écarts et préparer les décisions.
Choisir un outil qui correspond à vos processus
Le tableur reste pertinent lorsque les flux sont simples, que les utilisateurs sont peu nombreux et que les contrôles sont maîtrisés. Ses limites apparaissent lorsque les versions divergent, que les ressaisies se multiplient ou que les formules deviennent difficiles à vérifier. Une information dispersée complique alors le rapprochement entre ventes, achats, stocks et finance.
Un logiciel spécialisé répond à un besoin ciblé, comme la facturation, la comptabilité ou la prévision de trésorerie. Un ERP centralise plusieurs fonctions, notamment les ventes, les achats, les stocks et la finance. Comparez les possibilités d’intégration, la migration des données, la formation, la maintenance et le coût total, plutôt que le seul abonnement. Le choix dépend du périmètre à couvrir et de la complexité des processus.
Formalisez les responsabilités avant d’automatiser. Un expert-comptable peut fiabiliser les comptes et les hypothèses ; un conseiller financier ou un contrôleur de gestion peut structurer les prévisions et les arbitrages. Leur intervention peut être utile pour préparer un investissement ou mieux comprendre une tension de trésorerie. L’objectif reste de disposer d’informations fiables assez tôt pour agir, sans alourdir inutilement l’organisation.
- Plus-value immobilière en SCI : l’amortissement à l’IS peut alourdir la revente - 15 novembre 2026
- La croissance se pilote aussi en trésorerie : reliez ventes, stocks et capacité - 15 novembre 2026
- ROI marketing : un chiffre d’affaires élevé ne garantit pas la rentabilité - 14 novembre 2026